

年金の平均受給額をご存知でしょうか。
日本年金機構によると、2022年度に65歳を迎える「標準的な夫婦※」の年金額は、月21万9593円です。
※平均的な収入(平均標準報酬(賞与含む月額換算)43.9 万円)で 40 年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
ただし、これはあくまで「40年間サラリーマンだった夫と専業主婦の妻」を想定した概算であり、共働きや自営業、単身世帯の人には該当しません。
日本においては生涯未婚率が上昇中で、独身のまま老後を迎える方も多いでしょう。モデル年金だけでは、実際の年金実態がつかみにくいものです。
そこで今回は、家族構成や働き方も踏まえ、年金受給額の目安を見ていきます。
【注目記事】厚生年金の見込みが20万円だった男性。手取りの少なさに愕然としたワケ
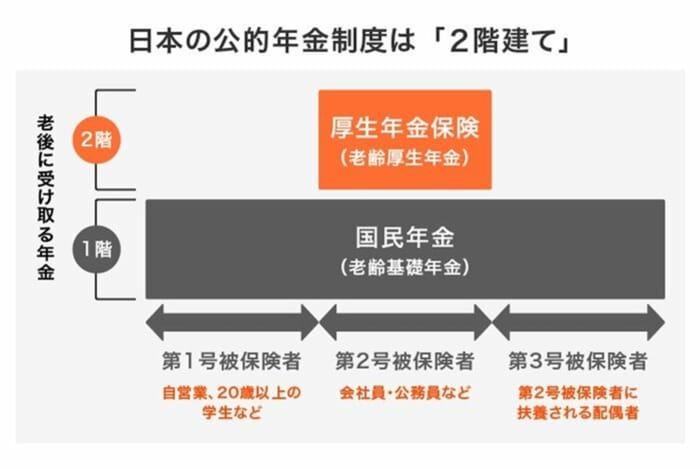
1. 厚生年金と国民年金は「2階建て」の構造
先ほどの年金受給額の例では、「老齢厚生年金」と「老齢基礎年金」という言葉が出てきました。
公的年金には基礎年金(国民年金)と厚生年金があり、それぞれ「障害年金」「遺族年金」「老齢年金」があります。
一般的に老後に受給するのは老齢基礎年金(国民年金)と老齢厚生年金となるため、こちらの区別をまずはつけておきましょう。
1/3
出典:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)・厚生労働省「日本の公的年金は『2階建て』」をもとにLIMO編集部作成
1階部分の国民年金には、日本国内に住む20~60歳の全員が原則加入します。保険料は全員一律で、3年分の推移は下記のようになっています。
- 2021年度:1万6610円
- 2022年度:1万6590円
- 2023年度:1万6520円
40年間すべて保険料を支払っていれば「満額」、支払っていない期間があれば、その分が満額から差し引かれるという仕組みです。
一方、2階部分の厚生年金には、会社員や公務員が国民年金に上乗せして入ります。年金保険料は報酬比例であり、受給額はその納めた保険料や加入期間に応じて決まります。
つまり、勤続年数が長く、給与が高いほど、受け取る年金額も高くなる仕組みです。
以上のことから、自分がいくらもらえるかを知るためには、国民年金と厚生年金を別々に見る必要があることがわかりますね。
実際の受給額について、厚生労働省が発表した最新の統計を見ていきましょう。
2. 厚生年金の受給額は月平均14万円台
まずは、厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」より厚生年金(第1号)の受給額をチェックしていきます。
この金額には国民年金も含まれる点にご注意ください。
2.1 厚生年金の年金月額
全体平均月額:14万4366円
- 男性平均月額:16万4742円
- 女性平均月額:10万3808円
2/3

出典:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
受給額ごとの人数は下記のとおりです。
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
平均では14万4366円ですが、男女で約6万円の差がありますね。女性は出産や介護で働き方をセーブすることも多く、将来の年金受給額につながっていることが考えられます。
3. 国民年金の受給額は月平均5万円台
続いて厚生労働省の同資料から、今度は国民年金の平均月額をチェックしていきます。
3.1 国民年金の年金月額
全体平均月額:5万6252円
- 男性平均月額:5万9040円
- 女性平均月額:5万4112円
3/3

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 1万円未満:7万4554人
- 1万円以上~2万円未満:29万3600人
- 2万円以上~3万円未満:92万8755人
- 3万円以上~4万円未満:284万2021人
- 4万円以上~5万円未満:466万3638人
- 5万円以上~6万円未満:776万979人
- 6万円以上~7万円未満:1483万5773人
- 7万円以上~:188万2274人
一度も厚生年金に加入しなかった自営業や専業主婦の方などは、老後に受け取るのは国民年金のみとなります。
5~6万円が大半を占める現状を見る限り、老後に向けた貯蓄が必要だとわかります。
4. 厚生年金と国民年金「夫婦世帯やシングル世帯」で受給額はどこまで変わるか
日本年金機構が紹介する年金の目安額「月21万9593円」に加え、国民年金と厚生年金の受給額もご紹介しました。
これらをもとに、夫婦の形態や加入する年金で平均額を試算していきます。
4.1 シングル世帯の年金額
- 男性で厚生年金:16万4742円
- 女性で厚生年金:10万3808円
- 男性で国民年金:5万9040円
- 女性で国民年金:5万4112円
4.2 夫婦世帯の合計年金額
- 夫婦とも厚生年金:26万8550円(夫:16万4742円+妻:10万3808円)
- 夫が厚生年金+妻が国民年金:21万8854円(夫:16万4742円+妻:5万4112円)
- 夫が国民年金+妻が厚生年金:16万2848円(夫:5万9040円+妻:10万3808円)
- 夫婦ともに国民年金:11万3152円(夫:5万9040円+妻:5万4112円)
夫婦共働きで厚生年金に加入する場合、2人の合計で26万8550円となります。ここまで受給できれば、老後は安泰に感じるかもしれません。
一方で、シングル世帯や夫婦ともに自営業の世帯などは、年金だけでの暮らしに不安を感じる金額ですね。
また忘れてはならないのが、「平均通りの年金が受給できる保証はない」という点です。
たとえ厚生年金に加入していても、給与や加入期間に左右されること。さらに水準が将来にわたって減少する可能性があることを踏まえると、定期的に「自分の目安額」を確認する必要があるといえます。
確認するにはねんきん定期便やねんきんネットを活用するといいでしょう。
5. 厚生年金と国民年金に依存しすぎない!
年金の受給額について、夫婦形態や働き方によって整理していきました。
冒頭の「月21万9593円」とはイメージが大きく変わったのではないでしょうか。
年金だけで老後を暮らすのが不安な方は、対策として資産形成が必要です。
最近では投資へ促す国の動きもあり、資産運用が気になっている世帯も多いでしょう。実際に若い世代を中心に投資を始める方も多いです。
とは言っても、万人に有効な方法はありません。小さなお子さんがいるご家庭と、比較的資金に余裕のあるご家庭では、資産運用に回せる割合が違ってきます。
老後までの期間も長いほど有利となるため、年齢でも有効な手段は変わるでしょう。
年金の額が働き方や夫婦形態によって異なるように、資産の準備の仕方も人それぞれだということです。
まずはご自身の老後を想像しながら、どんなマネープランが必要かをじっくり考えてみてはいかがでしょうか。



参考資料
太田 彩子


