


給付金などでたびたび話題にのぼる「住民税非課税世帯」。
年収がいくらだと該当するのかはご存知ない方も多いのではないでしょうか。
今回は「住民税非課税世帯」について、年収いくらで該当するかや助成についても確認していきます。
【注目記事】「年収1000万円vs貯金1000万円」どっちが幸せになれそうか
1. 住民税非課税世帯とは?
生計を一にする家族全員が住民税非課税の場合、住民税が課税されない「住民税非課税世帯」となります。
そもそも住民税とは地方税の1つで、以下の2つからなります。
- 所得割:前年中の所得に対して課税される。一律10%。
- 均等割:個人に均等に課税される。通常は道府県民税1500円と市町村民税3500円を合わせて5000円。
上記それぞれに非課税となる条件があります。
条件は自治体によって異なるので確認が必要です。参考までに、東京23区の所得割と均等割が非課税になる条件を見てみましょう。
(1) 生活保護法による生活扶助を受けている方
(2) 障害者・未成年者・寡婦又は寡夫で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
(3) 前年中の合計所得金額が下記の方
<同一生計配偶者又は扶養親族がいる場合>
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
<同一生計配偶者及び扶養親族がいない場合>
45万円以下
「合計所得金額」は年収とは違うため、分かりにくいでしょう。次に住民税非課税となる目安年収もご紹介します。
2. 「住民税非課税」になるのは年収でいくらなのか
収入から経費を引いた金額を「所得」といいます。
会社員などの給与所得者の場合は、必要経費である「給与所得控除」を引いた金額のことを「合計所得金額」といいます。
先ほど確認した東京23区の場合は、前年の合計所得金額が45万円以下なら扶養家族の有無にかかわらず非課税となります。
合計所得金額が45万円以下というのは年収で見るといくらなのか、大阪市の例をもとに確認しましょう。
2.1 個人市・府民税非課税限度額・所得割非課税限度額の一覧表(給与所得者)
1/4
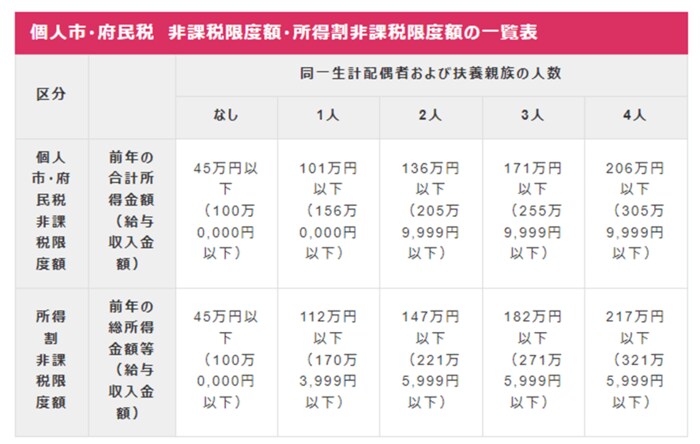
出所:大阪市「個人市・府民税が課税されない方」
- 単身:100万円以下
- 夫婦:156万円以下
- 夫婦と子ども1人:205万9999円以下
- 夫婦と子ども2人:255万9999円以下
※給与所得者が配偶者を扶養する場合
2.2 個人市・府民税非課税限度額・所得割非課税限度額の一覧表(年金受給者(収入は年金のみ))
1/4
出所:大阪市「個人市・府民税が課税されない方」
- 単身世帯(65歳以上):155万円以下
- 夫婦世帯(65歳以上):211万円以下
※公的年金受給者が配偶者を扶養する場合
上記を見てわかる通り、実際にはお住まいの地域や家族構成などによっても変わります。
詳細は自治体のホームページで確認したり、窓口で問い合わせましょう。
3. 住民税非課税世帯が受けられる4つの助成とは
所得が一定以下で生活が厳しい住民税非課税世帯にはさまざまな助成制度があります。
今回は4つ紹介しますので、確認していきましょう。
3.1 住民税非課税世帯が受けられる助成1.幼児教育・保育の無償化
「幼児教育・保育の無償化」とは、3歳~5歳児の幼稚園、保育所、認定こども園などの利用料が原則無料となる制度です。
ただし、0~2歳児は対象外となっています。
住民税非課税世帯の場合、この0~2歳児も無料となります。
3.2 住民税非課税世帯が受けられる助成2.大学無償化(高等教育の修学支援新制度)
一般的に大学費用は教育費の中でも最もお金がかかります。
大学無償化制度では、大学や短大、専門学校などの授業料や入学金が免除もしくは減額され、学生生活費として日本学生支援機構(JASSO)から給付型奨学金を受け取ることもできます。
詳しい金額を確認しましょう。
3/4

出典:文部科学省「高等教育の修学支援新制度について 」
支援額の上限額(年額)
- 「授業料等減免」…住民税非課税世帯なら、国公立大学で入学金約28万円、授業料約54万円。私立大学で入学金約26万円、授業料約70万円。
- 「給付型奨学金の給付額」…住民税非課税世帯なら、「国公立大学・短期大学・専門学校」の自宅生で約35万円(月額2万9200円)、自宅外生で約80万円(月額6万67700円)。「私立大学・短期大学・専門学校」の自宅生は約46万円(月額3万8300円)、自宅外生は約91万円(月額7万5800円)。
こういった制度があることで、住民税非課税世帯へのお子さんでも進学の希望を叶えることができるでしょう。
3.3 住民税非課税世帯が受けられる助成3. 国民健康保険や後期高齢者医療制度の保険料減免
国民健康保険や後期高齢者医療制度は「所得割(所得に応じて負担)」と「均等割等(加入者全員が負担)」により、保険料が決まります。
均等割は所得と世帯人数に応じて7割・5割・2割に軽減されます。
3.4 住民税非課税世帯が受けられる助成4. 高額療養費の自己負担額の軽減
「高額療養費制度」とは、医療費の自己負担額が高額になった際、自己負担限度額を超えた分が払い戻される制度です。
自己負担限度額は、年齢や所得で何段階かにわかれます。実際に69歳以下の金額を見てみましょう。
4/4

出典:厚生労働省「高額療養費制度を利用される皆さまへ」
住民税非課税世帯は、世帯ごとのひと月の上限額が「3万5400円」となっています。
年収約370~約770万円の場合は「8万100円+(医療費ー26万7000円)×1%」のため、住民税非課税世帯は自己負担額の上限が低いことがわかります。
上記だけでなく、他にも国や自治体は住民税非課税世帯に向けた制度がありますので調べてみましょう。
4. 住民税非課税世帯への支援は必要
住民税非課税世帯への助成は、しばしば「うらやましい」などと言われることもあります。
しかし本来はひとり親や高齢単身者、失業者など「働きたくても働けない」家庭のセーフティーネットとなる公的支援です。
先ほどの助成となる項目をみても分かる通り、保育園や大学進学、医療など、必要な支援であることが分かります。
このような支援が正しく理解されることが望まれるでしょう。

参考資料

宮野 茉莉子


