

6月は祝日がなく、梅雨の影響からモチベーションのあがらない日が続くものです。こんな時には無理にやる気を起こさせるのではなく、一度じっくり自分の将来と向き合ってみるのもいいですね。
そこで今回は、長期的なマネープランを立てるために必要な「年金受給額」についてご紹介します。いずれは受け取る年金について、正確な金額を知っている方はほとんどいないでしょう。
厚生労働省の最新のデータから平均額を知ることで、老後の貯蓄についても考えていきましょう。
【注目記事】60~69歳は厚生年金と国民年金をいくら受給しているか。平均貯蓄額も考察
1. 「厚生年金と国民年金」そもそも年金制度はどんな仕組み?
日本の年金制度は、図のように2階建ての構造をしています。
1/3

出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
1階には国民年金(老齢基礎年金)が位置し、日本に住む20歳から60歳までのすべての人が加入します。
国民年金の保険料は全員一律で、40年間欠かさず保険料を納めると満額が受け取れます。ちなみに2022年度の満額は月額6万4816円です。
2階部分の厚生年金には、会社員や公務員が「国民年金の上乗せとして」加入します。厚生年金の保険料は報酬比例制です。
保険料や加入期間によって年金の受給額が決まるため、厚生年金の場合は現役時代の収入によって受給額が大きく変わるでしょう。
上記の仕組みから、2階建て構造とも呼ばれる日本の年金制度。これにより、将来受け取れる年金は次のように整理できます。
- 自営業や専業主婦(主夫)など:国民年金のみ
- 会社員や公務員など:国民年金+厚生年金
では実際、今の年金受給者は月平均でいくらの年金をもらっているのでしょうか。厚生年金と国民年金に分けて見ていきましょう。
2. 「厚生年金」何人が月平均いくら受給している?
早速厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」から、厚生年金の受給額を人数とともに見ていきましょう。
先述のとおり、厚生年金は現役時代の報酬に左右されます。
受給額にどの程度ばらつきがあるのか注目してみましょう。
2.1 厚生年金(第1号)の平均月額
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
※国民年金の金額を含む
2.2 厚生年金の受給額ごとの人数
2/3
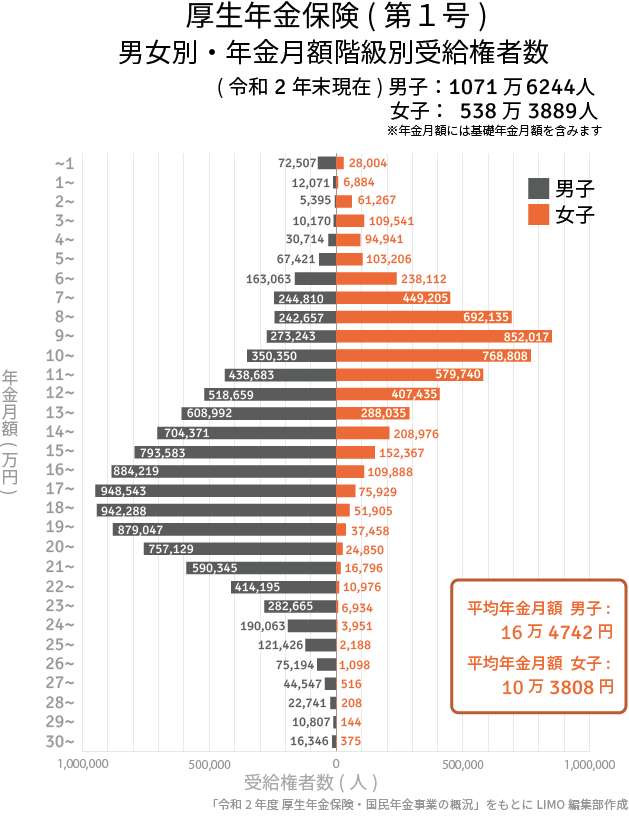
出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
グラフを見ると、男性は「15~20万円未満」が多く、女性は「8~10万円未満」が多いですね。男女では平均だけでなく、ボリュームゾーンも大きく違うことがわかります。
現在年金を受給しているシニア世代は働き続ける女性が少ないものでした。また賃金の差も顕著でしたので、こうした背景から年金の額にも差が出たと考えられます。
今は共働き世代も増え、働く女性は増える一方です。時代が変わったことで、今後年金の男女差は徐々に減ると予想されます。ただし育児や介護でキャリアチェンジするのはまだまだ女性の方が多く、完全に無くなるのはまだ先となるでしょう。
【ご説明】「第1号厚生年金被保険者」とは
厚生年金は現在、下記のように分類されています。
- 第1号厚生年金被保険者…厚生年金保険の被保険者のうち、民間の事業所に使用される者
- 第2号厚生年金被保険者…旧共済年金の加入者(国家公務員共済)
- 第3号厚生年金被保険者…地方公務員共済の加入者
- 第4号厚生年金被保険者…私立学校共済の加入者
参考:企業年金連合会「第一号厚生年金被保険者」
3. 「国民年金」何人が月平均いくら受給している?
同じく厚生労働省年金局「令和2年度 厚生年金・国民年金事業の概況」から、今度は国民年金の受給額を見ていきましょう。
3.1 国民年金の平均月額
〈全体〉平均年金月額:5万6252円
- 〈男性〉平均年金月額:5万9040円
- 〈女性〉平均年金月額:5万4112円
3.2 国民年金の受給額ごとの人数
3/3

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 1万円未満:7万4554人
- 1万円以上~2万円未満:29万3600人
- 2万円以上~3万円未満:92万8755人
- 3万円以上~4万円未満:284万2021人
- 4万円以上~5万円未満:466万3638人
- 5万円以上~6万円未満:776万979人
- 6万円以上~7万円未満:1483万5773人
- 7万円以上~:188万2274人
グラフをみると、男女ともに「6万円以上~7万円未満」が多いことがわかります。
国民年金しか受給できない場合、たとえ満額でも月額6万4816円です。年金だけで生活するのは心許なく感じるのではないでしょうか。
4. 夫婦で受給する年金はいくら?
国民年金・厚生年金の受給額分布を男女別に見てきました。
最後に夫婦で受給する年金の目安額も確認しましょう。
日本年金機構によると、標準的な夫婦が受給する年金は月額で21万9593円です。
ちなみに標準的な夫婦とは、下記のような夫婦が想定されています。
「平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準」
つまり40年間サラリーマンとして平均43万9000円を稼いだ夫と、40年間ずっと専業主婦だった妻の合計年金です。
「標準的な夫婦」と言われれば自分もあてはまるように捉えられますが、実際には「うちと違う」と感じた方も多いのではないでしょうか。
そこで夫婦の働き方ごとに、年金の目安額を整理してみました。
- 夫婦とも厚生年金:26万8550円(夫:16万4742円+妻:10万3808円)
- 夫が厚生年金+妻が国民年金:21万8854円(夫:16万4742円+妻:5万4112円)
- 夫が国民年金+妻が厚生年金:16万2848円(夫:5万9040円+妻:10万3808円)
- 夫婦ともに国民年金:11万3152円(夫:5万9040円+妻:5万4112円)
あくまでも平均ベースではあるものの、働き方によって加入する年金が違う以上、それぞれのパターンを確認する必要があります。
5. 「国民年金と厚生年金」受給額は夫婦でピンキリだった
実際に受給されている年金について、厚生年金と国民年金に分けて見ていきました。平均は厚生年金が14万4366円で、国民年金が5万6252円です。
ただし、厚生年金は現役時代の報酬によって年金額が左右されます。特に今のシニアでは男女差が顕著に見られましたね。男女の差は埋まっても、個人差は今後も変わらず続くことが予想されます。
まずは働き方によって受給額に差があることを知り、可能であればご自身の目安受給額を確認してみましょう。この場合、日本年金機構が運営する「ねんきんネット」でのシミュレーションがおすすめです。
年金だけでは老後資金が足りないこともよくあるケースです。今から老後資金を準備する場合、どのような方法があっているのかも考えてみましょう。
今はインフレのリスクもあるので、預貯金一択はリスクがあるかもしれません。反対に、投資に全資産をつぎ込むのもリスクが高いでしょう。
預貯金・保険・資産運用などをバランスよく振り分け、資産を増やしていくことが大切ですね。長引く梅雨期間に、ぜひ一度マネープランと向き合ってみてはいかがでしょうか。

参考資料
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和4年4月分からの年金額等について」
- 企業年金連合会「第一号厚生年金被保険者」
- 日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)
- 厚生労働省「日本の公的年金は『2階建て』」



太田 彩子


