


人生三大支出である「住宅ローン」。
教育費がかかるのは一般的には子どもが大学生までで、50代前半でかからなくなるというご家庭も多いもの。
老後資金は生命保険文化センターの調査によれば、一般的には65.9歳から使い始める方が多いようです。
それに比べて「住宅ローン」は、人によってかかる年代が異なりますが、中には教育費よりも長くかかり60代になっても残っているという方もいます。
ライフプランやマネープランを考える上では、住宅ローン残高を知っておくことは重要でしょう。
今回はみんなの平均的な住宅ローン残高を確認しましょう。
増えている「住宅ローン利用者」
マイホーム購入時には、多くの方が住宅ローンを利用されると思います。
国土交通省住宅局「令和3年度 民間住宅ローンの実態に関する調査 結果報告書」によれば、貸出額の推移は以下の通り(2022年3月25日公表)。
1/3

出典:国土交通省住宅局「令和3年度 民間住宅ローンの実態に関する調査 結果報告書」
「新築住宅向け新規貸出額の推移」
- 2017年度…7兆7247億円
- 2018年度…8兆6874億円
- 2019年度…9兆3519億円
- 2020年度…8兆9817億円
2/3

出典:国土交通省住宅局「令和3年度 民間住宅ローンの実態に関する調査 結果報告書」
「既存(中古)住宅向け新規貸出額の推移」
- 2017年度…1兆9049億円
- 2018年度…2兆1516億円
- 2019年度…2兆3390億円
- 2020年度…2兆2270億円
新築・中古の新規貸出額をみると、基本的に住宅ローンを利用する人は増加傾向にあります。
コロナ禍1年目である2020年度のみ下がっていますね。
【20代~70代】住宅ローン残高はいくらか
住宅ローンの年代ごとの残高はご存知ない方も多いかもしれませんね。
参考までに総務省統計局の「家計調査(貯蓄・負債編)二人以上世帯(2020年)」から、「住宅・土地のための負債」の現在高を年代別に確認しましょう。
世帯主の年齢階級別「住宅・土地のための負債」の1世帯当たり現在高
全体平均…518万円
- 29歳以下…627万円
- 30~39歳…1253万円
- 40~49歳…1152万円
- 50~59歳…620万円
- 60~69歳…192万円
- 70歳以上…66万円
住宅ローン残高が最も多いのは30代。29歳以下の少なさをみると、30代でマイホームを買う人の多さがわかります。
ただ同じ30代でも、前半と後半では住宅ローンがかかる年齢が異なります。
35年ローンの場合、30歳であれば65歳まで、35歳であれば70歳まで払い続けることになります。
住宅ローン残高をみると、60代では約200万円ほど残っていますね。
ご家庭により返済状況は異なりますが、60代以降も支払う場合にはそれにあわせたライフプランを立てる必要があるでしょう。
「老後資金」も見過ごせない
60代以降も住宅ローンを払い続ける場合、何歳まで働くか考えてしまいますよね。
年金の受給開始年齢は一般的に65歳から。老後資金も65歳から使い始めようと考える方が現段階では多いのではないでしょうか。
2019年には老後、年金以外に2000万円が必要という「老後2000万円問題」が話題になりました。
これは夫婦2人で生活する場合、月の赤字が5万5000円、老後を30年と仮定すると約2000万円足りないという計算になります。
3/3
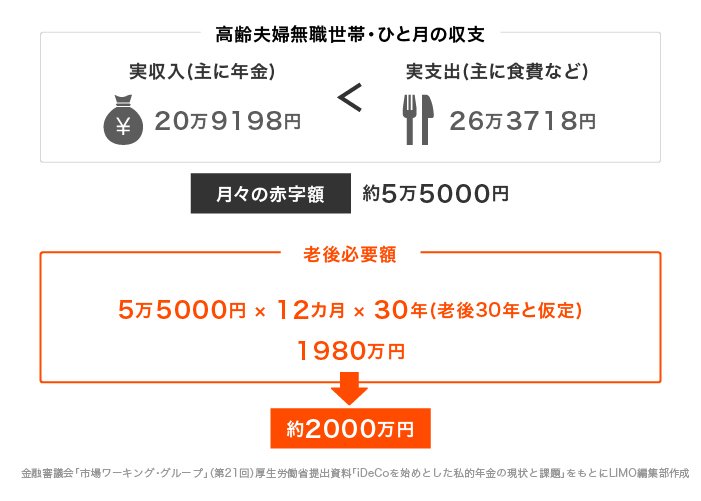
出所:金融審議会「市場ワーキング・グループ」(第21回)厚生労働省提出資料
実際にはお住まいの地域や生活費、またリフォームや介護が必要かなどにより、必要金額は各ご家庭で異なります。
しかし一般的に老後必要となる金額は多いと考えられるため、教育費や住宅ローンとともに、長い期間をかけて備えていく必要があるでしょう。
現役世代のうちはiDeCoや個人年金保険といった私的年金や預貯金、運用などで備えるといいでしょう。
同時に60歳以降いつまで住宅ローンを払うのか、年金は何歳から貰うのか(繰り上げ・繰下げをするのか)、何歳まで働くのかといったことは現役世代のうちから考えておきたいですね。
老後に入り、資産寿命を伸ばすために資産運用をするのも一つです。
いずれもリスクはありますから、ご家庭に合ったプランを考えてみてくださいね。

参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)―2020年(令和2年)平均結果―(二人以上の世帯)」
- 国土交通省「令和3年度 民間住宅ローンの実態に関する調査 結果報告書 」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2020年(令和2年)平均結果-(二人以上の世帯))表8-5」
- 日本政策金融公庫「令和3年度教育費負担の実態調査結果」


宮野 茉莉子


