


年末には「今年ももう終わりか」と思っていたはずが、1月もすでに後半になりました。日々の時間は早く過ぎていくため、先のことを計画的に考える必要があります。無計画に過ごして、後悔することはしたくありませんよね。
老後のこともその一つです。まだ先のことと思っていても、老後はいずれやってきます。「こんなはずじゃなかった!」と後悔しないためにも、早めに対策をとっておくと選択肢が広がりますよ。
今回は「年金」にフォーカスを当ててみます。将来受け取る年金は、実際のところいくらぐらいかご存知でしょうか。シングルと家族でもらえる目安額も気になります。「自分の場合」の正解を見つけるために、受給額事情を紐解いてみましょう。
【注目記事】50歳を超えてから「月30万円の不労所得」を作る4つの方法
日本の年金制度、正しく理解していますか?
年金制度について、あまり意識したことのない方も多いでしょう。毎月保険料を納めていることなので、しくみや制度について正しく理解しておきましょう。
1/2
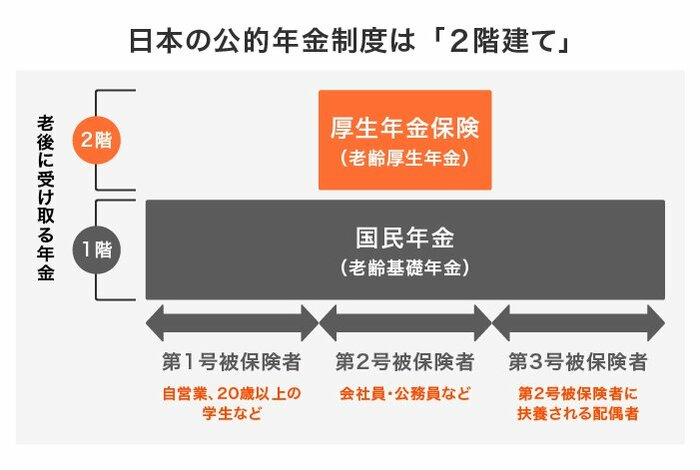
上の図のように、年金制度は2階建てをイメージするとわかりやすいです。
1階にあたるのが国民年金(老齢基礎年金)。日本に住む20歳以上60歳未満の全員に加入義務があり、一律の保険料を納めます。
2階部分として厚生年金があり、こちらは公務員や会社員が上乗せとして加入します。つまり将来受け取れる年金は、以下のように整理できます。
- 自営業や専業主婦(主夫)など…国民年金のみ
- 会社員や公務員など…国民年金+厚生年金
では、実際にいくらぐらいの年金を受給できるのでしょうか。参考までに、現在年金を受給している方の実際の受給額を眺めてみたいと思います。
まずは国民年金の受給額をチェック!
厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」を参考にして、実際に国民年金を受給している方の平均を見てみます。
「国民年金」ひとりあたりの受給額
〈全体〉平均年金月額:5万6252円
- 〈男性〉平均年金月額:5万9040円
- 〈女性〉平均年金月額:5万4112円
2/2


男女ともに平均は5万円台でした。図のとおり、分布の様子も男女で似ています。国民年金は未納や免除の期間があればその分だけ満額から差し引かれるしくみなので、個人間での差はあまり出ません。
自営業や専業主婦(主夫)などは、国民年金だけの受給となります。ひと月の平均が5万円台というのは、少し心もとない金額ですね。
では厚生年金の受給額はいくら?
次に同じ資料から、厚生年金の受給額を見ていきましょう。以下の「厚生年金保険(第1号)年金月額」には、国民年金の金額が含まれています。
「厚生年金」ひとりあたりの受給額
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
全体の平均は14万4366円ですが、実際には〈男性〉16万4742円〈女性〉10万3808円と、約6万円もの差があります。
これは、厚生年金の金額が決まるしくみに理由があります。年金保険料は毎月の給与と賞与から天引きされており、その金額は報酬によって決まります。納めた金額と加入期間によって年金額が決定されるため、現役時代に年収が高かった人ほど年金額も高くなる傾向にあるのです。
男女の賃金差が縮まったとはいえ、育児や介護でキャリアダウンするのは女性の方が多いですよね。私たちが年金を受給する頃でも、年金の男女差はまだ存在している可能性が高いです。
「シングル」「家族」でもらえる年金はどう変わる?
今までみてきた年金額を参考にして、シングル世帯と夫婦世帯の年金月額をシミュレーションしてみたいと思います。ご自身のパターンを参考にしてみてください。
シングル世帯の平均年金受給額(金額の高い順)
- 男性で厚生年金:16万4742円
- 女性で厚生年金:10万3808円
- 男性で国民年金:5万9040円
- 女性で国民年金:5万4112円
夫婦世帯の平均年金受給額(金額の高い順)
- 夫婦とも厚生年金:26万8550円(夫:16万4742円+妻:10万3808円)
- 夫が厚生年金+妻が国民年金:21万8854円(夫:16万4742円+妻:5万4112円)
- 夫が国民年金+妻が厚生年金:16万2848円(夫:5万9040円+妻:10万3808円)
- 夫婦ともに国民年金:11万3152円(夫:5万9040円+妻:5万4112円)
金額はあくまでも平均なので、加入期間や納めた保険料で変わります。しかし、世帯構成や働き方でここまで違いが出るのは、今後のマネープランを考える上でヒントとなりますね。単身世帯や自営業夫婦などは、早急に対策が必要となるでしょう。
老後の対策は「資産形成」も視野に入れて
老後生活の柱になる年金。その平均は国民年金が5万6252円、厚生年金が14万4366円でした。実際には働き方や加入年数でばらつきが出るため、見込みの額を「ねんきんネット」などで確認してみましょう。
年金は2ヶ月に1回だけ振り込まれます。例えば国民年金だけの自営業者であれば、2ヶ月に1度、約11万円が振り込まれるということです。これで2ヶ月やりくりするのは、かなり厳しくなるでしょう。それまでに資産形成をする必要があります。
預貯金も大切な老後対策ですが、残念ながら低金利の現在、高い利息を望めません。数十年先の老後資金を、口座に眠らせておくのはもったいないといえます。資産運用などでお金に働いてもらうことも視野にいれましょう。
もちろん資産運用には一定のリスクもあるため、ノープランで進めるわけにはいきません。しっかりとした情報収集を行い、自分にとっての現実解を見つけてみましょう。

参考資料


太田 彩子


