


新しい年を迎え、「今年こそは!」と目標を掲げることも多いと思います。「貯蓄額を増やしたい」などお金周りの目標は、1月を始期とすると明確になり、モチベーションを保ちやすくなりますよ。
マネープランを考えるとき、大事なのは長い目で考えること。今は先のことと思っていても、遠い未来から逆算することが近道になることもあります。
そこで今回は、いずれ私たちが受給することになる「年金受給額」にフォーカスを当ててみます。最新データをもとに、その平均額を探ってみましょう。
年金制度ってどんなしくみ?
まずは簡単に、日本の年金制度をおさらいしましょう。2階建てをイメージするとわかりやすいです。
1階部分は「国民年金」・2階部分は「厚生年金」1/3
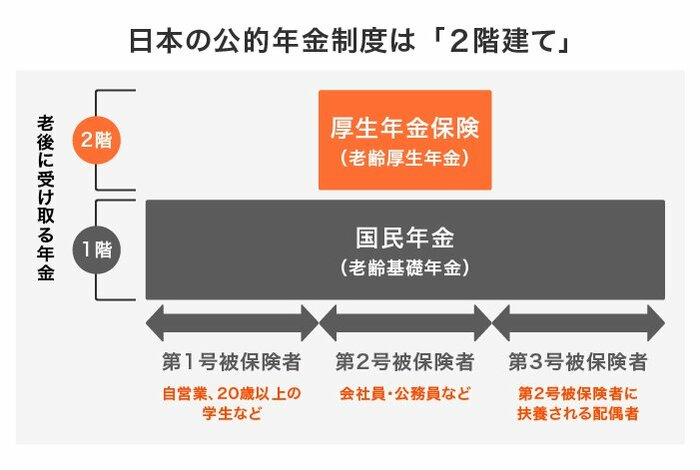
現役時代の年金加入状況により、老後に受け取る年金が変わります
1階部分は、日本に住む20歳から60歳までのすべての人が加入する国民年金(老齢基礎年金)。そして2階部分は、会社員や公務員が上乗せして加入する厚生年金です。
年金保険料を納めることで、将来下記の年金を受け取ることができます。
- 自営業や専業主婦(主夫)など…国民年金のみ
- 会社員や公務員など…国民年金と厚生年金
国民年金の保険料は一律で、2021年度は月額1万6610円。こちらを40年間全納すれば、満額(※1)が受給できる仕組みです。
※1 国民年金の満額:6万5075円(2021年度・月額)
一方で厚生年金は、現役時代の年収に応じて保険料が決まります。納めた保険料と加入期間によって受給額が変わるため、人によって差が出やすいのが特徴です。
国民年金、受給額のようす
それでは、実際に受給している方の平均年金月額を国民年金から見ていきましょう。参考にするのは厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」(最新データ)です。
国民年金の受給額【平均】
〈全体〉平均年金月額:5万6252円
- 〈男性〉平均年金月額:5万9040円
- 〈女性〉平均年金月額:5万4112円
男女でほとんど差が見られません。次に受給額ごとの分布も見ていきます。
国民年金の受給額【分布】
厚労省の最新データより2/3

平均月額は男女ともに5万円台
男性女性ともに、ボリュームゾーンは6万円~7万円未満です。満額が6万5075円だったので、目安はこのあたりになりそうですね。
厚生年金、受給額のようす
次は同資料を参考に、厚生年金の受給額を見ていきます。
厚生年金の受給額【平均】
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
国民年金に比べて、男女差が目立ちます。受給額ごとの分布もチェックしましょう。
厚生年金の受給額【分布】
厚生年金の受給額は、男女差・個人差にも着目!3/3
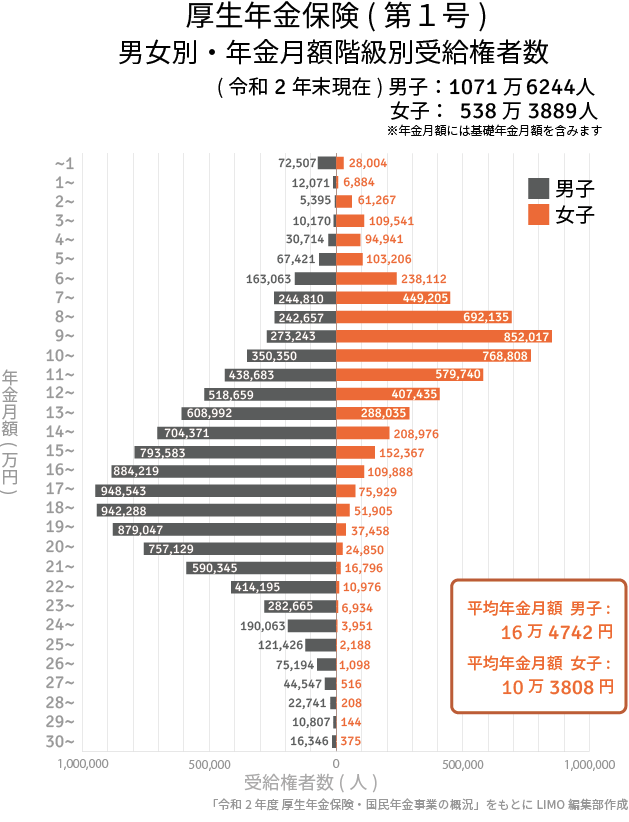
平均月額の差は男女で約6万円
平均ベースで男女差は約6万円。ボリュームゾーンを比べてみても、男性が「15~20万円未満」なのに対して女性は「5~10万円未満」と、大きな差があります。
ご想像のとおり、これは男女における賃金の差が年金額に響いた結果です。特に、現在受給しているシニア世帯は働く女性が少なかったので、差がでてしまうのは当然でしょう。
今後、収入差は解消されても、出産や介護を期にキャリアダウンする女性が多いのも事実です。完全に男女差がなくなるのは、まだまだ先になりそうですね。
【ご参考】働き方ごと、夫婦世帯の平均額
年金種類ごとに、平均受給額を用いて目安となる夫婦の年金額をまとめてみます。
- 夫婦とも厚生年金:26万8550円(夫:16万4742円+妻:10万3808円)
- 夫が厚生年金+妻が国民年金:21万8854円(夫:16万4742円+妻:5万4112円)
- 夫が国民年金+妻が厚生年金:16万2848円(夫:5万9040円+妻:10万3808円)
- 夫婦ともに国民年金:11万3152円(夫:5万9040円+妻:5万4112円)
収入によって差があるのであくまでも目安の一つですが、働き方によって受給額が変わることは参考になります。
特に「夫が国民年金+妻が厚生年金」の夫婦形態だと、夫ひとり分の厚生年金平均に満たないことを考えると、女性も厚生年金に加入することを検討してもいいかもしれません。
老後に向けた資産形成を意識しよう
最新データを参考に、年金額の平均を眺めてきました。
働き方や家族形態によっては、年金だけで生活するのが厳しい現状があります。貯蓄を増やしたいと考えるなら、老後の費用まで含めて計画を立てましょう。
同時に、年金を増やすことや資産運用でお金を増やすことなども選択肢となります。
資産運用にチャレンジする場合、かけられる時間が多いほど有利になる傾向が。リスクを抑えるためにも、幅広く情報収集しつつ、将来のお金を増やしていきたいですね。

参考資料


太田 彩子


