10月1日に緊急事態宣言が解除され、ひと月が経ちました。みなさんはどのようにお過ごしでしたか?
友達と飲み会、家族で外食、夫婦で久々の旅行など、いままで出来なかったことを楽しまれている方もいらっしゃるでしょう。コロナ禍で消費は抑えられてきましたが、世の中は通常運転に戻ろうとしています。
そこで気にかかるのは家計の収支。年金世代の方であれば、この1カ月で生活費がだいぶ増えたという世帯も多いかと。これから老後を迎え年金を受け取る方も気になるのではないでしょうか。
そこで今回は、年金のモデルケースを検証し、次に単身世帯と共働き世帯の年金額についても触れていきます。
年金のキホンをおさらい
「2階建て構造」などと呼ばれる、日本の年金制度の基本をおさらいします。現役時代に加入する年金制度によって、老後に受け取る年金も変わります。
働き方や立場によって、加入する年金が変わります。1/3
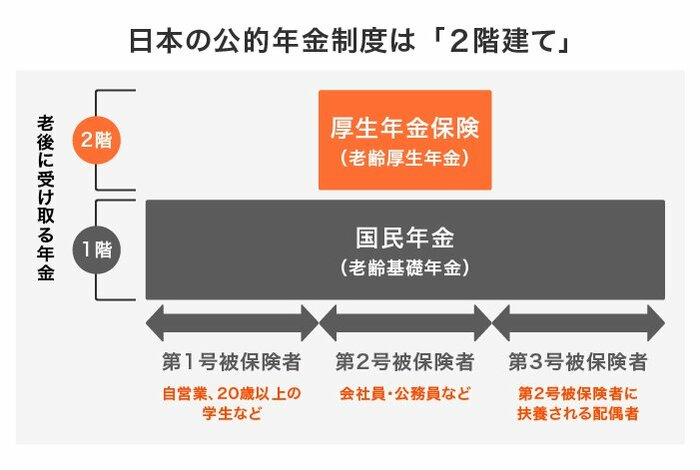
老後に受け取る年金も、現役時代の加入状況によって異なります。
- 1階部分「国民年金」:日本に住む20歳以上60歳未満の全員に加入義務
- 2階部分「厚生年金」:公務員や会社員などが「国民年金」に上乗せして加入
加入資格を満たした場合に老後に受け取る年金は以下の通りです。
- 「国民年金のみ」に加入していた人…「老齢基礎年金」のみの受給
- 「厚生年金」に加入していた人…「老齢基礎年金」+「老齢厚生年金」の受給
「モデル年金」は、ひと月いくら?
ここで、年金受給水準の指標としてしばしば用いられる「モデル年金」について触れます。日本年金機構「令和3年4月分からの年金額等について」によると、モデル世帯の年金は以下のようになります。
令和3年度モデル年金の月額:22万496円
- 夫婦2人分の老齢基礎年金を含む標準的な年金額
- 平均的な収入(平均標準報酬(賞与含む月額換算)43.9万円)で40年間就業
- 受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
この年金額は、「40年間ずっと、ご主人が働いて、奥様が専業主婦だった世帯」を想定したものです。モデル世帯とはいえ、令和のいま、多数派とは言いがたい世帯構成かもしれません。
では、単身世帯や共働き世帯の場合はどのような金額になりそうでしょうか。シングル世帯の場合は、年金受給平均額をそのまま見ていただくことで、ご自身がどのくらい受け取れるかがわかります。
以降、国民年金と厚生年金の平均受給額を見ていきましょう。

独身世帯「国民年金・厚生年金」いくら受け取れるのか
ここからは、厚生労働省年金局「令和元年度 厚生年金保険・国民年金事業年報」より、いまのシニア世代が受け取る「実際の年金額」を見ていきます。
まず、国民年金(基礎年金)から。自営業・フリーランスなどの「第1号被保険者」や、専業主婦(主夫)などの「第3号被保険者」は、老後に「老齢基礎年金」を受け取ります。
国民年金(基礎年金)の受給額事情2/3
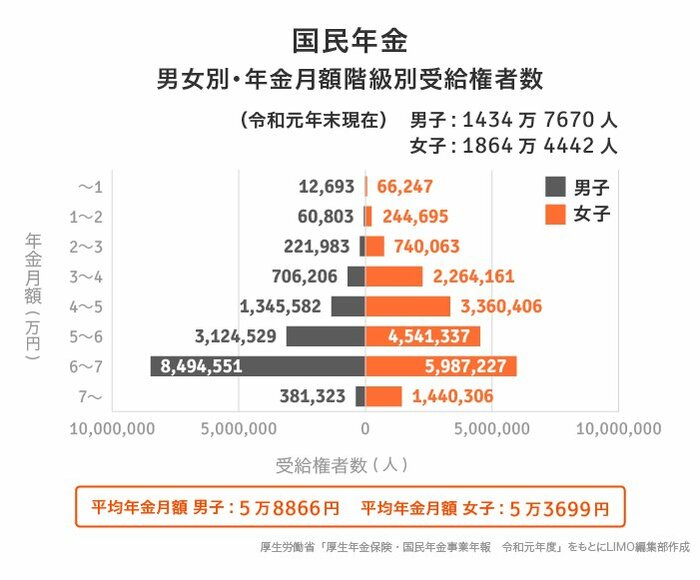
平均月額は男女ともに5万円台ですね。
【国民年金】平均年金月額…全体平均:5万5946円
- 男性平均:5万8866円
- 女性平均:5万3699円
こうしてみると性別による差は無いですが、非常に少ないことがわかりますね。自営業やフリーランスの方は、年金とは別にしっかりと老後資金を準備しておく必要がありそうです。
厚生年金に加入する方は、会社員・公務員などの、いわゆる「サラリーマン」です。老後は、「老齢基礎年金」に上乗せして「老齢厚生年金」を受け取ります。
では、今のシニア世代がどのくらい厚生年金を受け取れているか、同資料より確認していきましょう。
厚生年金の受給額事情3/3
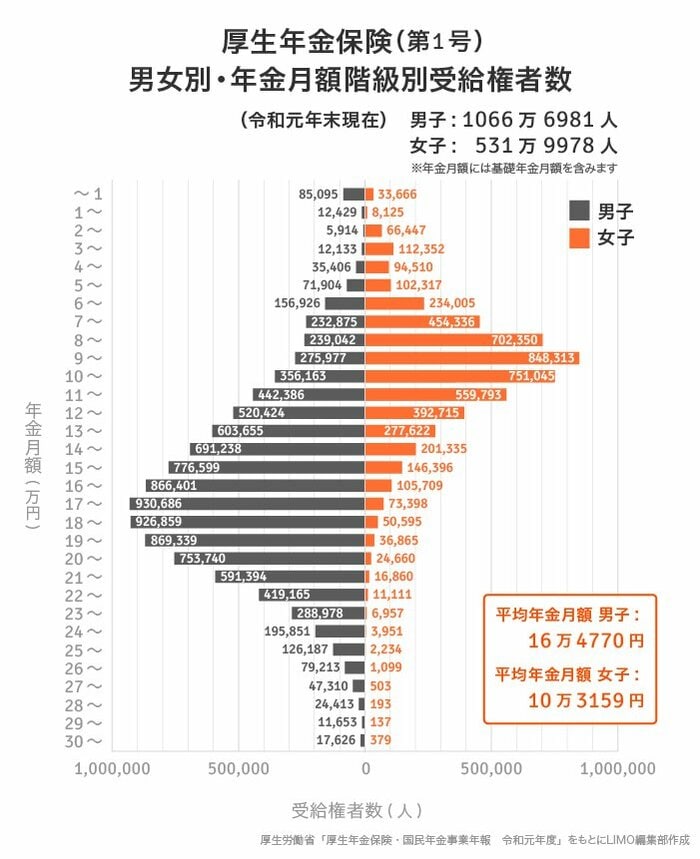
男女差・個人差が大きいですね。
【厚生年金保険(第1号)】平均年金月額…全体平均:14万4268円
- 男子平均:16万4770円
- 女子平均:10万3159円
国民年金と違い、男女で受給額に大きな差があることがわかります。平均額の差は、実に6万円ほどになります。
厚生年金の場合は、現役時代に納めた保険料が、年金加入期間とともに受取額に反映されるしくみです。よって、こうした男女差・個人差が生じます。
女性の平均受給額が低めなのは、出産・育児・介護などのタイミングで働き方を変えたり家庭に入る人が多い、という背景などがあるでしょう。
いずれにしても、厚生年金も年金だけでは心もとないと感じる方も多いと思います。特にシングル世帯は国民年金・厚生年金いずれを受け取る場合も、ご自身で老後の資金をしっかり準備する必要がありそうですね。
「夫婦の働き方」と老後の年金
ここからは、年金の平均受給額もとに、夫婦共働き世帯などのケース別にいくら受給できるか見ていきます。
夫婦の年金受給パターンを4例挙げ、受取額がどのように変わるかを比較してみましょう。夫婦がそれぞれ、さきほどの「男女別平均年金月額」を受け取ることを仮定して、単純計算していきます。
パターン1「夫婦ともに厚生年金」を受給
夫婦合算:26万7929円(夫16万4770円+妻10万3159円)
パターン2「夫は厚生年金・妻は国民年金」を受給
夫婦合算:21万8469円(夫16万4770円+妻5万3699円)
パターン3「夫は国民年金・妻は厚生年金」を受給
夫婦合算:16万2025円(夫5万8866円+妻10万3159円)
パターン4「夫婦ともに国民年金」を受給
夫婦合算:11万2565円(夫5万8866円+妻5万3699円)
上記は男女それぞれの「平均年金月額」に基づいて単純計算したものです。あくまでも参考程度にごらんください。
とはいえ、働き方によって世帯の年金収入が倍以上変わってくることがわかります。
特に、国民年金だけを受給する世帯であれば、大きな資金を用意するための対策が必要ですね。付加保険料の納付、国民年金基金への加入などの、年金を増やす工夫から始められてもよいかもしれません。
また、厚生年金も国民年金よりも受給額が期待できることは確かですが、現役世代の收入には及ばないことを考えると油断は禁物といえそうです。
まとめにかえて
今回は、モデル年金に加え、独身世帯・夫婦共働き世帯など、ケース別の年金受給額をみてきました。
家族構成・健康状態、さらにはライフスタイルや価値観は人それぞれ。当然、老後の暮らしに必要なお金は世帯によって差があるでしょう。一概に「いくら必要」と言い切ることはできません。とはいえ、いずれのケースでも公的年金以外の収入源や貯蓄を備えておく必要がありそうですね。
現役世代が「今から」できることの一つとして、将来の年金額を把握することが挙げられます。ご自身は年金をどのくらい受け取れそうか、「ねんきんネット」や「ねんきん定期便」で確認してみると良いでしょう。
また、老後の準備資金をせっかく備えるのであれば、自分にあった方法で準備したいものです。
お金を賢く準備するために、まずは情報収集から始めてみませんか。マネーセミナーなどを活用して、ご自身に合った資産形成のスタイルを探していきましょう。
関連記事
参考資料
- 日本年金機構「公的年金の種類と加入する制度」
- 厚生労働省年金局「令和元年度 厚生年金保険・国民年金事業年報」
- 日本年金機構「令和3年4月分からの年金額等について」
- 日本年金機構「ねんきんネット」
- 日本年金機構「「ねんきん定期便」とは何ですか。」


宮内 勇資