


2021年9月29日に公表された国税庁の「令和2年分民間給与実態統計調査」によると、1年間を通じて勤務した民間企業の会社員の平均給与は433万円(前年比0.8%減)。男女別でみると男性532万円(同 1.4%減)、女性293万円(同1.0%減)でした。
年収600万円というと1人では難しいですが、夫婦であれば達成しているご家庭もいるでしょう。
ゆとりのある暮らしをおくれるイメージの年収600万円世帯ですが、その暮らしぶりはどうなのでしょうか。総務省の「家計調査報告(貯蓄・負債編)-2020年(令和2年)平均結果-(二人以上の世帯)」から、家族3人、世帯主の年齢48.3歳の暮らしをながめていきます。
【関連記事】まだ遅くない?40歳からつみたてNISAで老後資金を作るには
年収600万円世帯、その暮らしぶりを見せて!
総務省の「家計調査報告(貯蓄・負債編)-2020年(令和2年)平均結果-(二人以上の世帯)」から、年収600万円世帯の世帯のもようや、お財布事情をみていきましょう。また、貯蓄から負債を引いた「純貯蓄(ほんとうの貯蓄)」もみていきます。
【年収600~650万円】二人以上・勤労世帯の貯蓄
- 世帯主の年齢:48.3歳
- 世帯人員:3.29人(うち18歳未満人員0.97人)
- 女性の有業率:54.8%
- 持ち家率:83.0%
平均貯蓄額:1209万円
平均負債額:930万円(うち[住宅・土地のための負債]…874万円)
純貯蓄額:1209万円-930万円=279万円
【650~700万円】二人以上・勤労世帯の貯蓄
- 世帯主の年齢:48.3歳
- 世帯人員:3.37人(うち18歳未満人員0.98人)
- 女性の有業率:56.4%
- 持ち家率:78.4%
平均貯蓄額:1229万円
平均負債額:920万円(うち[住宅・土地のための負債]…861万円)
純貯蓄額:1229万円-920万円=309万円
年収600万円世帯の世帯主の年齢は48歳。18歳未満人員が約1人なので、これから大学に進学する予定のお子さんがいると考えられます。女性の有業率は半分以上なので、夫婦で年収600万円のご家庭が多いようですね。
平均貯蓄額は両方とも1200万円を超えています。一方で、約8割は持ち家に住んでおり、住宅ローンが約900万円残っていると考えられます。
よって、純貯蓄は300万円前後。純貯蓄で見ると思ったよりも少ない印象ですね。
これから住宅ローンを払い続けるとともに、教育費で最もお金のかかる大学費用を払いはじめ、さらに老後資金も同時に貯める……となると、ゆとりがあるとは言い切れない面もあります。
どんな金融商品を保有しているの?
では、同調査から、さらに詳しく保有している金融商品をみていきましょう。
【年収600~650万円】二人以上・勤労世帯の貯蓄
平均年収:622万円
平均貯蓄額:1209万円
【貯蓄の内訳】
- 金融機関:1177万円
- 通貨性預貯金:412万円
- 定期性預貯金:376万円
- 生命保険など:263万円
- 有価証券:126万円
- 金融機関外:32万円
【年収650~700万円】二人以上・勤労世帯の貯蓄
平均年収:672万円
平均貯蓄額:1229万円
****************************************************
【貯蓄の内訳】
- 金融機関:1191万円
- 通貨性預貯金:405万円
- 定期性預貯金:316万円
- 生命保険など:330万円
- 有価証券:140万円
- 金融機関外:37万円
保有している金融商品を見ると、約1200万円保有している貯蓄のうち、預貯金は約700万円ほど。次に生命保険が300万円前後、有価証券は100万円以上です。
預貯金を約6割保有したら、残りは資産運用を取り入れていることが分かりますね。
資産運用も取り入れながら貯蓄をふくらませよう
年収600万円の暮らしぶりを見ると、貯蓄は1200万円以上保有し、資産運用も取り入れていることが分かります。また住宅ローンを払い続け、大学進学を控えているお子さんもいらっしゃるので、老後資金まで考えると余裕があるとは言いにくいと分かりました。
2019年には、年金以外に老後2000万円以上必要と話題になりました。これは夫婦2人で生活する場合、老後に月約5万5000円赤字になり、30年間で2000万円不足するという資産です。
1/1
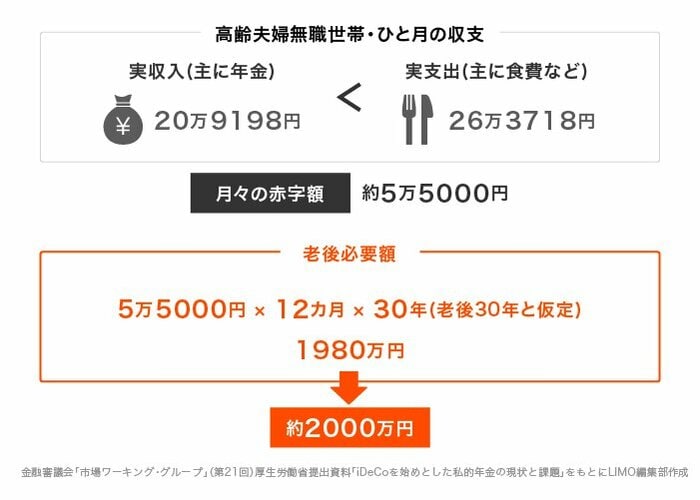
老後資金に向けて約2000万円貯めるとなると、決して簡単ではありません。低金利の今、預金のみで用意するのは難しいですよね。
効率的に老後資金を準備するために、預金とあわせてとりいれたいのが資産運用です。資産運用というとリスクが怖くてはじめられない方も多いですが、最近現役世代でつみたてNISAをはじめる人が増えています。
2021年10月8日に公表された金融庁の「NISA・ジュニア NISA 口座の利用状況調査 (2021年6月末時点) 」によると、つみたてNISAの年代別比率は多い順に「30歳代28.2%、40歳代24.8%、20歳代19.4% 」。
また、日本銀行調査統計局の「資金循環の日米欧比較(2021年8月20日)」より、欧米と日本の一般家庭の資産構成を比べてみましょう。
家計の金融資産構成
【現金・預金】
- 日本…54.3%
- 米国…13.3%
- ユーロエリア…34.3%
【債務証券・投資信託・株式等】
- 日本…15.7%
- 米国…55.2%
- ユーロエリア…29.6%
日本は「現金・預金」が半数以上ですが、米国は「債務証券・投資信託・株式等」が半数以上。欧州では「現金・預金」と「債務証券・投資信託・株式等」が同程度です。日本ではまだまだ資産運用の割合は少ないのですね。
まずは初心者でも始めやすい、運用益が非課税になるつみたてNISAやiDeco(個人型確定拠出年金)などから調べてみてはいかがでしょうか。

関連記事
参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2020年(令和2年)平均結果-(二人以上の世帯)」第8-2表
- 金融庁「NISA・ジュニア NISA 口座の利用状況調査 (2021 年6月末時点) 」
- 日本銀行調査統計局「資金循環の日米欧比較」(図表2「家計の金融資産構成」)


宮野 茉莉子


