


「人生100年時代」といわれる現代では、老後も働き続けようと考える方も多いですよね。
国民年金とは違い、加入月数や収入額に応じて受給額に差が出やすい「厚生年金」。今のシニア世代の厚生年金の平均月額は14万4268円ですが、受給額は1万円未満~30万円以上までさまざまです。
定年後も働き続ける際に気になるのが、働きながら年金をもらえるか、ではないでしょうか。今回は今のシニア世代の「ひと月の厚生年金額」の分布図を確認しながら、働きながら年金をもらう際に知っておくべき「在職老齢年金」について見ていきます。
厚生年金、みんなの平均月額はいくら?
厚生年金の受給額について、厚生労働省年金局の「厚生年金保険・国民年金事業年報 令和元年度」をもとに、その分布図をみていきましょう。
1/1
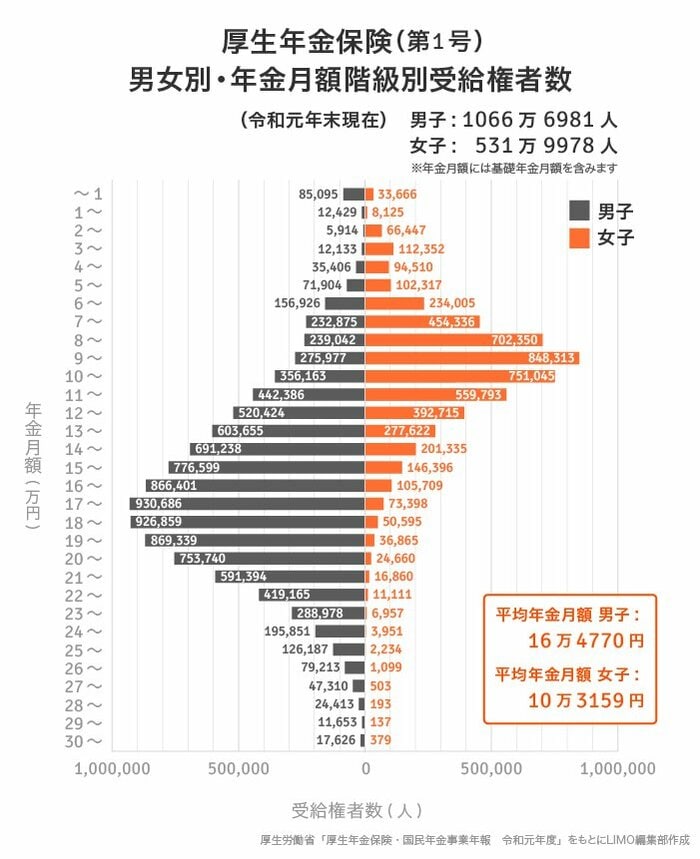
厚生年金保険(第1号)【男性】年金月額階級別老齢年金受給権者数
~5万円未満:15万977人・5万円~10万円未満:97万6724人
10万円~15万円未満:261万3866人・15万円~20万円未満:436万9884人
20万円~25万円未満:224万9128人・25万円~30万円未満:28万8776人
30万円以上:1万7626人
厚生年金保険(第1号)【女性】年金月額階級別老齢年金受給権者数
~5万円未満:31万5100人・5万円~10万円未満:234万1321人
10万円~15万円未満:218万2510人・15万円~20万円未満:41万2963人
20万円~25万円未満:6万3539人・25万円~30万円未満:4166人
30万円以上:379人
※厚生年金には、国民年金部分を含めます。
平均額を見てみましょう。
平均年金月額
- 男子16万4770円
- 女子10万3159円
平均額:14万4268円
分布図を見てみると、男性のボリュームゾーンは17万円台、女性は9万円台です。20歳以上の方が原則全員加入する国民年金とは異なり、厚生年金の受給額は差がありますね。
男女合わせた平均額は約14万円。これは今のシニア世代の受給額ですから、現役世代になれば年金額はさらに減る可能性があります。年金では生活できない可能性が高いため、老後に向けてまとまった金額を貯蓄をしたり、老後も働いて収入を得たりする必要があるでしょう。
働きながら年金は受給できる?「在職老齢年金」とは
60歳を超えて働き続ける場合、知っておきたいのが「在職老齢年金」です。内容を確認しましょう。
在職老齢年金
- 対象者…70歳未満で就職して厚生年金に加入する方。また、2007年4月1日以降、70歳以上で厚生年金適用事業所に務めている方。
- 内容…「老齢厚生年金額と給与・賞与(総報酬月額相当額)」に応じて、年金の一部や全額の支払いが止まる場合があります(調整されるのは老齢厚生年金のみで、老齢基礎年金(国民年金)は対象となりません)。
基本的に、年金の支給開始は65歳からです。ただし60~65歳未満であっても、以下の要件を満たせば「特別支給の老齢厚生年金」を受給できます。
「特別支給の老齢厚生年金」の対象者
- 男性の場合:昭和36年4月1日以前生まれ
- 女性の場合:昭和41年4月1日以前生まれ
- 老齢基礎年金の受給資格期間10年以上
- 厚生年金保険等の加入期間1年以上
- 60歳以上
65歳未満の方でも、特別支給の老齢厚生年金を受給している場合、在職老齢年金の対象となります。
在職老齢年金は、65歳未満と65歳以上で計算方法が異なります。65歳未満の方の場合、次の方法で計算されます。
65歳未満の在職老齢年金の計算方法
基本月額=加給年金額を除いた「特別支給の老齢厚生(退職共済)年金の月額」
総報酬月額相当額=「その月の標準報酬月額+その月以前1年間の標準賞与額÷12」
- 「基本月額+総報酬月額相当額=28万円以下」:全額支給
- 「総報酬月額相当額が47万円以下、基本月額が28万円以下」:「基本月額-(総報酬月額相当額+基本月額-28万円)÷2」
- 「総報酬月額相当額が47万円以下、基本月額が28万円超」 :基本月額-総報酬月額相当額÷2
- 「総報酬月額相当額が47万円超、基本月額が28万円以下」 :基本月額-{(47万円+基本月額-28万円)÷2+(総報酬月額相当額-47万円)}
- 「総報酬月額相当額が47万円超、基本月額が28万円超」:基本月額-{47万円÷2+(総報酬月額相当額-47万円)}
※厚生年金基金に加入していた期間がある場合、厚生年金基金に加入しなかったと仮定して計算した老齢厚生年金額をもとに基本月額を算出。
※厚生年金基金加入期間がある人の年金は、老齢厚生年金のうち報酬比例部分の一部が代行部分として厚生年金基金から支払われる。このため、在職老齢年金の停止額を計算する際、代行部分を国が支払うべき年金額とみなして基本月額を算出。
※年金支給月額がマイナスの場合、年金は全額支給停止。加給年金も支給停止。
ただし、「基準額28万円」につていは、2022年4月より65歳以上と同じく「47万円」に引き上げられます。これにより、年金を受けるために就労制限をしていた方などはより働けるようになるでしょう。
次に65歳以上の方の計算方法です。
65歳以上の在職老齢年金の計算方法
- 「基本月額+総報酬月額相当額=47万円以下」:全額支給
- 「基本月額+総報酬月額相当額=47万円超」:基本月額-(基本月額+総報酬月額相当額-47万円)÷2
在職老齢年金について、年金が減るから給料を抑えたほうが良いかという悩みが出てきますが、個々人の老後の暮らしや働き方・生き方によるため一概には言えません。ただし働き続けることを考えられている方は、前もって自分が受給できる年金額を確認するなどして、老後の働き方について考えておくとよいでしょう。
同時に貯蓄も考えよう
老後も働き続けることは大切ですが、働きながら気になるのはいつまで元気で働けるかです。そういった不安を払拭するためにも、あわせてしっかり貯蓄を準備していくとよいでしょう。
2019年には老後に年金以外に2000万円が必要と言われましたが、まとまった金額を貯蓄するのは時間がかかるものです。「給与のみでは貯まらないかも」といった不安もありますよね。
今は低金利の時代ですから、預金においておくだけでなく、投資信託や保険、株式などの資産運用も検討したいところですね。つみたてNISAやiDeco(個人型確定拠出年金)などの制度もありますから、上手に活用してみては。
資産運用の勉強には、動画やオンラインセミナーなども活用しながら、効率よく学ばれるといいでしょう。資産運用には定年もありませんから、一つのスキルとして身につけておくといいかもしれませんね。

参考資料
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「在職中の年金(在職老齢年金制度)」
- 日本年金機構「60歳台前半(60歳から65歳未満)の在職老齢年金の計算方法」
- 厚生労働省「年金制度改正法(令和2年法律第40号)が成立しました」
- 日本年金機構「65歳以後の在職老齢年金の計算方法」


宮野 茉莉子


