
長期化するコロナ禍。退職金を上乗せして早期・希望退職募集を募る企業の動きを耳にする機会が増えましたね。
退職金は一時金受け取りと年金受け取りでは課税方法が異なります。どちらを選んだ方が受け取り金額が多くなるのか、シミュレーションをしてみたいと思います。また、各人の状況によって変わってくる、選ぶ際のポイントも併せてお伝えします。
退職金を一時金で受け取る場合
退職金を一時金で受け取る場合は、退職所得として課税されます。企業年金を一時金で受け取る場合も同様です。
退職所得の計算方法
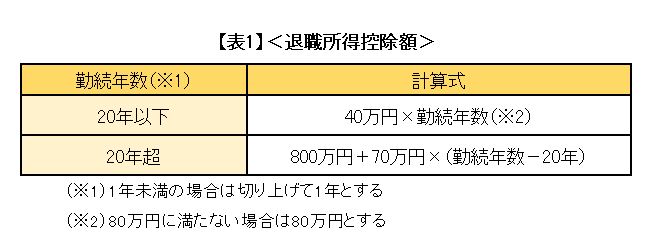
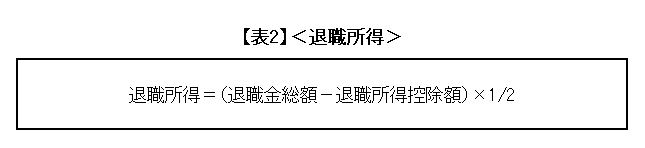
退職所得は退職金の総額から、勤続年数によって計算方法が異なる退職所得控除額を差し引いた金額を2分の1にした金額です。【表1】【表2】をごらんください。
1/3
2/3
※国税庁「退職金を受け取ったとき(退職所得)」より筆者作成
たとえば、「退職金2000万円、勤続30年」の場合は、
800万円+70万円×(30年-20年)=1500万円
(2000万円-1500万円)×1/2=250万円
よって、退職所得は250万円になります。
そして、国税庁「退職所得の源泉徴収税額の速算表」から退職所得250万円の税額を計算すると、15万5702円となりました。(※3)
勤続年数が長いほど退職所得控除額は増えるので、勤務年数が長い人は一時金で受け取ることで税金がかからないケースもあります。
退職所得は他の所得とは切り離して税額が計算される分離課税です。そのため、退職金を受け取ったことで社会保険の計算のもととなる算定額が上がることはありません。
退職金を「年金」で受け取る場合
退職金を年金で受け取る場合は、雑所得として公的年金と合算され、公的年金等控除額が適用されます。
控除額は65歳未満と65歳以上で異なり、年金以外の所得の合計が1000万円以下の場合、65歳未満は60万円まで、65歳以上は110万円まで非課税となります。
年金収入が控除額を超えた場合は、他の所得と合算され総合課税となります。そのため、税金や社会保険料の負担が増える可能性があります。
年金受け取りには企業によってさまざまなスタイルがあります。10年、20年などの一定期間年金を受け取れる確定年金、生涯年金を受け取れる終身年金が選べる場合も。
また、年金受け取りの場合、基本、運用利率が適用され、利息が上積みされるので、額面では一時金よりも多く受け取れます。ただし、税金や社会保険料を含めて考える必要があるので、実際の受け取り額を次項で比較してみましょう。
どちらが得かシミュレーション
次の条件で、一時金で受け取った場合と年金で受け取った場合の60歳から84歳までの手取り額を比較してみます。
条件
- 年齢59歳 配偶者あり(59歳扶養配偶者:厚生年金なし)
- 勤続年数30年・60歳定年
- 60歳から64歳まで再雇用(年収200万円)
- 公的年金 65歳から84歳まで20年間200万円を受け取る
この条件で、「退職金2000万円」を、一時金で受け取る場合と60歳から10年確定年金(年率2%)で年間約220万円を受け取る場合を比較します。
一時金で受け取った場合の手取り額(概算)
【一時金】
- 退職金:2000万円
- 所得税:約15万6000円(※3を参照)
- 住民税:250万円×10%=25万円
- 手取り額:約1959万4000円
【60歳~64歳】
- 給与収入:200万円
- 所得税:200万円-(給与所得控除68万円+基礎控除48万円+配偶者控除38万円+社会保険料30万円)×5%=8000円
- 住民税:200万円-(給与所得控除68万円+基礎控除43万円+配偶者控除33万円+社会保険料30万円)×10%=2万6000円
- 社会保険料:30万円(給与収入×15%で計算)
- 年間手取り額:約166万6000円
- 5年間の手取り額:約833万円
【65歳~74歳】
- 公的年金:200万円
- 所得税:0円
- 住民税:0円
※年金収入から公的年金等控除および各種控除を引くと0円になる。
- 社会保険料:16万円(年金収入×8%で計算)
- 年間手取り額:約184万円
- 10年間の手取り額:約1840万円
【75歳~84歳】
- 公的年金:200万円
- 所得税:0円
- 住民税:0円
- 社会保険料:12万円(年金収入×6%で計算)
- 年間手取り額:約188万円
- 10年間の手取り額:約1880万円
※社会保険料はお住まいの地域によって保険料の額や算定方法が異なります。ここでは概算として出しています。
一時金で受け取った場合の60歳から84歳までの手取り額の総額は約6512万4000円となりました。
年金で受け取った場合の手取り額(概算)
【60歳~64歳】
- 給与収入+企業年金:420万円
- 所得税:(雑所得137.5万円+給与所得132万円)-(基礎控除48万円+配偶者控除38万円+社会保険料30万円)×5%=約7万7000円
- 住民税:所得153万5000円+10万円×10%=約16万4000円
- 社会保険料:30万円(給与収入×15%で計算)
- 年間手取り額:約365万9000円
- 5年間の手取り額:約1829万5000円
【65歳~69歳】
- 公的年金+企業年金:420万円
- 所得税:雑所得288.5万円-(基礎控除48万円+配偶者控除38万円+社会保険料33万6000円)×5%=約8万4000円
- 住民税:所得168万9000円+10万円×10%=約17万9000円
- 社会保険料:33万6000円(年金収入×8%で計算)
- 年間手取り額:約360万1000円
- 5年間の手取り額:約1800万5000円
【70歳~74歳】
- 公的年金:200万円
- 所得税:0円
- 住民税:0円
※年金収入から公的年金等控除および各種控除を引くと0円になる。
- 社会保険料:16万円(年金収入×8%で計算)
- 年間手取り額:約184万円
- 5年間の手取り額:約920万円
【75歳~84歳】
- 公的年金:200万円
- 所得税:0円
- 住民税:0円
- 社会保険料:12万円(年金収入×6%で計算)
- 年間手取り額:約188万円
- 10年間の手取り額:約1880万円
年金で受け取った場合の60歳から84歳までの手取り額の総額は約6430万円となりました。
額面と手取り金額の比較 「退職金+給与収入+公的年金」
【グラフ】「退職金+給与収入+公的年金」の総額 一時金と年金受取比較例 をご覧ください。
3/3

退職金と給与収入、公的年金を合わせた総額を額面で比較してみると、退職金を一時金で受け取った場合は7000万円となり、年金で受け取った場合は利息分増えて7200万円となります。
しかし、税金と社会保険料を引いた手取りで比較すると、一時金では約6512万4000円、年金では約6430万円となり、82万4000円一時金受け取りの方が多くなる結果となりました。
退職金の受け取り方法は「ライフプランに合わせて」総合的に判断を
上記のシミュレーションは、あくまでも一例であり、その人の収入や家族構成、ライフプランなどによっても適した方法は変わってきます。また企業によっては、一時金と年金受け取りの併用ができる場合もあります。利率や受け取り年数などの詳細も含めて、事前に確認しておきましょう。
一時金で受け取るメリットは、退職所得控除によって税負担が軽減されるだけでなく、住宅ローンの残債がある場合など、一時金によって清算できれば、以後の利息の負担をなくすことができます。
一方で、長い老後を考えて計画的にお金を使うことができないタイプの人は、一時金で受け取ることは避けた方がいいかもしれません。
年金受け取りは税金や社会保険の負担が増える可能性がありますが、定期的に振り込まれるため、使い過ぎを防ぎ、一定期間安定収入を得られるメリットがあります。
受け取り額の差だけに注目するのではなく、ご自身のライフプランに合った選択ができると老後の安心につながるでしょう。

参考資料
- 国税庁「退職金を受け取ったとき(退職所得)」
- 国税庁「退職所得の源泉徴収税額の速算表」
- 国税庁「公的年金等の課税関係」
- 国税庁「給与所得控除」
- 国税庁「基礎控除」
- 国税庁「配偶者控除」
- 国税庁「所得税の税率 所得税」


石倉 博子