長期化するコロナ禍、収入減により住宅ローン返済に困る世帯が増えています。日本経済新聞の報道によると、金融機関から返済猶予などの救済措置を受けられた人は、東日本大震災の際の5倍に達したとのこと。
その一方で、在宅勤務の普及など、生活スタイルの変化が生じたことにより、住環境の見直しをする家庭も増加傾向にあるようですね。
今回は、年収600万円の世帯はどのくらいの価格の家を購入しているのか、頭金はどのくらい準備したらいいのか、「年収600万円」をキーワードにして、マイホーム購入のための無理のない返済計画をご提案します。
年収600万円世帯はいくらの家を買っている?
年収によって買える物件は異なります。物件の購入価格が年収の何倍になるかを表したものが、「年収倍率」です。
住宅金融支援機構が【フラット35】を利用した人のデータを基に集計した調査結果から、物件の種類による年収倍率を表に表しました。
年収倍率
1/3

※年収倍率は所要資金を世帯年収で除した数値 ※住宅金融支援機構「フラット35利用者調査(2019年度)」を元に筆者作成
表中の年収倍率(5.5倍~7.3倍)から、年収別の購入価格を出してみましょう。
年収倍率を元にした購入価格
2/3

※住宅金融支援機構「フラット35利用者調査(2019年度)」を元に筆者作成
年収600万円の世帯の購入価格は3300万円~4380万円となりました。
表中の年収倍率を見てわかるように、土地付きの注文住宅が一番高価格となり、次に高いのがマンションの価格です。一番価格が安いのが中古の戸建てとなります。
物件の種類によって幅があることを理解した上で、購入価格の目安として見てください。
頭金はいくら準備したらいい?
年収600万円世帯の物件購入価格の目安はわかりましたが、頭金はどのくらい準備したらいいのでしょうか。これについて考える時に、まずは返済負担率を知っておきましょう。
返済負担率とは、年収に占める年間の返済額の割合のことで、返済比率ともいいます。
返済負担率(%)= 年間の返済額÷年収×100
住宅金融支援機構の【フラット35】が設けている総返済負担率は、年収400万円未満の場合は30%以下、年収400万円以上の場合は35%以下となっています。(※)
※収入に関するご利用条件|長期固定金利住宅ローン 【フラット35】
これは返済負担率の上限であり、これ以上の場合は融資を受けられないという基準です。
一般的には、無理のない返済をしていくための返済負担率は20%~25%といわれています。年収600万円世帯であれば、年間の返済額は120万円~150万円です。
返済負担率を20%にした場合、返済期間35年、金利2%、元利均等返済での借入可能額は概算で3018万円となります。(※)
※毎月の返済額から借入可能金額を計算:【フラット35】を利用して計算
先ほどの年収600万円の物件購入価格の中央の値をとって3840万円の物件を購入したと仮定すると、借入額3018万円から頭金は822万円必要であることが分かります。約20%が頭金となりました。
実際は、さらに諸経費が100万円~200万円程度かかるので、トータルで1000万円を住宅購入資金として準備しておくことが理想といえます。
頭金が不足している場合には
年収600万円の世帯が4000万円弱の住宅を購入する際には、準備資金としてざっくりと1000万円程度必要となることが分かりました。
しかし現実的には、年収600万円で1000万円の資金を用意してから住宅購入を考えていたら、ライフプランにおける適切な住宅購入時期を逃してしまうかもしれません。
準備資金が不足しているならば、物件価格を500万円下げるなどして対処しましょう。
現在、住宅ローンの金利は軒並み低金利となっているので、頭金が貯まるのを待つよりも早めに購入した方がよい場合があります。その理由は二つあります。
住宅ローン控除
一つ目は住宅ローン控除です。年末ローン残高の1%が所得税から控除されますので、金利が1%未満の低金利で借りることができれば、利息よりも控除額の方が大きくなります。また借入額が多い分、控除額も増えます。
返済が早く終わる
二つ目として、早めに返済が終わる、というメリットがあります。
若いうちに住宅ローンを組めば、その分返済も早く終わるので、残りの期間を老後資金の準備に充てることができます。仮に55歳で完済できれば、定年までの年収が一番高い時期の5年~10年を使って、老後資金を貯めることができます。
これらのことは、決して頭金がない状態での購入を促しているわけではありません。頭金は少なくとも購入価格の10%は確保しておくべきです。その前提をクリアした上で、上記のケースについて考えてみるといいでしょう。
無理のない返済計画とは
返済負担率を20%とすると、年収600万円世帯の年間の返済額は120万円になります。これは一般的に無理のない返済額とされますが、各家庭の状況や時期によっては適切とはいえません。
共働きで世帯年収が600万円の場合、子どもが小さいうちは一方の収入が途絶える可能性があります。また、教育費がかさむ時期には、20%が厳しいと感じるかもしれません。
このようなライフプランに合わせて、返済額を増やしたり、減らしたりできればいいのですが、一旦組んでしまったローン返済額を変更するのは、手間とコストがかかります。そのため、最初から無理のない返済計画を立てることが重要となります。
返済計画を立てるためには、まずはライフプランをもとに、支出が多くなる時期を把握する必要があります。参考に、次の条件を設定してシミュレーションをしてみました。
<条件>世帯主:30代男性、会社員、年収600万円、退職金あり
家族:配偶者と子ども2人
生活費:25万円(※)
住居費:10万円(住宅ローン)
貯蓄額:300万円
※総務省「家計調査 家計収支編|総務省 (二人以上の世帯)」を元に設定
<年収600万円世帯のライフプランシミュレーション>
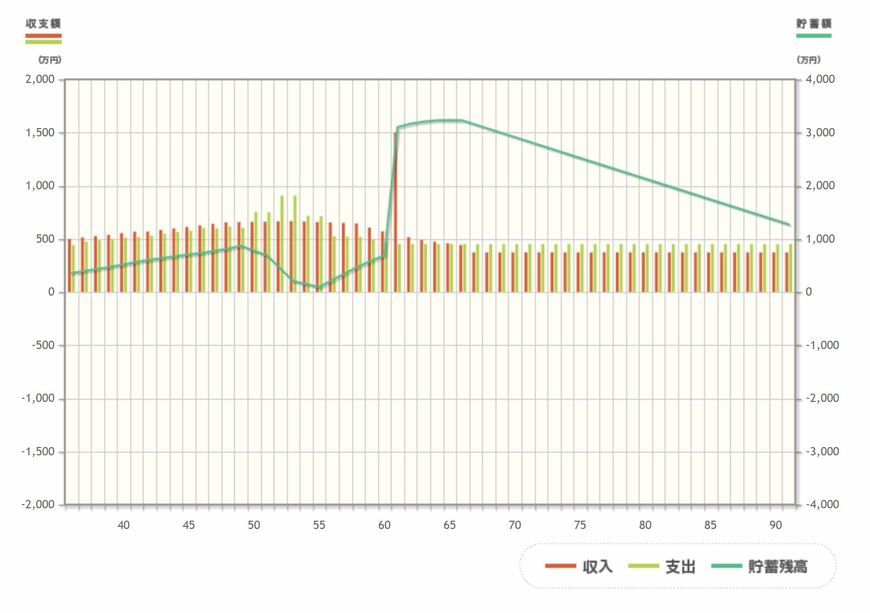
50歳から55歳にかけて、支出が大きく増え、貯蓄が減っていることがわかります。これは子ども2人の大学進学と重なっていることで、教育費の支出が影響しています。
このように、ライフプランによる収支状況を見て、マイナスになる時期がないように余裕を持った返済計画を立てましょう。そして、返済に余力がある時は、繰上げ返済をして期間を短くし、支払う利息を減らしましょう。
返済が厳しい場合は
ライフプランはその時々で変更になることもあると思います。その際はシミュレーションをし直して、収支状況を更新しておきましょう。
また、無理のない返済計画を立てたつもりが、予想に反して返済が厳しくなることもあります。その場合は、早めに利用している金融機関に相談にいきましょう。
返済期間を延長してもらう、一定期間利息の支払いだけにしてもらうなどの対応を受けられるかもしれません。くれぐれも延滞をしないように気を付けましょう。一度延滞をしてしまうと信用情報に傷がつくことになります。
年収600万円世帯の物件購入価格から、返済負担率を元にした無理のない返済額までご紹介してきました。
これらはあくまでも目安であって、各家庭の生活スタイルや家族構成、ライフプランによって大きく変わってきます。
より正確に知るためには、ファイナンシャルプランナーなどにプランニングをしてもらうとよいでしょう。住宅は一番大きな買い物です。後悔しないためにも、しっかりと計画を立ててから購入したいものですね。

参考資料
- 日本経済新聞「住宅ローン困窮、5万人超 長引くコロナ禍で大震災時の5倍に 新規融資膨張でリスク増す」 2021年4月9日
- 日本経済新聞「住宅高値圏、ローンに工夫 頭金・返済プランで安全策」2021年3月15日
- 住宅金融支援機構 毎月の返済額から借入可能金額を計算:【フラット35】
- 総務省統計局「家計調査(家計収支編) 調査結果」
- 金融庁 ライフプランシミュレーション
- 住宅金融支援機構 フラット35利用者調査
- 住宅金融支援機構 10月よりフラット35のご利用条件を簡素化します(【フラット35】(保証型)も同様に簡素化します):長期固定金利住宅ローン 【フラット35】



石倉 博子