「平成30年度税制改正大綱」により、2020年1月から税制の改正が行われます。
これは、昨今、フリーランスの増加など働き方の多様化が進む中、働き方によって控除に差がでないようにするための見直しです。また、所得の高い人から低い人への「所得の再分配」を機能させるために、高所得者は増税となるような改正となっています。
税制改正の影響は一時的なものではなく、長期的に積み重なり、家計やライフプランに影響を与えますので、2020年にどのような税制改正が行われるかについて整理していきましょう。
所得税計算の仕組み
まずは、そもそも所得税がどのように計算されるかについてみていきたいと思います。
個人事業主だと、仕事をするために必要な経費を引くことができますが、企業に勤めている給与所得者も同様で、「給与所得控除」という名目で給与収入から差し引くことができます。
給与収入から給与所得控除を差し引いた金額が「所得」で、さらに「所得控除」を差し引いて「課税所得」を出します。「所得控除」は14種類あり、代表的なものが社会保険料控除や配偶者控除・扶養控除などで、誰でも適用できる「基礎控除」もこの所得控除に含まれます。そして課税所得に応じて税金がかかる仕組みとなっています。
収入 ー 給与所得控除 = 所得
所得 ー 所得控除 = 課税所得
課税所得 × 税率 = 所得税額
すなわち、給与所得控除や所得控除の額が増えれば税額は減ることになり、逆に控除額が減れば課税される税金は増えることになります。
2020年税制改正の主なポイント
今回の税制の主な改正点は4つです。
① 給与所得控除の一律10万円の引き下げ
② 基礎控除の一律10万円の引き上げ
③ 所得金額調整控除の創設
④ 配偶者・扶養親族等の合計所得金額要件等の見直し
① 給与所得控除額の一律10万円の引き下げ
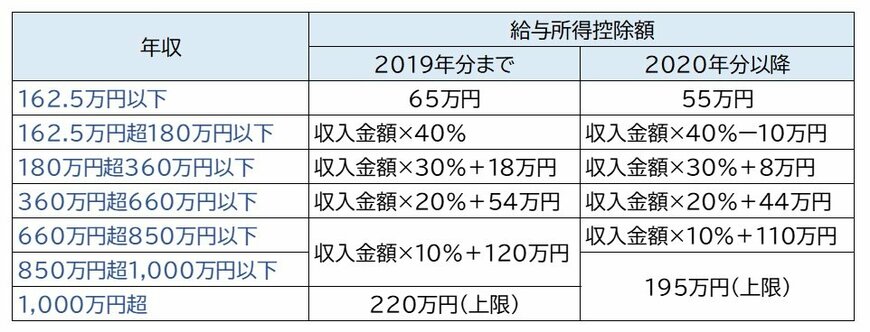
給与所得控除の額が一律10万円引き下げられることになりました。また、控除の要件である「給与等の収入金額」の上限が、現行の「年収1,000万円」から「年収850万円」となり、給与所得控除の上限額も現行の220万円から195万円と変更されます。すなわち、年収850万円以上の方にとっては、10万円以上の引き下げ額となります。
【給与所得控除額速算表 新旧一覧】1/3
② 基礎控除額の一律10万円の引き上げ
基礎控除は全ての納税者に適用される所得控除で、一律38万円を控除することができます。これが2020年1月以降は一律10万円引き上げられ、48万円に増額されます。
また、これまで基礎控除については適用要件はありませんでしたが、所得金額に応じて控除額が段階的に減額されることになります。
【基礎控除額 新旧一覧】2/3
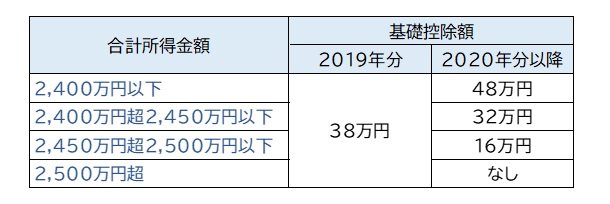
このように、合計所得金額が2,400万円を超えると基礎控除の額が段階的に引き下げられ、2,500万円を超えると控除対象から外れることになります。
給与所得控除額の引き下げと、この基礎控除の引き上げをトータルで考えると、年収850万円以下の方は影響を受けませんが、年収850万円を超えると所得税の増税となります。ただし、年収850万円超でも、23歳未満の扶養親族がいる場合などは、後述する「所得税額調整控除」によって税負担の軽減が行われます。
なお、フリーランスや自営業の場合、給与所得控除の引き下げの影響はなく、基礎控除の引き上げのみが関係するので、今回の改正で減税の恩恵を受けることができるといえます。
基礎控除の引き上げに伴い、住民税の基礎控除の額も同様に変更が生じます。住民税の場合、2021年6月以降の給与から天引きで徴収される税額に影響することになりますので覚えておきましょう。
③ 所得税額調整控除の創設
今回の税制改正では、前述の通り年収850万円を超えると所得税が増税となるので、子育てや介護世代の負担が増えないように、新たに「所得金額調整控除」が創設されることになります。
対象者は年収850万円を超え、かつ以下の3つの条件のいずれかに当てはまる給与所得者です。
(1) 本人が特別障害者である
(2) 23歳未満の扶養親族がいる
(3) 特別障害者である同一生計配偶者、あるいは扶養親族がいる
控除額計算式:(年収 ー 850万円)× 10% = 控除額
なお、年収1,000万円が上限になるので、年収1,000万円以上での控除額は一律15万円となります。
【給与所得控除と基礎控除の改正による負担増について】3/3
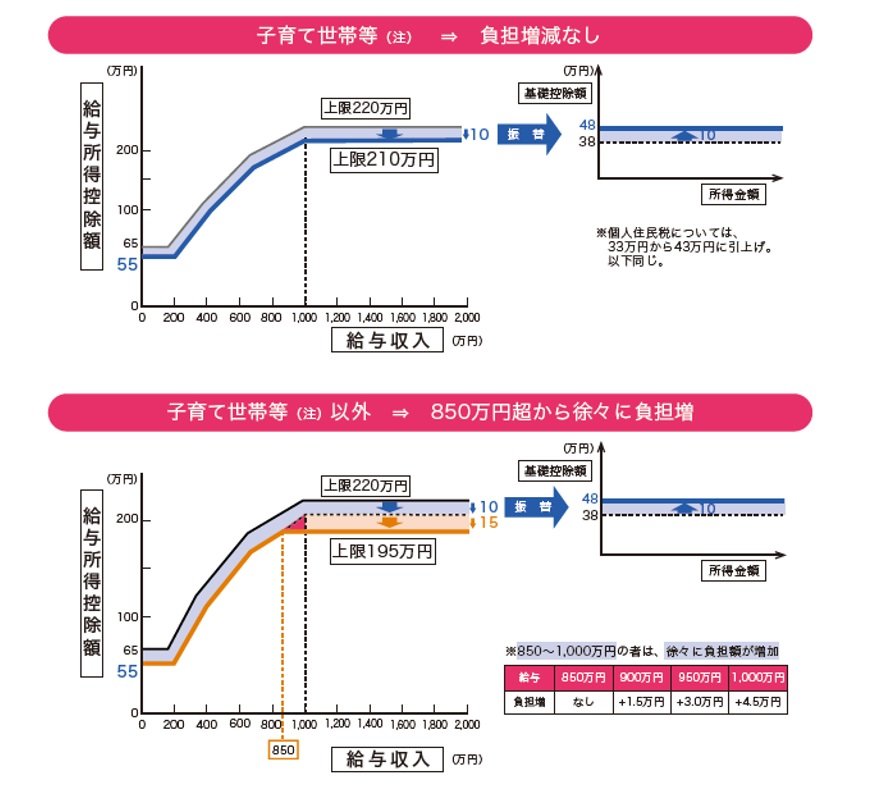
注:23歳未満の扶養親族を有する者及び特別障害者控除の対象である扶養親族等を有する者等(いわゆる「介護」を受けている者以外の特別障害者を含む)
出典:財務省ウェブサイト
④ 配偶者・扶養親族等の合計所得金額要件等の見直し
上記の改正に伴い、配偶者控除や扶養控除を受けるための要件である合計所得金額についても見直しされます。
配偶者や扶養親族の扶養の要件は、これまで合計所得金額38万円以下でしたが、2020年以降は合計所得金額48万円以下に変更となります。ただ、給与所得控除額の10万円引き下げに伴う改正なので、年収額が「103万円以下」であることは変わりありません。
また、2018年度の配偶者控除・配偶者特別控除の改正で加わった「源泉控除対象配偶者」についても要件が見直されます。
これは、適用要件のひとつである配偶者の合計所得金額「85万円以下」が「95万円以下」に変更となるものですが、これも給与収入の要件が変わるわけではありませんので、年収額は「150万以下」で、控除額も38万円のまま変更はありません。
その他、配偶者特別控除の対象となる配偶者の合計所得金額要件や、勤労学生の合計所得金額要件もそれぞれ合計所得金額が10万円引き上げられますが、給与収入の要件はそのままなので、特に影響はないでしょう。
まとめ
2020年の税制改正により、年収や家族構成などによっては、実質的に増税となる世帯も出てきます。今後のライフプランにも影響しますので、ご自身にどのような影響があるのかを事前にチェックしておきましょう。必要に応じて、家計の見直しやライフプランを再検討することをおススメします。



渡邊 裕介