2. みんなの貯蓄額はいくら?「平均」と「中央値」を並べてみる
制度の変更で家計への関心が高まる中、「ほかの世帯はどのくらい貯蓄しているのだろう」と気になる方も多いのではないでしょうか。ここでは公的統計をもとに、二人以上世帯の貯蓄の実態を確認してみましょう。
2.1 二人以上世帯の貯蓄の平均は2059万円
総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」(2026年5月19日公表)によると、二人以上の世帯における1世帯あたりの平均貯蓄現在高は2059万円でした。前年と比べて3.8%増(75万円の増加)で、2002年以降の調査で最多となっています。
貯蓄現在高の推移(表Ⅰ-1-1)を見ると、2019年以降は7年連続の増加です。2016年の1820万円と比べると、239万円多くなっています。年間収入は681万円で、貯蓄は年収の約3倍(302.3%)です。
「2059万円」という数字を見て、「自分の感覚とかけ離れている」「そんなに蓄えはない」と戸惑った方もいるかもしれません。実は、貯蓄の「平均値」を見るときには、統計上の特性に注意が必要です。
2.2 中央値は1167万円〜1264万円。平均値より約800万円〜900万円低い
平均値は、ごく一部の資産が大きい世帯に引き上げられやすい性質があります。実態に近い数値をつかむには、データを順番に並べたときの中央に位置する「中央値」を見るのが一般的です。
同調査によると、貯蓄を保有している世帯のみで集計した中央値は1264万円、貯蓄ゼロの世帯を含む全世帯の中央値(参考値)は1167万円という結果でした。平均値(2059万円)と中央値(1167万円)の差は約892万円です。
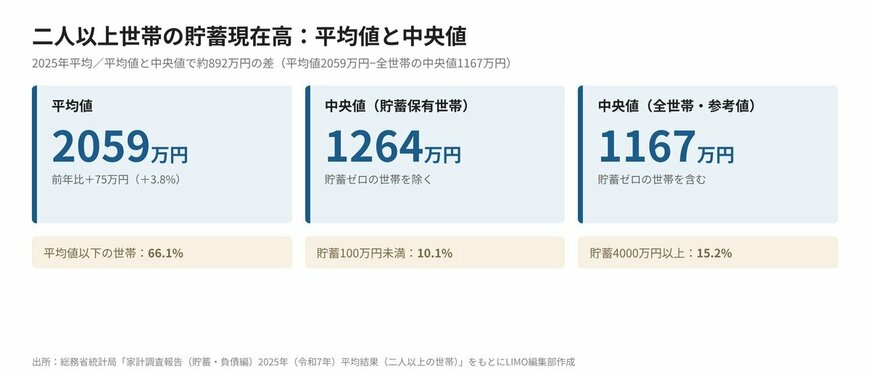
同調査(図Ⅰ-1-3)によると、平均値の2059万円を下回る世帯は全体の66.1%(約3分の2)を占めています。貯蓄100万円未満の世帯が10.1%ある一方、4000万円以上の世帯も15.2%に上るなど、世帯による差は大きいのが実情です。
「平均に届いていない」と感じる方は、少数派ではなくむしろ多数派と言えるでしょう。平均という一つの基準にとらわれる必要はありません。
3. 年代別の貯蓄額は?世帯主60〜69歳で2843万円とピークに
ひとくちに「平均2059万円」といっても、貯蓄額は世帯主の年齢によって大きく変わります。同調査(図Ⅲ-1-1)で、世帯主の年齢階級別に貯蓄と負債の平均を見てみましょう。
3.1 世帯主が40歳未満は994万円、60〜69歳は2843万円
二人以上世帯の貯蓄現在高と負債現在高は、世帯主の年齢階級別に次のとおりです。
- 全体(平均):貯蓄2059万円/負債675万円
- 40歳未満:貯蓄994万円/負債1882万円
- 40〜49歳:貯蓄1381万円/負債1483万円
- 50〜59歳:貯蓄1756万円/負債743万円
- 60〜69歳:貯蓄2843万円/負債234万円
- 70歳以上:貯蓄2471万円/負債81万円
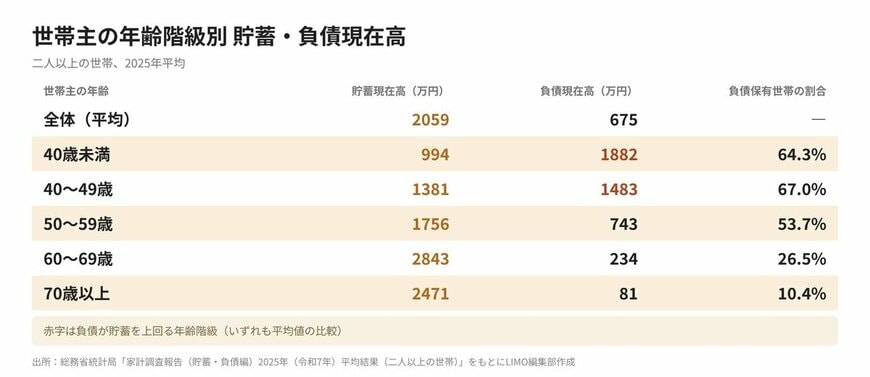
貯蓄は、世帯主が40歳未満の994万円から年齢とともに増え、60〜69歳の2843万円でピークを迎えます。70歳以上は2471万円で、60〜69歳を約370万円下回る水準です。
一方で負債に目を向けると、世帯主が40歳未満と40〜49歳では、平均で負債が貯蓄を上回っています。負債を保有する世帯の割合は40〜49歳の67.0%がもっとも高く、70歳以上では10.4%です。
40歳未満と40〜49歳では負債を抱える世帯が6割を超えるため、貯蓄額だけを他の世帯と比べても、家計の実態は見えにくくなります。
3.2 65歳以上は平均2564万円に対し、中央値は1777万円
世帯主が65歳以上の世帯(図Ⅲ-5-1)では、平均貯蓄現在高は2564万円で、貯蓄を保有する世帯の中央値は1777万円でした。平均と中央値の差は約787万円で、この年代でも平均が実態より高めに出ていることが分かります。
貯蓄現在高が4000万円以上の世帯は21.1%を占める一方、100万円未満の世帯も7.7%です。

ニュースなどで「平均貯蓄2000万円」といった大きな数字を目にすると、「自分たちの家計は大丈夫なのだろうか」と焦りを感じてしまうことがあります。
しかし、統計の平均値は一部の大きな数字に引っぱられる傾向があるため、過度に人と比べて焦る必要はありません。
大切なのは、平均値という見かけの目標を目指すことではなく、自分自身の暮らしに必要な生活防衛資金や将来の目標額を把握することです。
4. 貯蓄2059万円の内訳は?預貯金が約6割、有価証券は2割強
世帯の貯蓄は、どのような資産で持たれているのでしょうか。家計調査のデータから、種類別の内訳を確認してみましょう。
4.1 預貯金が1221万円、有価証券が440万円
総務省統計局「家計調査報告(貯蓄・負債編)2025年」の表Ⅰ-2-1によると、二人以上世帯の貯蓄2059万円の種類別内訳は次のとおりです。
- 通貨性預貯金:710万円(構成比34.5%)
- 定期性預貯金:511万円(構成比24.8%)
- 預貯金合計:1221万円(構成比59.3%)
- 有価証券:440万円(構成比21.4%)
- 生命保険など:369万円(構成比17.9%)
- 金融機関外:29万円(構成比1.4%)
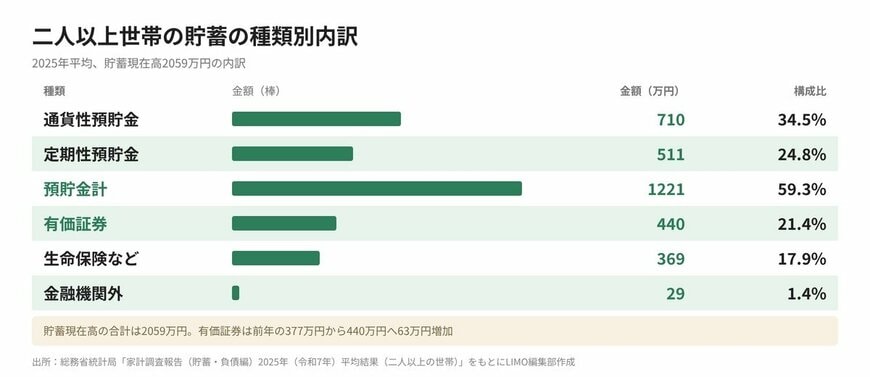
普通預金などの通貨性預貯金と、定期預金などの定期性預貯金を合わせた「預貯金」は1221万円で、全体(2059万円)の約6割(59.3%)を占めています。一方、株式や投資信託などの「有価証券」も440万円と、全体の2割強(21.4%)です。
たとえば預貯金1221万円と有価証券440万円を合わせると1661万円となり、貯蓄全体の約8割(80.7%)を占めます。
4.2 2025年は有価証券が前年から63万円増えた
前年からの変化を見ると、有価証券は前年の377万円から440万円へと63万円増えました。全体の貯蓄の増加額(75万円)のうち、約84%を有価証券の増加分が占めた計算です。
ただし、有価証券の増加には、新たな購入のほか、保有する株式や投資信託の評価額の変動も影響し得ます。
4.3 「投資すれば増える」ではない。値動きの影響を受けることも
注意したいのは、有価証券を持てば必ず資産が増えるわけではない点です。有価証券は市場の変動で価格が上下するため、一時的に評価額が下がる局面もあるでしょう。
預貯金は価格変動の影響を受けにくく、有価証券は値上がりが期待できる反面、値下がりの可能性もあります。まずは生活に必要な数か月分から1年分程度の生活防衛資金を現金で確保したうえで、余剰資金の範囲で運用を考えるのが基本です。
5. 手取りが気になる10月こそ。家計の見直しと少額からの資産形成3つのステップ
10月の制度改定を良い機会と捉え、家計を整えていくための手順を確認しておきましょう。
5.1 ステップ1:まずは家計の「現在地」を確認する
最初に、手元の収入と支出の状況を把握します。時給の改定や社会保険の適用があった方は、直近の給与明細で実際の支給額や控除額を確かめてみましょう。
次に、毎月の固定費(通信費、保険料、サブスクリプションサービスなど)を見直します。そのうえで、毎月無理なく貯蓄に回せる金額と、万一に備える生活防衛資金の目標額を決めておくと効果的です。
5.2 ステップ2:少額から始める資産形成という選択肢
家計に余力が出てきたら、少額から積立投資ができる公的な制度(NISAなど)の活用を考える方法もあります。
NISAは、一定の投資枠・限度額の範囲内で、運用で得た利益に税金がかからない制度です。長期の資産形成を後押ししてくれる一方、元本が保証されるものではありません。制度の最新情報やルールは金融庁などの一次情報で確認し、無理のない金額から始めることが大切です。
5.3 ステップ3:迷ったら公的な相談窓口も
迷ったときは、中立的な立場で情報を提供している公的な相談窓口を利用するのもよいでしょう。金融経済教育推進機構(J-FLEC)などでは、お金の基礎知識を学べる情報や相談の機会が用意されています。
6. まとめ
今回のポイントを改めて整理しておきましょう。
- 二人以上世帯の平均貯蓄額は2059万円ですが、中央値は1167万円で、66.1%の世帯が平均値を下回っています。
- 貯蓄額は世帯主の年代で大きく異なり、60〜69歳の2843万円がピークです。40歳未満と40〜49歳では、負債が貯蓄を上回っています。
- 貯蓄の内訳は預貯金が約6割(1221万円)を占め、有価証券は440万円で、前年から63万円増えました。
- 10月の制度変更を機に家計の現在地を確認し、現金と運用のバランスを考えながら、無理のない一歩を踏み出しましょう。
資産形成と聞くと「まとまった資金が必要」「仕組みが難しそう」と身構えてしまいがちですが、最初から大きな金額を投じる必要はまったくありません。
大事なのは、世間の平均額に惑わされることなく、自分の家計の現在地を正しく把握することです。
手元の現金比率や毎月の収支を確認し、月数千円からでも無理のない範囲でスタートしてみることで、将来に向けた安心感が生まれます。