2. 【40歳代の貯蓄と負債】差し引きすると、どちらが大きい?
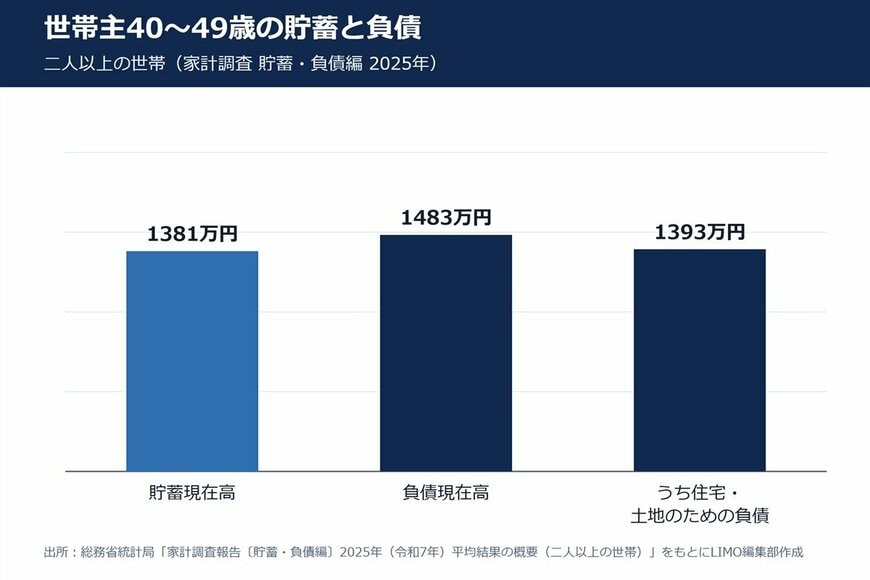
総務省統計局「家計調査報告〔貯蓄・負債編〕2025年(令和7年)平均結果の概要(二人以上の世帯)」(2026年5月公表)によると、世帯主が40〜49歳の世帯の貯蓄現在高は1381万円、負債現在高は1483万円でした。
この調査の貯蓄現在高には、ふだんの出し入れに使う預金も含まれます。先ほどのJ-FLECとは貯蓄の数え方が違うため、2つの調査の金額をそのまま比べることはできません。
同じ調査で、40〜49歳の世帯の年間収入は871万円でした。貯蓄現在高を年間収入で割った貯蓄年収比は158.6%で、年収のおよそ1年半分の貯蓄を持っている計算です。
2.1 【純貯蓄額】貯蓄から負債を差し引くとマイナス102万円
貯蓄現在高から負債現在高を差し引いた純貯蓄額は、マイナス102万円でした。負債が貯蓄をわずかに上回る「負債超過」の状態です。同じ調査では、世帯主が50歳未満の各年齢階級で負債超過、50歳以上の各年齢階級で貯蓄超過となっています。
負債の中身をみると、1483万円のうち、住宅・土地のための負債が1393万円でした。40歳代の負債は、その9割以上が住まいのための借入れということになります。
2.2 【負債保有世帯の割合】40〜49歳は67.0%で最も高い
同じ調査によると、負債を抱えている世帯の割合は、40〜49歳で67.0%と、年齢階級別で最も高くなっていました。40歳未満は64.3%、50〜59歳は53.7%です。およそ3世帯に2世帯が、何らかの負債を抱えながら暮らしていることになります。
負債を抱えている世帯だけに絞ってみると、40〜49歳の貯蓄現在高は1304万円、負債現在高は2212万円でした。年間収入は921万円で、40〜49歳の世帯全体の871万円より高くなっています。
先ほどの数字は、負債のない世帯も含めた平均です。返済中の世帯に限ると、貯蓄と負債の差はさらに大きくなっています。
3. 【住宅ローンと貯蓄】40歳代のうちに確かめたい3つのこと
金融庁「資産形成の基本」では、希望するライフプランを考えるとともに、それにどのくらいお金がかかるのか、必要になる時期はいつなのかも考えてみるよう呼びかけています。40歳代は、住宅ローンの返済と、これからの支出の時期を並べてみるのに向いた年代でしょう。確かめたいことを3つ紹介します。
1つ目は、住宅ローンの返済予定表です。いまの残高と、完済まであと何年あるか、完済するときに何歳になっているかを書き出してみましょう。定年や、収入が変わりそうな時期とくらべると、老後の入り口にどれくらい返済が残るのかが見えてきます。
書き出した残高や完済の時期は、家族とも共有しておくと、話し合いの土台になります。返済と貯蓄のどちらを先に進めるかは、家族の予定によって答えが変わるからです。
2つ目は、完済までの年月に、ほかの大きな支出がどう重なるかです。家族の進学や車の買い替え、リフォームなど、わが家に当てはまるものを年ごとに並べてみると、貯蓄を取り崩す時期と、貯めやすい時期の見当がつきます。
3つ目は、手元に残しておくお金の目安です。
繰り上げ返済で借入れを早く減らすことを考えるときも、急な出費にあてる預貯金まで返済にまわしてしまわないよう、残す金額を先に決めておきたいところです。返済の条件や手数料は借入先によって異なるため、借入先の金融機関で確かめながら進めましょう。
3つを書き出してみると、返済と貯蓄を同じ紙の上で見わたせるようになります。数字を一度そろえておけば、次に見直すときも、前回からどれだけ動いたかをくらべやすくなるでしょう。
4. 編集部よりコメント
今回お伝えしたかったのは、貯蓄と住宅ローンを別々に見ずに、ひとつの家計として並べるという視点です。40歳代は、貯める力が育っていく時期であると同時に、住まいのための借入れがまだ大きく残る時期でもあります。
借入れのほうが大きいと聞くと、身構える方もいるかもしれません。ただ、住宅ローンは住まいを手に入れるための借入れで、返済を続けるうちに残高は少しずつ減っていきます。今回の数字も、同じ年代の多くの家庭が、返済と貯蓄を並行して進めている途中の姿と考えられます。
数字を読むときに気をつけたいのは、家計調査の負債には、住宅ローンのほかの借入れも含まれることです。また、平均には負債のない世帯も入っているため、返済中の家庭だけでみると、数字の見え方は変わってきます。
ほかの家庭とくらべて焦るより、わが家の数字がどう動いていくかに目を向けてみてください。
5. 【40歳代の金融資産の分布】金額帯ごとの世帯の割合
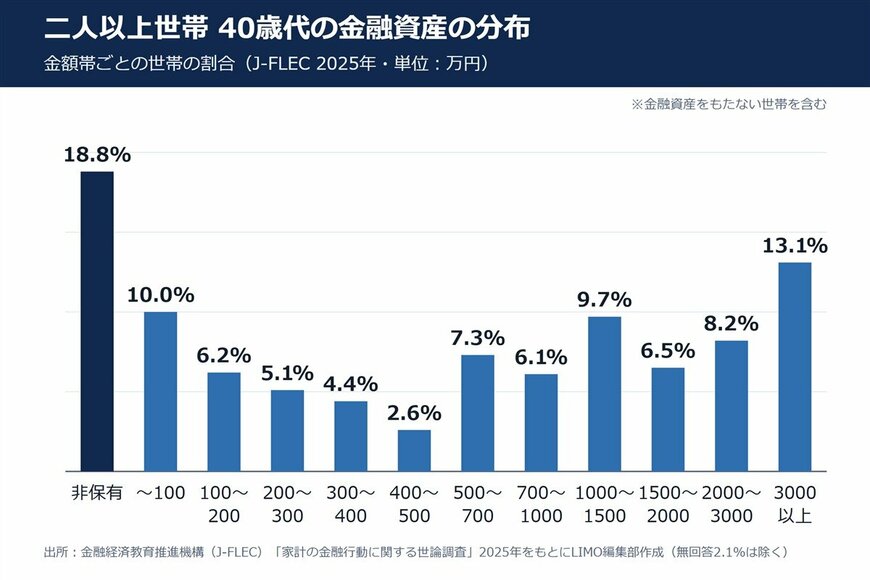
J-FLECの同じ調査から、二人以上世帯・40歳代の金融資産を、金額帯ごとに分けてみます。
5.1 【二人以上世帯・40歳代の金額帯一覧】
二人以上世帯・40歳代の金融資産の分布(金額帯ごとの世帯の割合)3/3
出所:総務省統計局「家計調査報告〔貯蓄・負債編〕2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとにLIMO編集部作成
いちばん多いのは金融資産をもたない世帯で18.8%でした。次いで3000万円以上が13.1%、100万円未満が10.0%、1000万円以上1500万円未満が9.7%と続きます。
いくつかの帯をまとめてみましょう。非保有の世帯まで入れた500万円未満は47.1%、500万円以上1000万円未満が13.4%、1000万円以上が37.5%です。金融資産をもたない世帯(18.8%)と3000万円以上(13.1%)の両端に、世帯が多く分かれている形といえます。
上のほうの帯に目を向けると、1500万円以上は合わせて27.8%、2000万円以上は21.3%でした。40歳代のおよそ5世帯に1世帯が、2000万円以上の金融資産を持っていることになります。
同じ40歳代でも、これから貯蓄を積み上げていく家庭と、すでにまとまった金額を持つ家庭が、いっしょに含まれているということでしょう。
わが家がどの帯にいるかを確かめたら、ひとつ上の帯までの金額を、次の目標の目安にしてみてください。住宅ローンの返済予定表とあわせて眺めると、返済と貯蓄のどちらに、いつ力を入れるかを考える材料になります。
6. まとめにかえて
ここまで、二人以上世帯・40歳代の家計を、貯蓄と負債の両面からみてきました。J-FLECの調査では、金融資産は平均1486万円・中央値500万円でした。総務省の家計調査では、40〜49歳の世帯で負債が貯蓄をわずかに上回っており、その負債の大半は住宅・土地のための負債でした。
同じ家計調査では、世帯主が50歳以上になると、貯蓄が負債を上回る年齢階級に変わります。40歳代は、ちょうどその手前にいる年代です。いまの差し引きがマイナスでも、それは返済を進めている途中の一時点の姿とも考えられます。
そのためにも、わが家の貯蓄の残高と住宅ローンの残高を、毎年同じ月に書きとめてみましょう。2つの数字の差がどう動いているかを並べていくと、返済と貯蓄のペースがわが家に合っているかを確かめる材料になります。まずは今年の2つの数字を書き出すところから始めてみてはいかがでしょうか。

参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」2025年
- 総務省統計局「家計調査報告〔貯蓄・負債編〕2025年(令和7年)平均結果の概要(二人以上の世帯)」
- 金融庁「NISA特設ウェブサイト 資産形成の基本」
宮野 茉莉子