10月は衣替えの季節で、家の中を見直す機会も増えるでしょう。40歳代の家庭では、住まいのことを考えるときに、毎月の住宅ローンの返済が頭に浮かぶ方も多いかもしれません。
この年代は、仕事の責任が増し、家族の予定もにぎやかになりやすい時期でしょう。日々の家計はなんとか回っていても、貯めるお金と返すお金のバランスを落ち着いて確かめる時間は、なかなか取りにくいものです。
貯蓄は少しずつ増えていても、ローンの残高もまた大きな金額です。2つの数字を別々に眺めているだけでは、わが家の家計がいまどんな状態にあるのか、つかみにくいと感じることもあるでしょう。そこで今回は、二人以上世帯で世帯主が40歳代の家庭に視点をあてて、貯蓄の平均と中央値をみていきます。
あわせて、貯蓄と住宅ローンなどの負債を並べ、差し引きでどうなるのかも確かめます。貯める側と返す側の数字を、同じ目線で眺めてみましょう。
40歳代の家計は、貯蓄づくりと住宅ローンの返済を同時に進めていくことが少なくありません。そのため、貯蓄の金額だけでなく、借入れがどれくらい残っているかもあわせて見ておきたいところです。
貯蓄の数字だけで一喜一憂するより、借入れも含めた全体の形を知っておくほうが、これからの計画を考える手がかりになります。
1. 【二人以上世帯・40歳代の平均貯蓄額】平均1486万円・中央値500万円
金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」2025年によると、二人以上世帯で世帯主が40歳代の家庭の金融資産は、平均1486万円、中央値500万円でした。
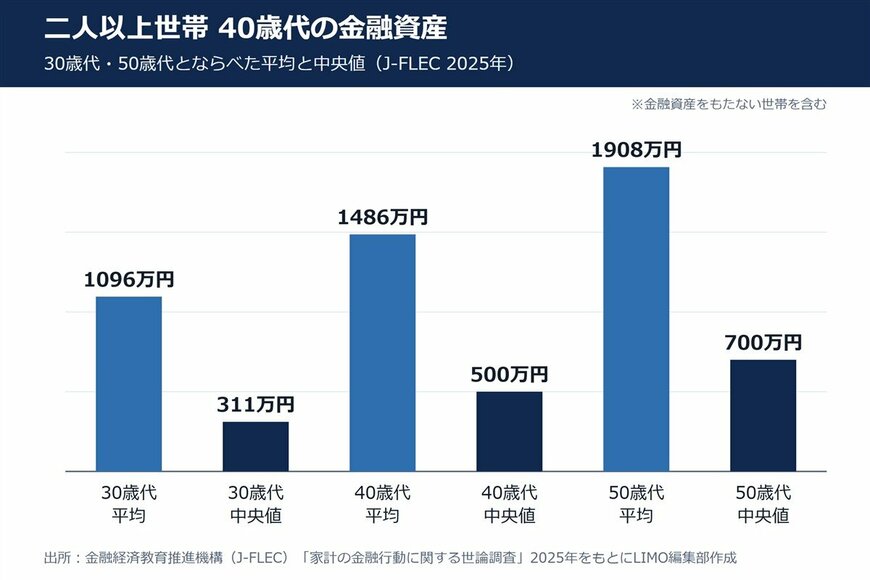
ここでいう金融資産は、運用や将来の備えとして持つ預貯金に、保険や投資信託・株式などを合わせたもので、金融資産をもたない世帯も含めた数字です。ひとつ手前の30歳代は平均1096万円・中央値311万円、ひとつ先の50歳代は平均1908万円・中央値700万円でした。40歳代は、ちょうどこの2つの年代のあいだにあたります。
年代ごとの増え方をみると、平均は30歳代から40歳代で390万円、40歳代から50歳代で422万円増えています。中央値も、311万円から500万円、そして700万円へと、年代が上がるにつれて大きくなっていました。40歳代は、貯蓄が大きく伸びていく流れの途中にある年代といえるでしょう。
中央値は世帯を金額の順に並べたとき、真ん中にくる世帯の金額です。40歳代では、平均が中央値のおよそ3倍にあたり、資産の大きい一部の家庭に平均が押し上げられている様子がうかがえます。
ふだんの生活費にあてる分を除いた預貯金と、証券口座などの残高を合計して、中央値の500万円と並べてみると、わが家がこの年代のどのあたりにいるのかをつかむ手がかりになります。平均の金額に届いていなくても、それだけで貯蓄が少ないとはいえません。
わが家とくらべるなら、中央値のほうが実感に近いものでしょう。ただ、金融資産の金額だけでは、40歳代の家計の全体はつかみきれません。この年代は、住宅ローンなどの借入れを抱えて暮らす家庭が多い年代でもあるからです。
40歳代の金融資産は、平均と中央値のあいだに大きな開きがありました。平均は、資産の大きい家庭が少しあるだけで上に引っぱられます。わが家の位置を知りたいときは、中央値のほうを目安にしてみてください。
もうひとつ気にかけたいのが、手元の貯蓄だけでは、この年代の家計は語りきれないという点です。住宅ローンを返しながら貯めている家庭では、貯蓄の残高が同じでも、借入れがどれくらい残っているかによって、家計のゆとりは変わってきます。
次のページでは、貯蓄と借入れを同じ表で並べます。借入れの数字は、ときに大きく見えるものです。数字の大きさに身構えず、わが家の返済予定表や通帳の残高を思い浮かべながら読み進めてみてください。