

政府は令和8年9月29日、総額1118億円の予備費の使用を閣議決定しました。来年4月から始まる、飲食料品の消費税率の引下げと「就業者負担軽減支援金」の準備に充てる費用です。
制度の名前は耳にしていても、来年4月までに何が準備され、自分の家計に何が関わってくるのかは、まだ分かりにくいと感じる方もいるかもしれません。
この記事では、予備費1118億円の使い道と、来年4月から始まる2つの制度の基本を整理します。
なお、大綱の内容に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 9月29日に予備費1118億円の使用を閣議決定
財務省が公表した「令和8年度一般会計予備費使用」の資料によると、今回の予備費は、飲食料品の消費税率の引下げに向けた費用と、就業者負担軽減支援金の導入に向けた費用、そして両方の制度に関する政府広報の費用に分かれています。
9月29日に閣議決定された予備費1118億円の内訳1/2
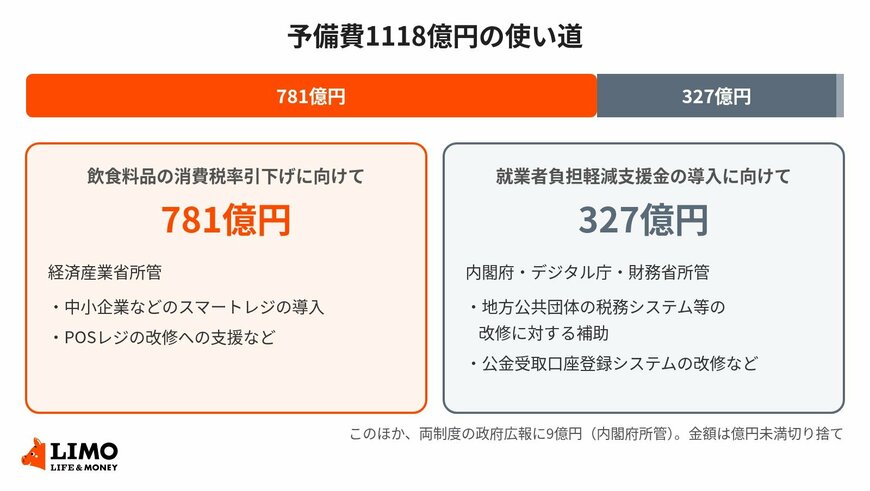
出所:財務省「令和8年度一般会計予備費使用(令和8年9月29日閣議決定)」、財務省「大臣閣議後記者会見の概要(令和8年9月29日)」を参考にLIMO編集部作成
図を見ると、予備費のおよそ7割が、お店のレジの準備に充てられることが分かります。
1.1 合計は1118億6831万5000円
財務省の資料では、金額は千円単位で示されています。所管ごとの内訳を円に直すと、次のとおりです。
- 内閣府所管:飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金制度の円滑な実施に関する政府広報に必要な経費 9億8437万2000円
- 内閣府所管:就業者負担軽減支援金制度の円滑な実施に必要な経費 271億9648万8000円
- デジタル庁所管:就業者負担軽減支援金制度の円滑な実施に必要な経費 50億2726万5000円
- 財務省所管:就業者負担軽減支援金制度の円滑な実施に必要な経費 5億4628万6000円
- 経済産業省所管:飲食料品消費税率の臨時的な引下げの円滑な実施に必要な経費 781億1390万4000円
合計は1118億6831万5000円(資料上は111868315千円)です。本記事では、億円未満を切り捨てて「1118億円」と表記しています。
1.2 781億円はお店のレジの改修や導入に
経済産業省所管の781億円は、飲食料品の消費税率の引下げを円滑に実施するための経費です。財務大臣は会見で、中小企業などのスマートレジの導入や、POSレジの改修に対する支援などに必要な経費と説明しています。
飲食料品の税率が8%から1%に変わると、お店のレジや値札の表示、会計のシステムを切り替える必要があります。その準備を後押しするための費用です。
1.3 327億円は支援金を支給するための自治体のシステムなどに
内閣府・デジタル庁・財務省所管の就業者負担軽減支援金に関する経費は、合わせて327億7003万9000円です。財務大臣は会見で、地方公共団体の税務システム等の改修に対する補助や、公金受取口座登録システムの改修などに必要な経費と説明しています。
財務大臣は会見で、就業者負担軽減支援金を令和9年4月に実施するとしています。
2. 来年4月から始まる2つの「つなぎ」の制度
今回の予備費は、令和8年9月15日に閣議決定された「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」にもとづく準備です。2つの制度の基本を確認しておきます。
2.1 飲食料品の消費税率は2年間「1%」に
内閣官房によると、令和9年4月1日から2年間、軽減税率の対象となっている飲食料品の消費税率が1%(国税0.78%と地方消費税0.22%相当分の合計)になります。現在の税率は8%です。
たとえば、飲食料品を税抜きで月5万円買う家庭なら、消費税は月4000円から月500円になり、月3500円、年4万2000円の負担が軽くなる計算です。
2.2 就業者負担軽減支援金は中低所得の働く人が対象
就業者負担軽減支援金は、中低所得の現役勤労者に着目し、所得に応じて手取りが増えるようにすることや、「年収の壁」による働き控えを緩和することを目的とした支援金です。飲食料品に係る消費税1%相当分の範囲内で、令和9年度に先行導入されます。
支給の手続きについて、LIMOの記事「【給付付き税額控除】導入までの大綱を閣議決定、令和9年4月から「就業者負担軽減支援金」と「食料品の消費税率1%」スタート」から要点を引用します。
公金受取口座を登録している人については、申請をしなくても市町村の職権によって認定・支給ができる仕組みも設けられており、手続きの負担を減らす工夫がされています。
出所:【給付付き税額控除】導入までの大綱を閣議決定、令和9年4月から「就業者負担軽減支援金」と「食料品の消費税率1%」スタート
今回の予備費に公金受取口座登録システムの改修費が含まれているのも、こうした仕組みを支えるためと考えられます。
2.3 2つを合わせて飲食料品の消費税を「実質ゼロ」に
政府は、消費税率の1%への引下げと、1%相当分の範囲内での支援金を組み合わせることで、全体として飲食料品に係る消費税の実質ゼロ化を実現するとしています。そのうえで、令和11年度から「所得に連動したきめ細かな給付」を本格的に導入する方針です。
予備費の使い道を見ると、来年4月に向けて、お店と自治体の両方で準備が動き出したことが分かります。家計の側でも、支援金の受け取りにつながる公金受取口座が登録済みかどうかを、この機会に確かめておきたいです。


