

老後のお金の準備というと、「まずは貯金から」と考える20歳代は少なくないでしょう。ところが、レオス・キャピタルワークスが2026年10月2日に公表した「私たちのお金白書」第2弾(20代のお金事情)によると、20歳代が老後準備の手段に挙げた割合は投資信託が41.9%、預金・現金が29.0%でした。
全体では預金が46.3%、投資信託が17.0%ですから、世代による違いがはっきり表れた形です。この記事では調査結果を整理したうえで、毎月3万円を20年積み立てた場合の試算と、20歳代が気にしている「取り崩し」の悩みを見ていきます。
新NISAのしくみについては、こちらの記事で詳しく紹介しています。あわせてお読みください。

1. 20歳代の老後準備は、預金より投資信託が多い?
「私たちのお金白書」第2弾は、インテージが実施したインターネット調査をもとに、レオス・キャピタルワークスがまとめたものです。調査の対象は全国の18〜79歳の男女で、2026年4月から5月にかけて行われました。
同調査によると、老後の準備手段として20歳代が挙げたのは、投資信託が41.9%、預金・現金が29.0%でした。その差は12.9ポイントです。全体の結果と並べて見てみましょう。
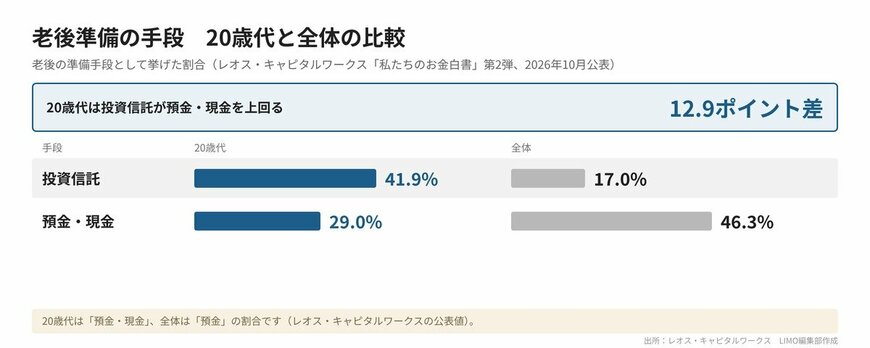
- 20歳代:投資信託41.9%、預金・現金29.0%
- 全体:預金46.3%、投資信託17.0%
1.1 NISAの利用率は何%?
NISAの利用率は、20歳代で33.0%、30歳代で35.4%でした。18〜19歳の時点でも15.6%に上り、社会人になる前から利用が始まっている様子がうかがえます。
同調査は、NISAとともに育ち、社会人になると同時に投資を始める20歳代を「NISAネイティブ世代」と位置づけました。18〜19歳の時点で利用が始まっている点も特徴といえるでしょう。
2. 月3万円を20年続けると、預金と投資でいくら差が出る?
それでは、毎月3万円を20年間積み立てた場合、資産はどのくらい違ってくるのでしょうか。金融庁「つみたてシミュレーター」を使った試算を見てみましょう。投資元本は、3万円×12か月×20年で720万円です。
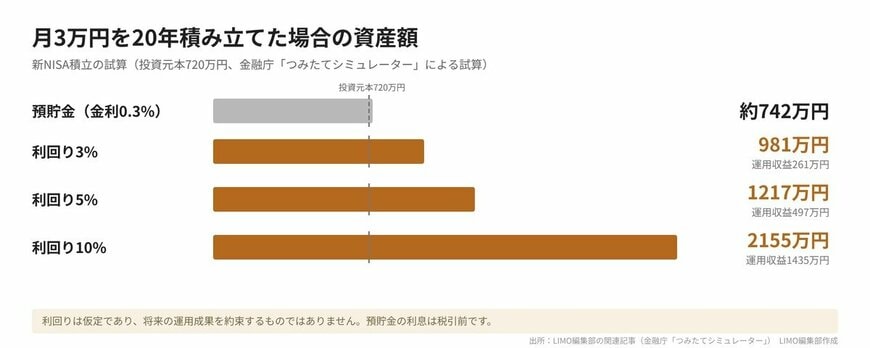
- 金利0.3%の銀行預金:約742万円(利息は税引前で約22万円)
- 利回り3%:981万円(運用収益261万円)
- 利回り5%:1217万円(運用収益497万円)
- 利回り10%:2155万円(運用収益1435万円)
たとえば利回り3%の場合、預金との差は約239万円(981万円−742万円)になります。同じ720万円を積み立てても、20年後の資産額には利回りに応じた開きが生じます。
ただし、利回りはあくまで仮定の数字であり、将来の運用成果を約束するものではありません。投資には元本を下回るリスクがある点も、あわせて押さえておきたいところです。

調査で投資信託が多かったからといって、預金が不要になったわけではありません。今回の数字は老後準備の手段として挙げられた割合であり、実際にいくら持っているかを示すものではないためです。
急な出費や収入の減少に備える資金は、すぐに引き出せる預金に置いておく。そのうえで、余裕のある範囲を長期の積立に回す。この順番が基本になります。預金と投資信託は役割が異なりますから、どちらか一方を選ぶというより、目的に応じて組み合わせる発想で考えてみてください。
試算に出てくる利回りも、あくまで仮定です。数字が大きいほど魅力的に映りますが、実際の運用成績は変動します。
迷ったときは、毎月の収支を書き出し、無理なく積立に回せる額を確かめるところから始めてみましょう。
まずは仕組みを知ることが第一歩です。
3. 積立を始める前に確認したい注意点が3つあります
積立投資は、始め方を間違えなければ無理なく続けやすい仕組みです。とはいえ、気をつけておきたいポイントもあります。順に見ていきましょう。
3.1 1つ目:利回りは「仮定」であり、保証ではない
先ほどの試算で示した3%、5%、10%は、いずれも仮定の利回りです。継続して実現できるとは限りません。
運用成績は年によってプラスにもマイナスにもなります。試算の金額は「そうなるかもしれない一例」として受け止め、元本割れの可能性も織り込んで考えることが大切です。
3.2 2つ目:月3万円が、自分の収入に見合っているか
月3万円は、年に直すと36万円にのぼります。国税庁が2026年9月に公表した「令和7年分民間給与実態統計調査」によると、民間企業の平均給与は487万円でした。男性は597万円、女性は342万円で、正規は559万円、非正規は210万円となっています。
この平均給与に対して年36万円は約7.4%です。正規の559万円なら約6.4%、非正規の210万円では約17.1%にあたります。同じ月3万円でも、収入によって家計に占める重さは大きく異なってきます。
なお、この調査の平均給与は全年齢の給与所得者が対象で、20歳代だけの水準を示したものではありません。自分の手取りと毎月の支出を確認したうえで、続けられる金額から始めるのが現実的でしょう。
3.3 3つ目:「いつ・どう取り崩すか」まで考えておく
「私たちのお金白書」第2弾では、老後の心配ごととして「取り崩しのタイミング」を挙げた20歳代が21.3%で、全体の11.0%の約2倍でした。積み立てるだけでなく、いつ・どう使うか、相場の変動にどう向き合うかまで意識していることがうかがえます。
積立は始めることに目が向きがちですが、受け取る段階で相場が下がっていた場合にどうするかも、あらかじめ考えておきたい点です。
4. 不安を話せる相手は?20歳代の相談行動
同じ調査では、お金の不安を話せる相手についても尋ねています。20歳代の結果は次のとおりです。
- 父母:35.4%
- 友人:22.3%
- 職場の人:10.0%
SNSを活用している割合も6.9%で、全体の1.3%の約5倍に上りました。
また、親などの相続について専門家に相談したい意向は73.0%で、全世代の中で最も高い結果でした。家族や友人に加え、SNSや専門家も相談先として視野に入れている様子がうかがえます。
5. まとめにかえて|続けられる金額で、仕組みを知るところから
今回の調査では、20歳代の老後準備で投資信託が41.9%と、預金・現金の29.0%を上回りました。NISAの利用率も33.0%でした。
一方で、試算の利回りは仮定であり、月3万円という金額が収入に見合うかどうかは人によって異なります。取り崩しの段階まで見据えて、無理なく続けられる形を探したいところです。
6. 【筆者コメント】
20歳代のうちから老後を考えるのは、まだ先の話のようで気が早いと感じるかもしれません。けれども、時間を味方にできるのは、早く始めた人ならではの強みです。
最初から大きな金額を目指す必要はありません。無理のない額で始め、家計の状況が変わったら見直す。その繰り返しで十分でしょう。
積み立てたお金の使い方も、人生のステージによって変わっていきます。積立額や預金とのバランスをときどき見直すと、安心して続けやすくなります。
20歳代は収入も暮らしも変化の途中にある時期ですから、完璧を目指さず、小さく始めて形を整えていく姿勢が役に立つでしょう。
お金の不安は、一人で抱え込むほど大きく感じられがちです。
家族や友人、必要なら専門家にも話してみてください。この記事が、ご自身のペースを考えるきっかけになればうれしいです。
※本記事は情報提供を目的としたものであり、特定の金融商品の売買や投資を勧誘・推奨するものではありません。記載している試算は一定の前提に基づく仮定の数値であり、将来の運用成果を保証するものではありません。投資には元本割れのリスクがあります。投資に関する最終的なご判断は、ご自身の責任と判断でなさるようお願いします。制度や数値は変更される場合がありますので、最新の情報は各公表元でご確認ください。

参考資料
- レオス・キャピタルワークス「世代別2000人のリアル「私たちのお金白書」第2弾 20代のお金事情 ~投資信託が預金を逆転!20代NISAネイティブ世代の老後準備~」(2026年10月2日)
- 国税庁「令和7年分民間給与実態統計調査」
- LIMO編集部(2026年8月4日公開の関連記事、金融庁「つみたてシミュレーター」の試算を引用)
池上 翠


