3. 保守的な通期予想と、その裏にある好調な実態
3.1 第1四半期の大幅な増収増益
直近の業績に目を向けると、同社のビジネスが好調に推移していることがわかります。2027年3月期第1四半期の決算では、売上高が前年同期比+16.3%の4,266億円、営業利益が同+50.9%(約51%増)の263億円と、大幅な増収増益でした。
決算説明会では、プレシジョンテクノロジーズセグメントと空冷ファンが期初計画を大きく上回る水準で推移していると説明されました。
3.2 会社が保守的な予想を据え置く理由
第1四半期が好調だったにもかかわらず、会社側は通期の売上高予想(1兆6,900億円)と営業利益予想(1,200億円)を期初から据え置きました。最終利益のみ830億円から870億円へ上方修正されましたが、前期実績(990億円)と比較すると-12.2%の減益予想となっています。
決算資料によれば、この減益予想の背景には、前期の最終利益に金融資産の公正価値評価による特殊要因(約252億円)が含まれていた事情があります。この特殊要因を除いた実質ベースで比較すると、今期の870億円は約17.8%の増益にあたります。
聞き手が、通期予想はかなり保守的な数字に見えるがどう見たらよいのかと尋ねると、泉田氏は決算説明会での会社側の回答を取り上げます。会社側は、過去に期初の上方修正後に計画を達成できず、市場から厳しい評価を受けた経験があるため、極めて保守的な考え方から予想を据え置いたと説明しています。
泉田氏はこのスタンスについて、機関投資家の視点から次のように評価します。
「リスクを取って説明してくれる方がこっちからするとやりやすい」
もっとも、会社が保守的だと説明している以上、そういう会社だと理解して分析することも大事なポイントだと泉田氏は話します。実際、営業利益のコンセンサス(アナリスト予想の平均値)は、IFISの画面(2026年9月24日時点)で約1,234億円と、会社予想の1,200億円を上回っています。
4. 今後の成長を牽引する3つのテーマ
4.1 データセンターを支えるAIサーバー向けビジネス
ミネベアミツミの中長期的な成長を語る上で欠かせないのが、AIサーバー向けのビジネスです。同社は、サーバーの冷却に使われるファンモーターやベアリングなどを供給しています。水冷システム向けでは、バルブやポンプ、漏水センサーなどの新製品について、顧客の開発状況に合わせて商談が進んでいる段階です。
会社計画によれば、AIサーバー関連の売上高は2026年3月期の1,100億円から、2029年3月期には2,000億円へと拡大する見込みです。これは年平均成長率(CAGR)にして約22%という高い成長を見込む計画です。
特に注目される水冷システムについて、会社側は「水冷市場の立ち上がりは空冷に比べて時間差があることから、現時点では通期業績予想にはあまり織り込んでおりません」と説明しています。泉田氏はこの回答を次のように読み解きます。
「まだ見通しが立たないものは織り込んでいないけど、いろいろ順調に進んでいるよということを言っております」
AIサーバー向け売上高の推移と会社計画4/4
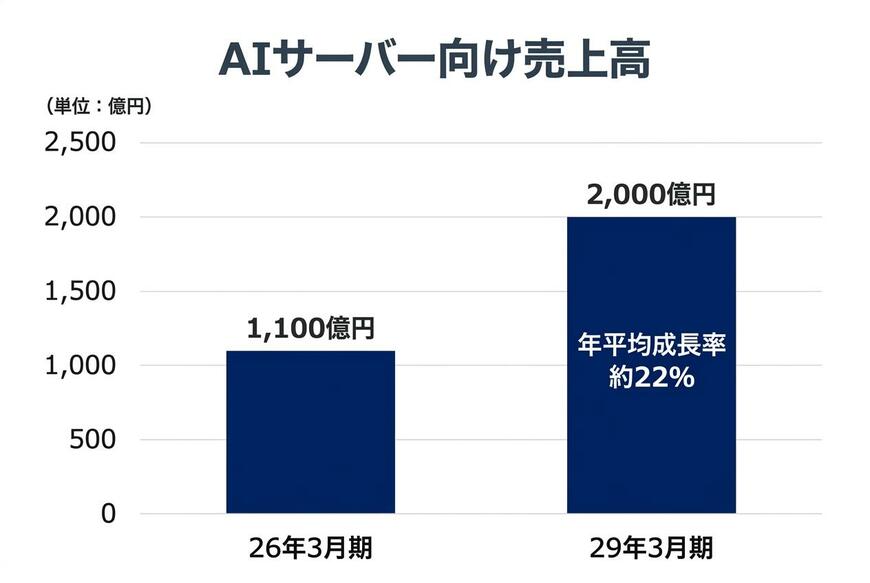
出所:ミネベアミツミ「2027年3月期 第1四半期 決算説明会資料」p.22(2026年8月5日)を基にイズミダイズム作成
4.2 長い目で見据えるヒューマノイドと航空宇宙
次なる成長の柱として期待されているのが、ヒューマノイド(人型ロボット)向けのビジネスです。ロボットの関節には多数のベアリングやモーターが使用されるため、同社の強みが直接的に活きる領域です。動画では、売上が立ち上がるのは2029年3月期ごろからとされ、聞き手は、この分野はもう少し長い目で見る必要があるとまとめています。会社の計画では、2035年3月期に標準で1,000億円、上振れケースで2,000億円とされています。
また、航空宇宙分野も重要なテーマです。人工衛星やロケット向けのベアリングなどが該当します。聞き手が、航空宇宙は成長投資分野として注目が集まりやすいと指摘したのに対し、泉田氏は、売上よりも技術力のアピールとしての意味が大きいのではないかと見ています。なお、決算資料で確認できる航空宇宙サブセグメントの今期売上予想は825億円で、全社の約5%にあたります。
5. 複雑な事業構造を読み解くための観測点
ミネベアミツミは、ベアリングという利益の柱を持ちながら、AIサーバーやヒューマノイドといった最先端の成長テーマにも深く関わっています。しかし、その事業領域の広さゆえに、投資家にとっては全体像が掴みにくい側面もあります。
泉田氏も、この企業の分析の難しさを次のように指摘します。
「それぞれやってることは分かるんだけど、分析って意味ではすごく難しくて」
多岐にわたる事業の中で、今後の成長を測る上で最も重要なポイントはどこにあるのでしょうか。泉田氏は、AIサーバー向けビジネスの成否を握る根本的な要因に目を向けます。
「ハイパースケーラーの設備投資をもう注意深く見るしかない」
巨大IT企業(ハイパースケーラー)によるデータセンターへの設備投資動向が、同社の成長シナリオを大きく左右すると考えられます。
一方で、自動車向けのアクセスソリューションズ(AS)セグメントが自動車生産台数の影響を受けたり、電子部品が半導体の市況サイクルに影響されたりと、AI以外の事業環境にも目を配る必要があります。複雑な事業構造を持つ企業だからこそ、単一のテーマだけで判断するのではなく、営業利益1,200億円のうち700億円を占めるベアリング事業の堅調さと、AIサーバー向け売上を1,100億円から2,000億円へ伸ばす計画の進捗を分けて確認することが、投資判断では重要になると考えられます。ただし、動画では自動車向けや半導体サイクルの影響について具体的な数値までは示されておらず、この点は別途確認が必要です。
本記事は投資を推奨するものではなく、投資判断はご自身の責任で行ってください。
参考資料
- ミネベアミツミ株式会社「2027年3月期 第1四半期決算短信」(2026年8月5日)
- ミネベアミツミ株式会社「2027年3月期 第1四半期 決算説明会資料」(2026年8月5日)
- ミネベアミツミ株式会社「2027年3月期 第1四半期 決算説明会 質疑応答要旨」(2026年8月5日開催分)
- ミネベアミツミ株式会社「2027年3月期 第1四半期 財務補足資料」(2026年8月14日)
- ミネベア株式会社・ミツミ電機株式会社「経営統合に向けた基本合意の締結について」(2015年12月21日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: ミネベアミツミ株式会社 IRライブラリ
※リンクは記事作成時点のものです。