
三菱HCキャピタルは、高配当銘柄として個人投資家から根強い人気を集めている総合リース会社です。金融機関から資金を調達して設備投資を行い、顧客に貸し出すという事業モデルのため、金利上昇局面では調達コストが上がり、業績にとってマイナスになるという見方があります。一体なぜ、同社は金利が上がる環境下でも「業績への影響は限定的」とし、安定して稼ぎ続けることができるのでしょうか。この疑問について、元機関投資家の泉田良輔氏が三菱HCキャピタルの事業構造と金利の効き方を分析します。
この記事のポイント
- リース会社の利益を左右するのは、金利の水準ではなく上昇するスピードです。
- 三菱HCキャピタルの売上の柱は国内向けリースですが、利益の柱は航空機リースです。
- 金利上昇分をリース料に転嫁できれば、利ざやの率が一定でも利益の額は増える構造にあります。
1. リース事業の仕組みと稼ぎ方の構造
三菱HCキャピタルは、さまざまな領域の資産を保有し、顧客にリースを提供する企業です。泉田氏によると、社名の「HC」は統合前の旧日立キャピタルに由来しています。
同社の事業は多岐にわたります。国内の顧客の要望に応じて都度リースの体制を用意する「カスタマーソリューション」をはじめ、航空機の「航空」、海上コンテナの「ロジスティクス」、太陽光や風力といった「環境エネルギー」など、高額なハードウェアを自社で保有し、必要とする企業に貸し出しています。
ここで注目すべきは、売上の柱と利益の柱が異なっている点です。
売上と利益の柱の違い1/3
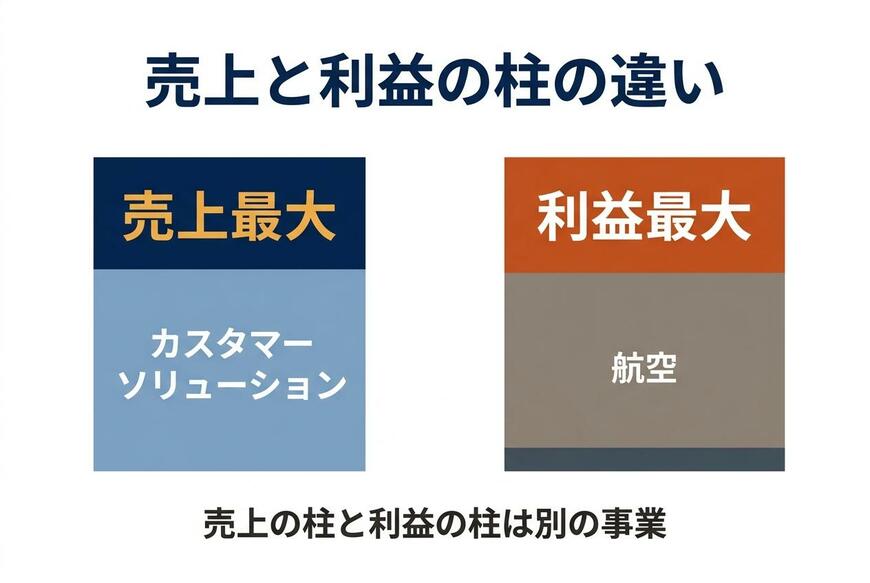
出所:三菱HCキャピタル「2026年3月期 決算短信」「統合報告書2026」を基にイズミダイズム作成
2026年3月期の決算短信でセグメント別の売上高を見ると、最も大きいのは国内向けのカスタマーソリューションです。一方、統合報告書2026で純利益の構成を見ると、最も稼いでいるのは航空機リースの「航空」です。
航空機リースが大きな利益を生む背景には、航空業界特有の事業構造があります。航空会社は自社で高額な機体をすべて購入して保有するのではなく、リース会社から機体を借りて運航しているケースが多く見られます。つまり、航空会社は資産を保有するアセットオーナーというよりも、機体を借りて乗客を運び、運賃から費用を支払うサービス業としての側面が強いのです。三菱HCキャピタルは、こうした巨大な需要に対してアセット(資産)を提供する役割を担っています。
では、リース会社は具体的にどのようにして収益を上げているのでしょうか。リース会社の稼ぎ方は、大きく2つの柱から成り立っています。
泉田氏は、カーリースを例に挙げてこの構造を解説します。法人に車を一定期間貸し出してリース料を受け取り、期間が終了した後はその車を中古車市場で売却して収入を得るというモデルです。
「この会社も基本的に同じで、インカムゲインとアセット関連収益というのでできています。これが基本的な構造です」
つまり、毎月安定して入ってくる「リース料(インカムゲイン)」と、保有している資産を売却した際に出る「アセット関連損益」の2つが、三菱HCキャピタルの利益の源泉となっているのです。
2. 金利上昇はマイナスなのか?利益を左右する「スピード」
リース会社は、金融機関から資金を借り入れて高額な設備や資産を購入し、そこに自社の付加価値(マージン)を乗せてリース料を設定します。そのため、一般的には「金利が上がると資金調達コストが上昇し、リース会社にとってはマイナスになる」と考えられがちです。
金利上昇による業績影響(決算概要資料 p.28)2/3
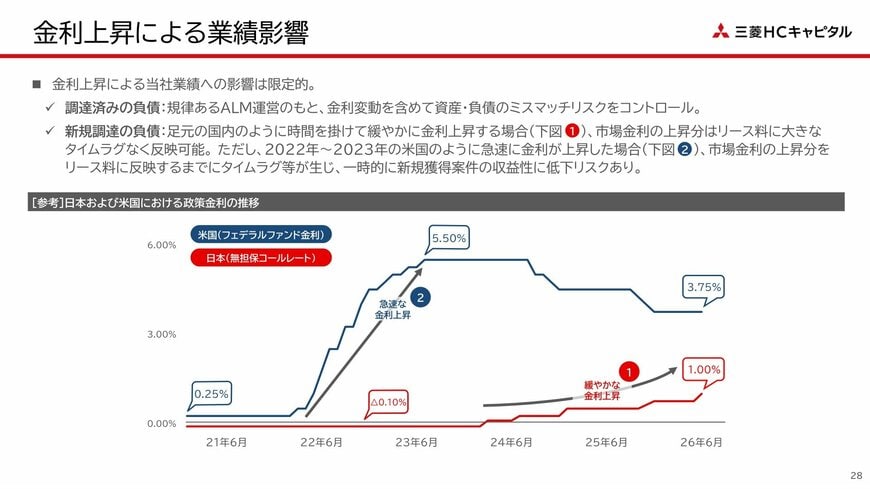
出所:三菱HCキャピタル「2027年3月期 第1四半期 決算概要資料」(2026年8月7日)
しかし、三菱HCキャピタルは決算資料の中で「金利上昇による当社業績への影響は限定的」と明記しています。なぜ調達コストが上がるのに、影響が限定的と言えるのでしょうか。
泉田氏はこの疑問に対し、リース料への転嫁というメカニズムを指摘します。
「基本的には金利が上昇する時は資金調達コストが上がるんだけども、そうなったらリース料に転嫁すればいいだけの話なんですよ」
顧客にとっても、金利が上がっている環境下では、自社でローンを組んで設備を購入する際の金利も上がっています。そのため、市場金利の上昇を理由としたリース料の値上げは、相対的に受け入れられやすい環境にあると考えられます。
ここで重要になるのが、金利が上がる「スピード」です。泉田氏は、調達コストの上昇分をリース料に転嫁できるかどうかの機動性が、リース会社の業績を分ける鍵になると分析します。
「仮に金利が上がっても、機動的にリース料を転嫁すれば業績に影響はないんですよ」
会社側の資料でも、金利上昇のスピードによって影響が異なると説明されています。2022年から2023年の米国のように急速に金利が上昇した場合は、市場金利の上昇分をリース料に反映するまでにタイムラグが生じ、一時的に新規案件の収益性が低下するリスクがあるとしています。泉田氏は、急な上昇では顧客がすぐには値上げを受け入れにくく、しばらくリース料を据え置いてマージンが減る局面があると補足します。
一方で、現在の日本のようにじわりじわりと緩やかに金利が上昇する環境であれば、大きなタイムラグなくリース料に反映することが可能です。つまり、リース会社の利益を左右するのは、金利の絶対的な水準ではなく、リース料に転嫁できるまでの時間差(タイムラグ)なのです。