3. スプレッドと業種分散から見る銀行との違い
金利上昇分をリース料に上乗せできたとしても、コストが上がった分を価格に転嫁しただけでは、利益の額は増えないのではないかという疑問が生じます。しかし、金融の仕組みにおいては、必ずしもそうとは限りません。
泉田氏は、調達金利とリース料の差額である「スプレッド(利ざや)」の率が一定に保たれれば、利益の絶対額は増える構造にあると解説します。
「銀行も同じなんですけど、金利が上がったらリース料上がりますよね。リース料が上がった時にスプレッドが一定だったら残る利益は増えます」
例えば、リース料が10でスプレッドが10%だった場合、利益は1となります。金利上昇に伴ってリース料が20に値上がりし、スプレッドの率が同じく10%を維持できたとすれば、利益は2に増える計算です。もちろん、リース料が上がれば競合他社との競争が厳しくなり、スプレッドの率自体が縮小する可能性はありますが、条件が変わらなければ利益額は拡大するメカニズムを持っています。
逆に、利下げ局面ではどうなるのでしょうか。資金調達コストはすぐに下がりますが、リース料はすぐには下がらないため、一時的にスプレッドが拡大して利益が増える可能性があります。しかし、その後は他社もリース料を引き下げに動くため、長期的には売上の減少につながると考えられます。
このように、資金を調達して利ざやを乗せて貸し出すという構造は、銀行のビジネスモデルとよく似ています。銀行も、企業への貸出金利は市場金利に連動して上がりやすい一方で、預金者に支払う普通預金の金利は簡単には上がりません。その結果、預貸スプレッド(貸出金利と預金金利の差)が広がるため、泉田氏は銀行株が上がるのは金利が上がる局面だと説明します。
しかし、リース会社と銀行には決定的な違いがあると泉田氏は指摘します。それは、貸し出しを行っている先の業種の分散度合いです。
「リース会社と銀行の違いは何かというと、貸し出ししている先の業種なんですよ」
銀行の融資先は、あらゆる産業に広く分散されています。一方、三菱HCキャピタルの場合、利益の柱が航空機リースであるように、特定の業種への依存度が高くなっています。リースは「お金」ではなく「モノ」を貸すビジネスであるため、どうしてもそのモノを使用する特定の業界に顧客が集中します。
貸出先の業績が堅調であれば安定した収益が見込めますが、航空業界のように特定の業界を大きなショックが襲った場合には、銀行よりも分散が効きにくいというリスクを抱えている点には注意が必要です。
4. 直近の決算と投資に活かせる視点
最後に、足元の業績と今後の注目ポイントを確認します。
2026年8月7日に開示された2027年3月期第1四半期(4〜6月)の決算短信によると、売上高は前年同期比7.8%減の5,391億円、営業利益は同42.9%減の471億円、純利益は同44.8%減の316億円と、大幅な減収減益となりました。
2027年3月期 第1四半期 決算短信 サマリー3/3
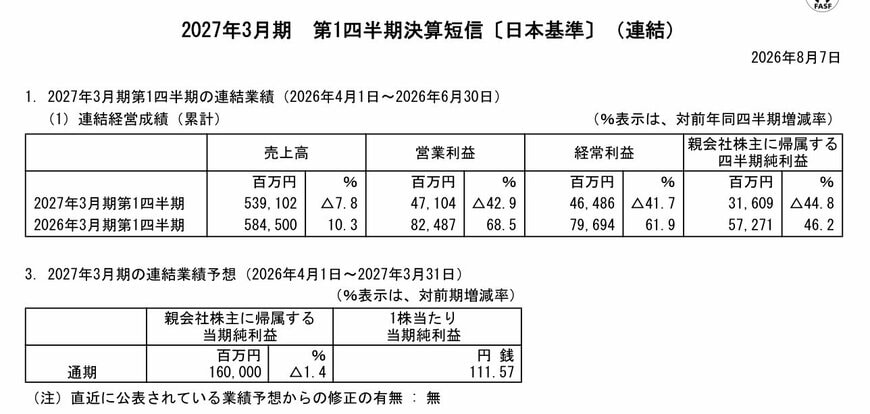
出所:三菱HCキャピタル「2027年3月期 第1四半期 決算短信」(2026年8月7日)
一見すると業績が急悪化しているように見えますが、これには理由があります。前年同期に、航空機エンジンや海上コンテナ、鉄道貨車をリースする子会社の決算期変更に伴い、利益が前倒しで計上されるという特殊要因がありました。今期はその反動が出たことが、減益の最大の理由です。
ただし、泉田氏はこの特殊要因だけが理由ではないと分析します。決算期変更の影響を除いた純利益の比較でも前年同期比8.2%減となっており、本業ベースでもやや苦戦している状況が読み取れます。なお、通期の純利益予想は1,600億円(前期比1.4%減)と、概ね横ばいを見込んでいます。
なお、同社は27期連続増配の実績を持ち、今期予想の年51円が実現すれば28期連続となります。配当をどこまで増やせるかは、本記事で見てきた本業の稼ぐ力が土台になります。
これらの財務的な魅力がある一方で、事業の実態に目を向けることも投資判断においては重要です。泉田氏は、同社の特徴を踏まえた上で、どのような投資家に向いているかを次のように総括します。
「業種でいうと航空機みたいなものが特徴あるので、そういう意味では、そういうところに興味がある投資家であればこの会社は面白いのかなと思います」
三菱HCキャピタルの業績を追う際は、金利の絶対水準だけでなく「リース料への転嫁が間に合うスピードかどうか」、そして「利益の柱である航空機など、貸出先の特定業種の市況がどうなっているか」という2つの視点を持つことが重要です。高配当という結果だけでなく、その裏側にある事業構造とリスクの所在を理解することが、納得のいく投資判断につながるでしょう。
参考資料
- 三菱HCキャピタル株式会社「2027年3月期 第1四半期決算短信」(2026年8月7日)
- 三菱HCキャピタル株式会社「2027年3月期 第1四半期 決算概要資料」(2026年8月7日)
- 三菱HCキャピタル株式会社「2027年3月期 第1四半期 決算説明会 主な質疑応答」(2026年8月10日開催)
- 三菱HCキャピタル株式会社「2026年3月期 決算短信」(2026年5月15日)
- 三菱HCキャピタル株式会社「統合報告書2026」
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 三菱HCキャピタル株式会社 IRライブラリ
※リンクは記事作成時点のものです。