

元機関投資家の泉田良輔氏がまとめた一覧によれば、2026年9月末には多くの会社が株式分割を予定しています。
東京証券取引所(東証)は2022年10月から投資単位(株を最低単位で買うのに必要な金額。通常は株価×100株)の引下げを要請し、延べ約760社が株式分割を決議しました。それでも、投資単位が50万円以上の会社がなお約270社残っています(2026年7月28日の東証資料)。東証がこれだけ頼んでも、なぜ分割しない会社が残るのでしょうか。
実は、株式分割を「株価対策」としてではなく、会社の「個人株主をどう位置づけたいか」という視点で見ると話が違います。分割は個人株主を増やす手段です。個人をファンにできる会社は分割に動き、そうでない会社は分割しても株主対応の負担が増えるだけと考えて慎重になるのではないか、と泉田氏は見ています。分割のニュースには、その会社が誰に株を持ってもらいたいかが表れていると考えられます。
この点について、泉田氏が、分割する会社としない会社の思惑を解説します。
1. 東証の要請と、応じた企業の現状
東証は、かねてより個人投資家が投資しやすい環境を整備する観点から、投資単位として「50万円未満」の水準が望ましいとし、上場会社に対して移行と維持をお願いしています。政府が「資産運用立国」を推進する中で、投資単位の引下げは重要な課題だとしています。さらに2025年4月には、少額投資の在り方に関する勉強会での議論を踏まえ、「10万円台までの引下げを期待する声が多い」ことも提示しました。
これを受け、2022年10月の要請以降、2026年6月末までに延べ約760社が株式分割を決議しました。東証の呼びかけに応じる企業は増えているのか、というインタビュワーの問いに、泉田氏は東証の資料の数字で答えています。
1.1 98%が「50万円未満」を満たす
東証の資料によれば、直近1年間(2025年7月1日〜2026年6月30日)に株式分割を決議した276社を見ると、分割前は半分弱が投資単位50万円以上でした。しかし、分割後の試算では、約7割の企業が10万円台までの引下げを企図しています。
その結果、分割後に投資単位が50万円以上にとどまるのはわずか2%となり、計算すると98%が東証の求める「50万円未満」を満たしている状態です。
投資単位が50万円以上の会社の割合(直近1年に分割を決議した276社)1/3
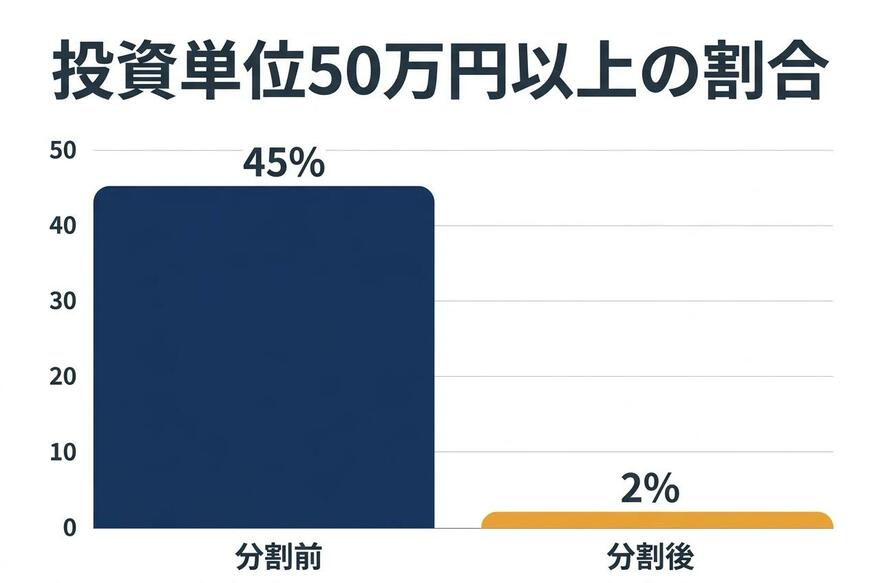
出所:株式会社東京証券取引所「投資単位の引下げに係るご検討のお願い」(2026年7月28日) 別紙1を基にイズミダイズム作成(分割後は東証の試算値)
大幅な株式分割を実施した会社として、東証の資料にはNTT(1対25分割)や、SHIFT、UTグループ(ともに1対15分割)、富士通、ソフトバンク(ともに1対10分割)などが挙げられています。また、複数回にわたって分割を実施した会社として、芝浦メカトロニクス、SCREENホールディングス、東京エレクトロン、しまむらなども紹介されています。
泉田氏がまとめた、2026年9月末に分割を予定する会社の一覧には、東京海上ホールディングスの1対15分割(分割後は100株で約5万2000円)も含まれています。
2. 100万円以上のリストに残る会社の顔ぶれ
多くの企業が分割に動く一方で、東証の資料には「投資単位が100万円以上の会社」(2026年6月30日時点)のリストも付いています。
並んでいるのは、キオクシアホールディングス、ファーストリテイリング、ディスコ、キーエンス、東京エレクトロン、SMC、MARUWA、レーザーテックなど、いわゆる「値がさ株」(株価が高い銘柄)です。
投資単位が100万円以上の会社(2026年6月30日時点)2/3
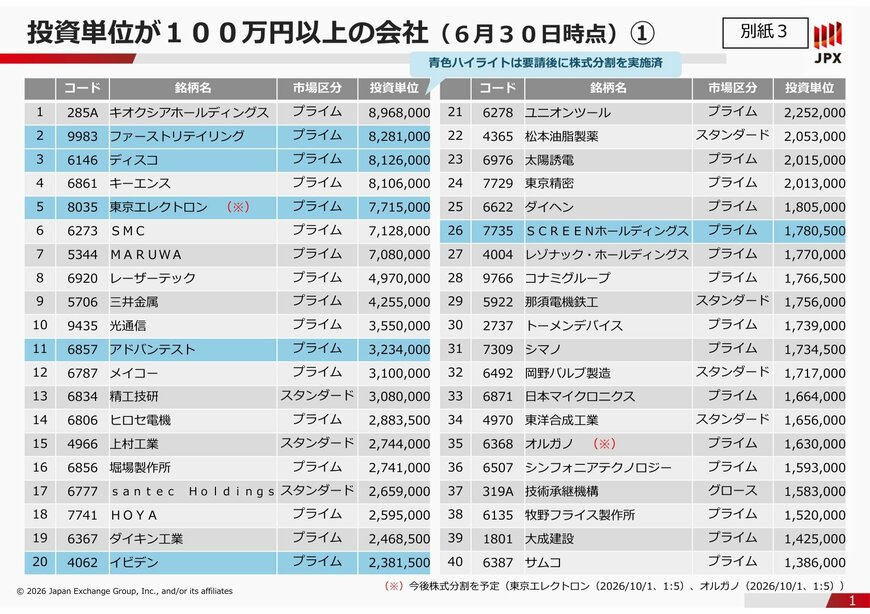
出所:株式会社東京証券取引所「投資単位の引下げに係るご検討のお願い」(2026年7月28日) 別紙3
2.1 なぜ分割しないのか?株主対応の実務負担
東証がこれだけ要請を重ねているにもかかわらず、なぜ分割しない会社が残るのでしょうか。泉田氏は、個人投資家が手を出しやすい金額にして株主数が増えることによる、企業側の実務的な負担を挙げます。
「僕が今までIRの方と会話してくる中とか、必ずしも個人投資家対応ってIRの人がいるわけでもなく、総務部の人がやったりもするのよ」
泉田氏によれば、機関投資家向けのIR担当者とは別に、個人投資家からの問い合わせには総務部が対応するケースもあるといいます。株主数が増えれば、決算時のレター発送などの作業が増えるだけでなく、電話での問い合わせも増え、最小限の人数で回している部署では手が回らなくなる、と泉田氏は説明します。
また、株主総会での質問の質など、株主対応の負担を考慮して分割に慎重になる会社もあるのではないかと泉田氏は見ています(ただし、これは泉田氏個人の意見であり、会社が実際にどう思っているかはわからないと留保しています)。
泉田氏は、このリストの顔ぶれに共通点があると指摘します。ユニクロを展開するファーストリテイリングのような例外を除くと、一般消費者向け(toC)ではなく、企業向け(toB)のビジネスが中心の会社が多いというのです。toBの会社が「分割しても個人投資家をファンにするのは難しい」と考えているのであれば、分割しない選択をするのかもしれない、と泉田氏は見ています。
分割に積極的な会社と慎重な会社(泉田氏の見立て)3/3
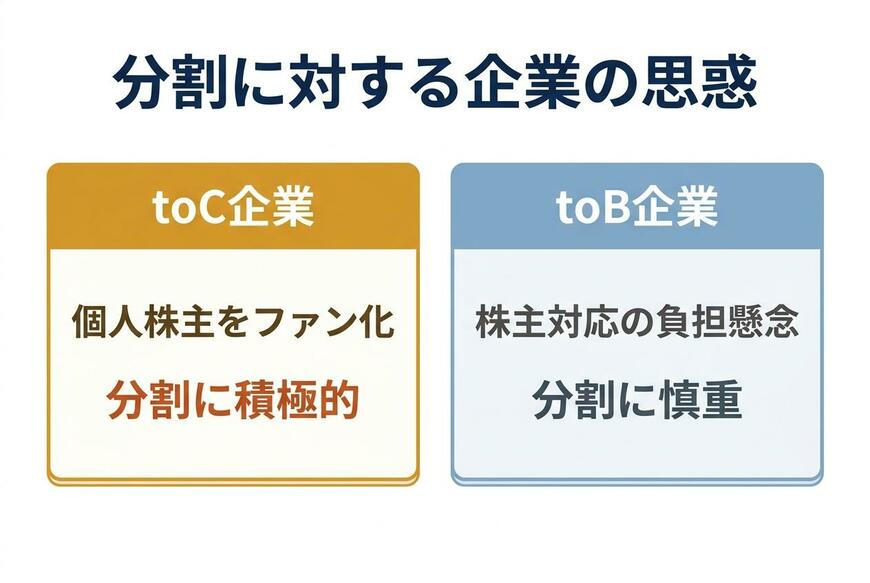
出所:泉田良輔氏の解説を基にイズミダイズム作成



