

4. 退職金以外で注意したいお金の動き
退職金そのものは心配いりませんが、受け取った後の動かし方によっては注意が必要です。
4.1 退職金の運用益・配当は対象になる
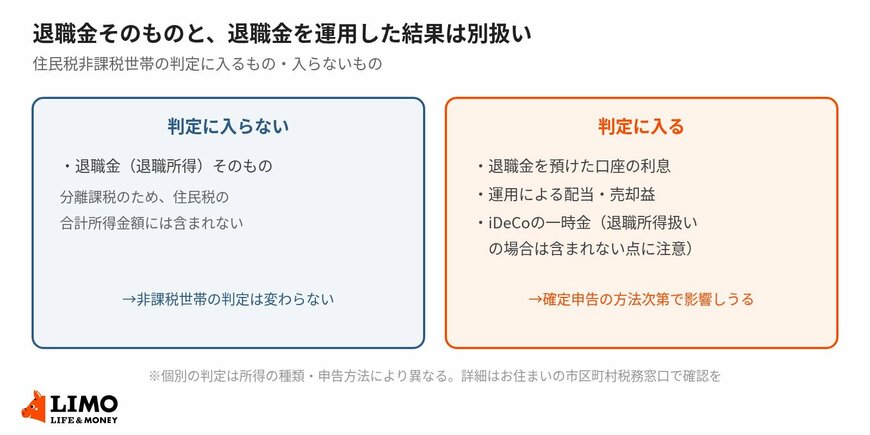
退職金を預金や投資に回した場合、そこから生じる利息・配当・売却益は、申告の方法によっては住民税の合計所得金額に算入されることがあります。退職金そのものは判定に入らなくても、その後の運用結果は別の話だという点に注意してください。
退職金そのものと、退職金を運用した結果は別扱い2/2
出所:国税庁、総務省の情報をもとにLIMO編集部作成
4.2 iDeCoの一時金受け取りも同じ扱い
iDeCo(個人型確定拠出年金)の老齢給付金を一時金で受け取った場合も、退職所得として扱われます。退職金と同様に分離課税の対象になるため、原則として住民税非課税世帯の判定には影響しません。
5. 退職金を受け取る前に確認しておきたいこと
最後に、退職金を受け取る前に確認しておきたい点を整理します。
5.1 確定申告の要否・方法を事前に確認する
退職金は、勤務先に「退職所得の受給に関する申告書」を提出していれば、原則として確定申告は不要です。申告書を提出していない場合は、源泉徴収された税額の精算のために確定申告が必要になることがあります。手続きの有無によって扱いが変わるため、受け取る前に勤務先や税務署に確認しておくと安心です。
5.2 退職金の置き場所も、非課税の判定とあわせて考える
退職金そのものは非課税世帯の判定に影響しなくても、預け先や運用方法によっては翌年以降の判定に影響する所得が生まれることがあります。退職金をどこに置き、どう運用するかは、非課税世帯としての優遇を維持したいかどうかもあわせて考えておくことをおすすめします。
6. まとめ
退職金(退職所得)は分離課税の対象で、住民税の合計所得金額には含まれません。そのため、原則として退職金を受け取っても住民税非課税世帯の判定には影響しません。
ただし、退職金を預けたり運用したりした結果生じる利息・配当・売却益は、申告の方法次第で判定に影響することがあります。退職金そのものと、その後の運用は別物として考える必要があります。
退職金を受け取る前に、確定申告の要否や、受け取り後の資金の置き場所についても確認しておくことをおすすめします。
参考資料
和田 直子


