
2026年9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。
この大綱は、9月8日と9月11日に内閣官房の「「給付付き税額控除」に関する国と地方の協議の場」で、案として示されていたものです。案と閣議決定版を読み比べると、書き直された箇所がいくつかあります。
この記事では、9月8日の案から閣議決定までに変わった点を確認します。2ページ目では、支援金の額にかかわる文言の修正と、閣議決定の段階でもまだ決まっていない点を取り上げます。
1. 【給付付き税額控除】9月15日に閣議決定された大綱の位置づけ
まず、今回閣議決定された大綱が、給付付き税額控除の議論のなかでどこに位置するのかを見ていきましょう。
1.1 給付付き税額控除は税額控除と給付を組み合わせる仕組み
給付付き税額控除とは、簡単に言えば「税金を安くする(税額控除)」ことと「現金を配る(給付)」ことをセットにした制度です。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール
これは給付付き税額控除の本来の仕組みです。大綱が導入するとした就業者負担軽減支援金(以下、支援金)は、「所得に応じたきめ細かな給付」を行う新たな制度で、本格的な「給付付き税額控除」を導入する第一歩と位置づけられています。
大綱によると、支援金を令和11年度に本格導入するまでの「つなぎ」として、令和9年4月から、2年間に限った飲食料品の消費税率の臨時的な引下げと、飲食料品に係る消費税1%相当分の範囲で実施する支援金制度を組み合わせて行います。
飲食料品にかかる消費税率は、令和9年4月1日から令和11年3月31日までの2年間、地方消費税と合わせて1%とする特例が盛り込まれました。
1.2 大綱の案は9月8日と9月11日の協議の場で示されていた
案が最初に示されたのは9月8日の第3回の協議の場で、9月11日の第4回にも示されました。どちらも表題に「(案)」が付いていました。
9月8日の案では日付欄が「令和○年○月○日」の空欄でしたが、閣議決定版では「令和8年9月15日 閣議決定」と書き込まれています。
2. 大綱(案)に付いていた「地方と協議中」の注記は閣議決定版で7か所すべて外れた
案と閣議決定版を比べていちばん目につく違いは、「地方と協議中」という注記の扱いです。
2.1 9月8日の大綱(案)では7つの項目に「地方と協議中」と書かれていた
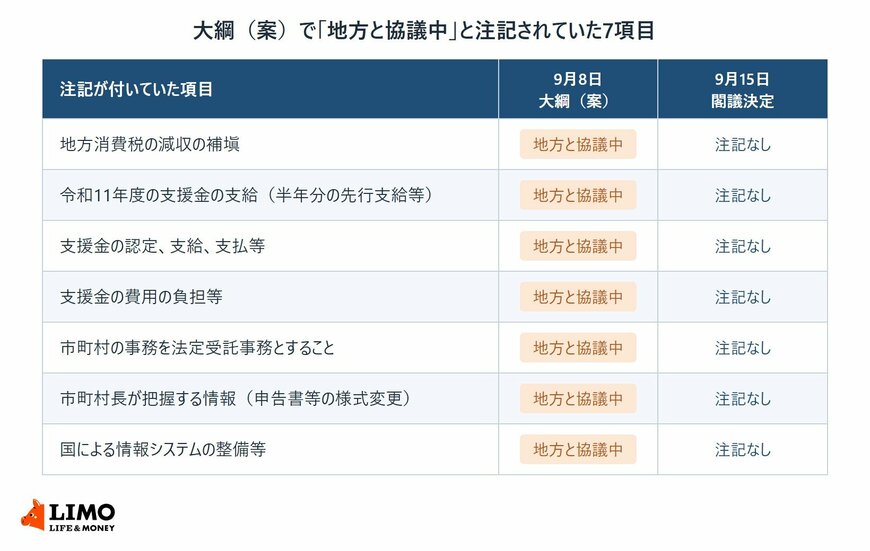
9月8日の案には、項目の見出しや本文の末尾に「(地方と協議中)」という注記が7か所ありました。9月11日の案でも、同じ7か所に注記が付いていました。
注記が付いていたのは、次の7項目です。
- 飲食料品の消費税率引下げによる地方消費税の減収の補塡
- 令和11年度に支給される支援金の支給(半年分相当額の先行支給など)
- 支援金の認定、支給、支払等
- 支援金の費用の負担等
- 認定や支給に関して市町村が処理する事務を法定受託事務とすること
- 令和11年度以降の実施に必要な情報を市町村長が把握するための措置
- 支援金制度に係る国による情報システムの整備等
9月15日の閣議決定版では、この7か所の注記がすべてなくなりました。
9月8日の大綱(案)で「地方と協議中」と注記されていた7項目は、閣議決定版ではいずれも注記がなくなっています1/2
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」、同「「給付付き税額控除」に関する国と地方の協議の場(第3回)」をもとにLIMO編集部作成
2.2 注記が外れても「地方と協議する」と書かれた部分は残っている
注記がなくなったことで、7つの項目は閣議決定された政府の方針として書かれる形になりました。ただし、本文のなかで地方との協議を前提にしている部分は、閣議決定版にもそのまま残っています。
たとえば費用の負担等では、費用の3分の2以上を国が負担し、残余のうち2分の1ずつを都道府県と市町村が負担するとしたうえで、「費用の負担割合の決定に際しては地方と協議する」と書かれています。
令和11年度の支援金の支給についても、地方自治体の事務負担を考慮した具体的な執行等は「地方と協議する」とされています。

閣議決定と聞くと、すべてが決まったように感じるかもしれません。支援金の額や対象となる所得の水準はまだ示されていないので、決まったことと、これから決まることを分けて受け止めておくと落ち着いて続報を読めます。
なお、給付付き税額控除の基本的な仕組みについては、下記の記事より一部を引用・参照しています。