3. 就業促進特例加算の書きぶりは閣議決定版で「上記1及び2による支援額に加えて」になった
支援金の額にかかわる部分でも、9月11日の案から閣議決定版にかけて文言が直されています。
3.1 就業促進特例加算が上乗せされる支援額の範囲が書き分けられた
大綱は支援金の額の考え方を6つ挙げています。1が定額支援額、2が逓増と支援基本額、3が就業促進特例加算です。
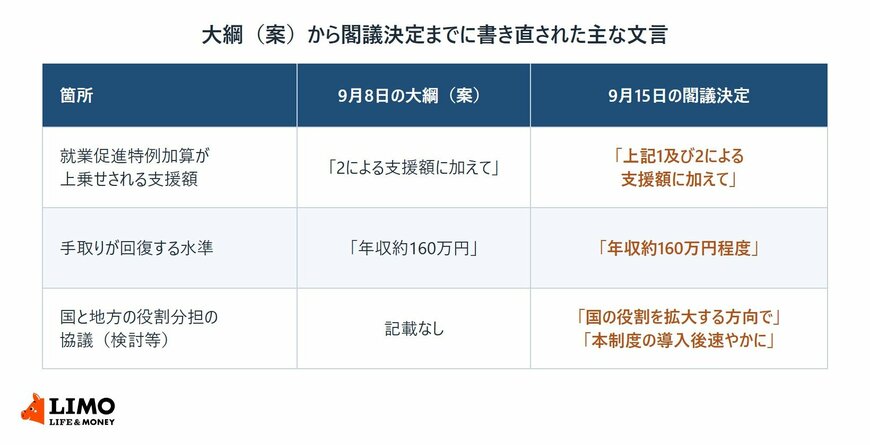
案では、就業促進特例加算を「2による支援額に加えて」支給すると書かれていました。閣議決定版では「上記1及び2による支援額に加えて」となり、1の定額支援額も並べて書かれています。
3.2 手取りが回復する水準は「年収約160万円程度」と書き直された
就業促進特例加算の対象の範囲を説明する注記も直されました。
国民年金第3号被保険者が年収130万円になって第1号被保険者になった場合に、税・社会保険料負担を差し引いた手取りが回復する水準について、案の「年収約160万円」が閣議決定版では「年収約160万円程度」になっています。
対象の範囲を示す文言も、案の「回復する水準の所得まで」から「回復する水準まで」に変わりました。
就業促進特例加算と手取りの回復水準の文言は閣議決定版で直され、役割分担の協議には2つの文言が加わりました2/2
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」、同「「給付付き税額控除」に関する国と地方の協議の場(第3回)」をもとにLIMO編集部作成
4. 国と地方の役割分担は「国の役割を拡大する方向で」協議すると書き加えられた
検討等や費用の負担等、消費税率引下げの準備作業の項目にも、9月8日の案から書き加えられた部分があります。いずれも9月11日の案の段階で加わり、閣議決定版に引き継がれました。
4.1 役割分担の協議は「本制度の導入後速やかに」行うとされた
9月8日の案は、国と地方公共団体との役割分担の在り方などについて、協議の場で地方と十分に協議を行い、継続して検討を行うとしていました。
9月11日の案では、そこに「国の役割を拡大する方向で」と「本制度の導入後速やかに」という2つの文言が加わり、閣議決定版もこの形になっています。
4.2 特別交付金の交付先は「市区町村」と書かれた
支援金の支給にかかる市町村の負担に対して国が交付する特別交付金について、9月8日の案は交付先を「市町村(特別区を含む。)」としていました。閣議決定版では「市区町村(特別区を含む。)」という表記です。
令和9年度と令和10年度はすべての市区町村に、その後は普通交付税の交付を受けないと見込まれる市区町村に、負担に相当する額を交付するという枠組みは変わっていません。
4.3 レジの移行や改修を行う中小企業等への支援も書き加えられた
飲食料品の消費税率引下げの準備作業について、閣議決定版には、スマートレジシステムへの移行やレジシステムの改修を行う中小企業等に対する支援を行うことが書かれています。
9月8日の案にはなかった一文で、緊急時の消費税率の変更に柔軟に対応できるシステムの普及促進とあわせて盛り込まれました。
5. 閣議決定後も決まっていない支援金の額と所得の水準
大綱が閣議決定されても、支援金をいくら受け取れるのかはまだ分かりません。
定額支援額、支援基本額、就業促進特例加算の額、こども加算の額は、いずれも「検討し定める」などとされ、金額は示されていません。支給の対象を決める所得下限額・所得上限額・純負担基準額も同じです。
決まっているのは、支援額を1000円単位(端数切上げ)とすることや、令和9年度と令和10年度の支援金全体の費用を飲食料品にかかる消費税1%相当分の範囲とすることなど、額の決め方の枠組みです。
6. まとめ
9月15日に閣議決定された大綱では、9月8日の案に7か所あった「地方と協議中」の注記がすべて外れました。
就業促進特例加算の書きぶりや、国と地方の役割分担を協議する方向性など、文言が直された箇所もあります。
一方で、支援金の額や対象となる所得の水準は、閣議決定の段階でもまだ決まっていません。自分が対象になるかどうかは、制度の詳細が固まってから、お住まいの市区町村の担当窓口や所轄の税務署に確認してみましょう。

参考資料
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」
- 内閣官房「「給付付き税額控除」に関する国と地方の協議の場(第3回)議事次第」
- 内閣官房「「給付付き税額控除」に関する国と地方の協議の場(第4回)議事次第」
- LIMO「【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール」
中本 智恵