

令和8年9月11日、内閣官房の「給付付き税額控除」に関する国と地方の協議の場(第4回)に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」が示されました。
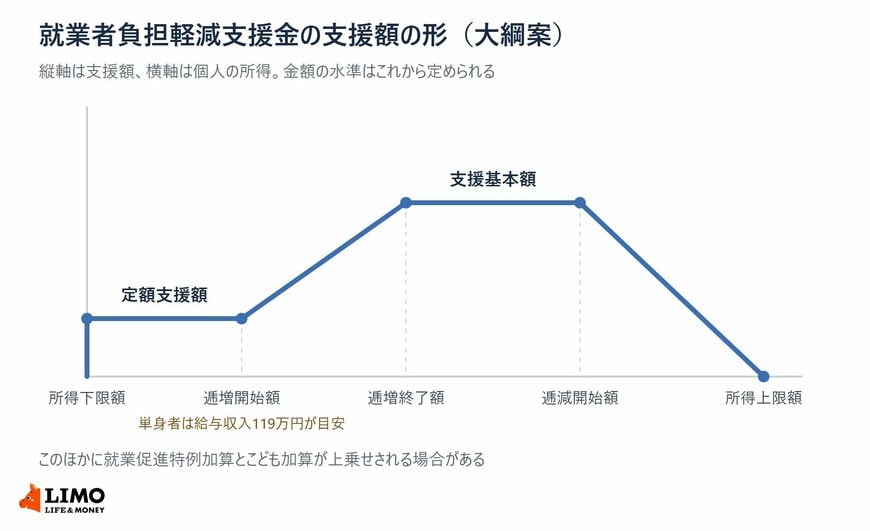
令和8年8月5日の閣議決定では、給付額は逓増させたあと定額にし、所得が一定を超えたら逓減させるという方向までが書かれていました。9月の大綱案では、その区切りをどう決めるかの考え方が加わっています。
「自分はもらえる側なのか」を知りたくても、金額の目安がないと判断のしようがありません。
この記事では、大綱案が示した就業者負担軽減支援金の支援額の決め方と、そこに出てくる「給与収入119万円」という水準を確認します。
なお、給付付き税額控除の全体像については、下記の記事より一部を引用・参照しています。

1. 【就業者負担軽減支援金】支援額の決め方は6つの考え方で整理された
大綱案は、就業者負担軽減支援金の額について、前年の所得の額と扶養児童の有無・数に応じて定めるとしています。その決め方が6つに分けて書かれました。
1.1 定額から始まり、逓増し、また定額になり、逓減して消える
大綱案に並んでいる6つは、次のとおりです。
- 勤労所得が逓増開始額以下の人への定額支援額
- 逓増開始額を超えて逓増終了額に達するまでの逓増と、その後の支援基本額
- 「年収の壁」に直面する人への就業促進特例加算
- 扶養児童がある場合のこども加算
- 合計所得金額が逓減開始額を超えた場合の逓減
- 支援額は1000円単位とし、端数は切り上げる
金額の水準そのものは、いずれも大綱案には書かれていません。恒久財源の確保と併せて検討して定めるとされています。
1.2 支給の要件は4つ、令和9年度と令和10年度は3つ
額の前に、そもそも対象になるかどうかの要件も示されています。大綱案が挙げているのは4つです。
勤労所得が所得下限額を超えること、前年の合計所得金額が所得上限額以下であること、税と社会保険料の負担から公的年金等の収入額を差し引いた額が純負担基準額を超えること、そして基準日に配偶者がいた場合はその配偶者の前年の合計所得金額が配偶者所得上限額以下であることです。
このうち配偶者に関する4つ目は、令和11年度からの適用とされています。令和9年度と令和10年度の支援金は、はじめの3つを満たす人が対象という整理です。
2. 逓増開始額の目安として示された「給与収入119万円」
6つのうち、具体的な数字が注記として入っているのが逓増開始額です。
2.1 単身者の個人住民税所得割の非課税限度額は所得45万円
大綱案は、逓増開始額を「個人住民税所得割が課税される水準を踏まえて定める額」としています。
そのうえで注として、単身者の個人住民税所得割の非課税限度額は所得45万円、給与収入では119万円と書き添えられています。
つまり、勤労所得がこの水準以下の人には定額支援額が支給され、これを超えたあたりから支援額が増えていく形が想定されていることになります。
2.2 非課税の水準以下を定額にするのは所得の把握が難しいため
令和8年8月5日に閣議決定された基本方針には、この理由も書かれていました。
非課税ライン以下の所得把握には執行上の課題があり、給付額を逓増させると誤支給につながる可能性があるため、定額とするという説明です。
制度の全体像については、LIMOの記事「【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール」から要点を引用して確認しておきましょう。
たとえば、非課税層や低所得層には一定額の定額給付が行われる一方、就労する中低所得層では所得が上がるにつれて給付額が増える「逓増」や一定の加算を経て、総所得が一定額を超えると段階的に給付額が減り消失する設計が進められています。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール
3. 「年収の壁」に直面する人には就業促進特例加算が上乗せされる
大綱案には、支援額に上乗せされる加算も書かれています。名称は就業促進特例加算です。
3.1 時給1023円と週20時間から給与収入106万円が算出されている
大綱案は「年収の壁」を、被用者保険が適用されること、または国民健康保険の被保険者・国民年金第1号被保険者となることによって生じる社会保険料負担の増加と定義しています。
そのうえで注として、令和7年度における全国で最も低い地域別最低賃金である時給1023円に、被用者保険の短時間労働者の適用労働時間である週20時間を乗じて年間の収入に換算すると、給与収入106万円になると示されました。この場合の社会保険料負担は約16万円程度と書かれています。
あわせて、国民年金第3号被保険者が年収130万円になり国民年金第1号被保険者になった場合、税・社会保険料負担を差し引いた手取りが回復する水準は年収約160万円という記述もあります。
3.2 加算は「年収の壁」が解消するまでの時限的な措置
就業促進特例加算は、恒久的なものとしては置かれていません。
大綱案は、国民年金第3号被保険者に係る制度の見直しと、厚生年金保険および健康保険の適用範囲の拡大によって「年収の壁」が解消するまでの時限的な措置としています。
これらの検討は、次期年金法改正までに結論を得るとされています。

窓口でパート勤務の方から「いくらまで働くのが得か」と聞かれることがよくありました。
今回の大綱案は、その境目に給付を足して段差をならそうという設計です。金額が入るのはこれからなので、まずは水準の目安だけ頭に置いておくとよいと思います。


