


退職金を受け取ったら、住民税非課税世帯から外れてしまうのではと心配する方もいるのではないでしょうか。
退職金にかかる退職所得は、他の所得と分けて税額を計算する「分離課税」の対象です。
この記事では、退職所得が住民税非課税世帯の判定にどう影響するのか、所得税との違いも含めて確認していきます。
1. 退職金を受け取ると、住民税非課税世帯から外れるか
まず、結論から確認します。
退職金(退職所得)を受け取っても、原則として住民税非課税世帯の判定には影響しません。退職所得は分離課税の対象で、住民税の判定基準である「合計所得金額」には含まれないからです。
ただし、退職金そのものと、退職金を元手にした運用益は扱いが別です。この違いを押さえておくことが大切です。
2. なぜ退職所得は合計所得金額に含まれないのか
退職所得の課税の仕組みを確認します。
2.1 退職所得は分離課税で、所得税と住民税で扱いが違う
国税庁は、退職所得について次のように説明しています。
退職所得は、原則として他の所得と分離して所得税額を計算します。
出所:国税庁タックスアンサー「退職金を受け取ったとき(退職所得)」
分離課税のため、退職所得の受給に関する申告書を提出していれば、支払者が所得税額を源泉徴収し、原則として確定申告は不要です。
2.2 令和4年度税制改正で明確になった住民税の扱い
所得税では、退職所得は合計所得金額に含まれます。一方、住民税では、令和4年度税制改正によって、源泉徴収された退職所得は合計所得金額に含めないことが明確にされました。
退職所得は、所得税と住民税で扱いが違う1/2
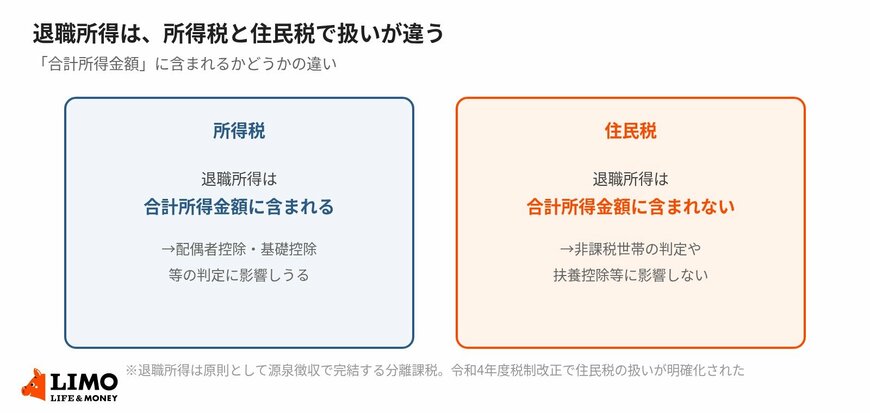
出所:国税庁、ペンデル税理士法人「所得税と住民税で扱いが異なる退職所得」をもとにLIMO編集部作成
3. 住民税非課税世帯の判定基準をおさらい
ここで、住民税非課税世帯の判定基準そのものを確認しておきます。
3.1 判定に使う「合計所得金額」とは
住民税非課税世帯の判定は、前年の「合計所得金額」をもとに行われます。給与所得や年金の雑所得などは合算されますが、分離課税の対象になる退職所得は、この合計から除かれます。
3.2 単身世帯の非課税ライン(給与100万円・年金155万円)
市区町村によって多少の差はありますが、1級地の場合、給与収入のみの単身世帯で100万円程度、65歳以上で年金収入のみの単身世帯で155万円程度が非課税の目安とされています。退職金を受け取った年でも、この目安となる所得に退職所得は加算されません。
退職金の相談では、「大きな金額を受け取ると税金や給付金に影響するのでは」と心配される方が多いです。退職金そのものは心配いりませんが、受け取った後の運用の仕方は別問題として考える必要があります。


