

9月15日に閣議決定された大綱で、飲食料品の消費税率を令和9年4月1日から令和11年3月31日までの2年間、1%に引き下げる方針が示されました。同じ日に、国税庁と財務省は「消費税率引下げ特設サイト」を開設し、Q&Aを掲載しています。
同じ弁当でも、持ち帰るか店内で食べるかで税率が変わるのは、いまの軽減税率と同じしくみです。ただ、持ち帰りが1%になると、10%のままの店内飲食との差は9ポイントに広がります。
この記事では、給付付き税額控除までのつなぎとされる消費税1%の対象と、外食が対象外になる線引きを確認します。
なお、給付付き税額控除の背景については、下記の記事より一部を引用・参照しています。

1. 給付付き税額控除(就業者負担軽減支援金)までのつなぎとされる飲食料品の消費税1%
大綱は、給付付き税額控除にあたる新しい給付を「就業者負担軽減支援金」として導入するとしています。飲食料品の消費税1%は、その本格導入までの間に行われる措置です。
1.1 本格導入は令和11年度、それまでの2年間に税率を引き下げる
大綱の前文は、令和11年度の本格導入までの「つなぎ」として、来年4月から2年間に限った飲食料品に係る消費税率の臨時的な引き下げと、消費税1%相当分の範囲で実施する支援金制度を組み合わせるとしています。
消費税の負担について、LIMOの記事「【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール」では、次のように説明しています。
この制度が強く求められている背景には、消費税の「逆進性」という問題があります。消費税は一律でかかるため、所得が低い人ほど、収入に占める税負担の割合が大きくなってしまいます。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール
1.2 1%になる飲食料品の範囲は、いまの8%の範囲と同じ
国税庁のQ&Aによると、税率1%の対象になる飲食料品の範囲は、令和9年3月31日以前に税率8%の対象になっている飲食料品の範囲と同じです。大綱も、軽減税率の対象になる飲食料品の範囲は現行制度を維持するとしています。
つまり、いま10%がかかっている外食や酒類は、令和9年4月以降も1%にはなりません。
2. 飲食料品の消費税1%の対象になるもの、ならないもの
国税庁のQ&Aには、税率1%とされる飲食料品の譲渡のイメージが示されています。対象になるものと対象外のものを、図で整理しました。
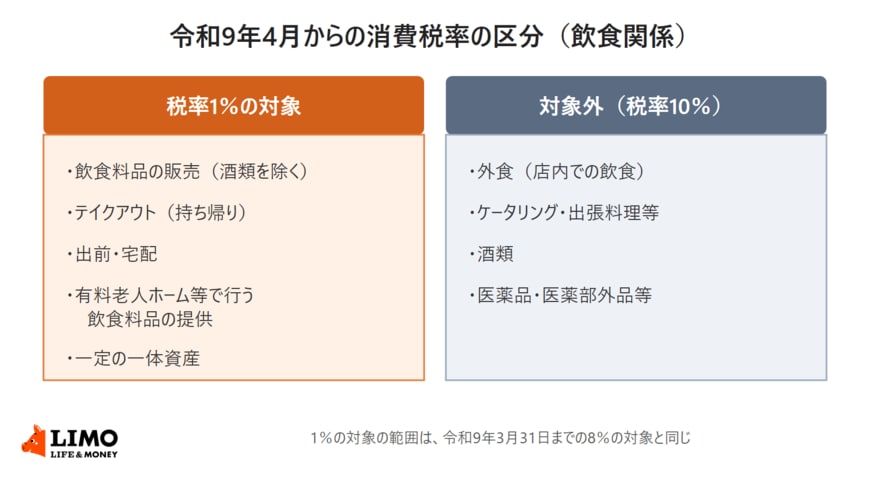
図に入れた区分を、あらためて書き出します。
【税率1%の対象】
- 飲食料品の販売(酒類を除く)
- テイクアウト(持ち帰り)
- 出前・宅配
- 有料老人ホーム等で行う飲食料品の提供
- 一定の一体資産
【対象外(税率10%)】
- 外食
- ケータリング・出張料理等
- 酒類
- 医薬品・医薬部外品等
2.1 外食とケータリングは「食事の提供」として対象外
国税庁によると、外食とは、飲食店業等の事業を営む者が、飲食に用いられる設備がある場所において行う食事の提供をいいます。ケータリング等は、相手方が指定した場所で、加熱・調理または給仕等の役務を伴って行う飲食料品の提供です。
どちらも飲食料品そのものの販売ではなく、サービスの提供として扱われるため、軽減税率の対象に含まれていません。
2.2 おもちゃ付きのお菓子などの一体資産は条件つきで対象
一体資産とは、おもちゃ付きのお菓子のように、食品と食品以外のものがあらかじめ一体になっていて、全体の価格だけが示されているものです。税抜価額が1万円以下で、食品の価額の占める割合が3分の2以上の場合に限り、全体が軽減税率の対象になります。
この条件を満たさない一体資産は、全体が標準税率の対象です。
3. 飲食料品の消費税1%で、店内飲食と持ち帰りの税率の差は2ポイントから9ポイントに
同じ商品でも、店内で食べるか持ち帰るかで税率が変わります。令和9年4月からは、その差が大きくなります。
3.1 分かれ目は「飲食設備のある場所で食べさせるかどうか」
国税庁の軽減税率制度のQ&A(個別事例編)では、「飲食設備」とは、テーブル、椅子、カウンターその他の飲食に用いられる設備であれば、その規模や目的を問わないとされています。スーパーマーケットの休憩スペースであっても、飲食設備にあたります。
持ち帰りのための容器に入れたり包装したりして販売するテイクアウトは、飲食設備のある場所で飲食させるサービスではないため、飲食料品の販売として扱われます。
3.2 税抜1000円の弁当なら、差は20円から90円に
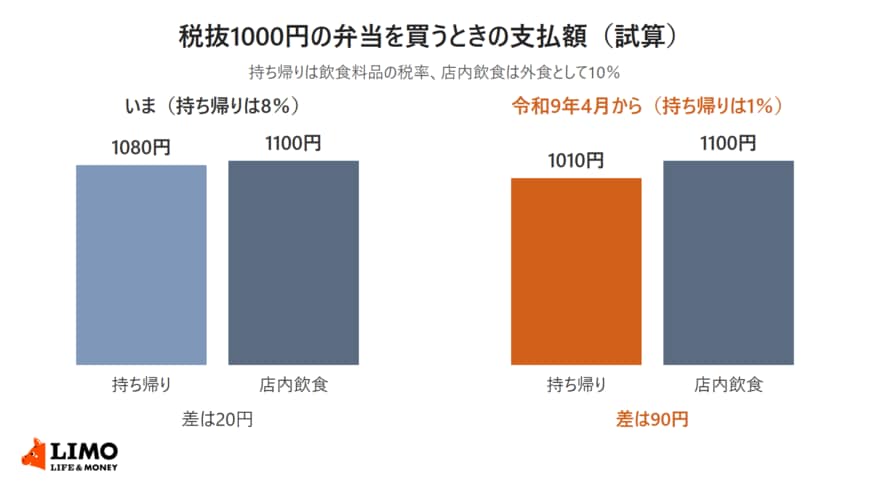
税抜1000円の弁当で試算すると、いまは持ち帰りが8%で1080円、店内飲食が10%で1100円で、差は20円です。令和9年4月から持ち帰りが1%になると1010円となり、店内飲食の1100円との差は90円に広がります。
持ち帰りと店内飲食の差は、税抜1000円で20円から90円に広がります2/2
出所:国税庁「No.6102 消費税の軽減税率制度」、国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」を参考にLIMO編集部作成
図に入れた試算を、あらためて書き出します。
- いまの持ち帰り(8%):1080円
- いまの店内飲食(10%):1100円
- 令和9年4月からの持ち帰り(1%):1010円
- 令和9年4月からの店内飲食(10%):1100円
試算は税抜価格が変わらない前提で、実際の支払額は店ごとの価格設定によって変わります。


