

5. 退職金は勤続年数によっても大きく変わる
同じ定年退職でも、勤続年数によって退職金の額はかなり違います。転職を経験した方や、これから転職を考えている方は確認しておきたいところです。
5.1 勤続20年台前半と35年以上では倍近い差がある
大学・大学院卒(管理・事務・技術職)で定年退職した方の退職給付額を、勤続年数別に見ると次のとおりです。
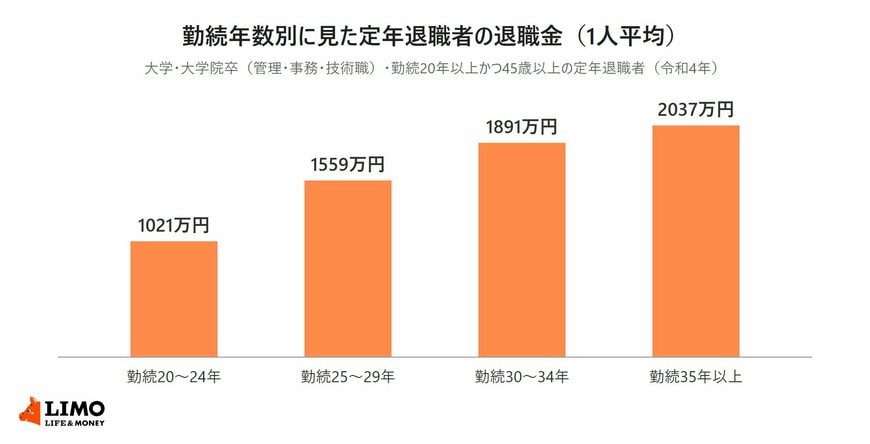
- 勤続20年以上25年未満:1021万円
- 勤続25年以上30年未満:1559万円
- 勤続30年以上35年未満:1891万円
- 勤続35年以上:2037万円
勤続20年台前半と35年以上では、1016万円の開きがあります。勤続年数に応じて支給率が上がるしくみの企業が多く、後半になるほど積み上がり方が大きくなる傾向です。
5.2 転職を考えるときは退職金の見込みも合わせて比べる
転職は収入や働き方を見直す選択肢の一つです。ただ、勤続年数が数え直しになることで退職金の見込みが変わる点は、判断材料に入れておくとよいでしょう。
転職先に退職金制度があるか、あるとして勤続年数がどう数えられるかは、入社前に確認できます。中小企業退職金共済には、一定の要件を満たせば掛金納付月数を通算できるしくみもあります。
6. 退職金は翌年の国民健康保険料には原則として響かない
退職後に国民健康保険に加入する方は、退職金を受け取った翌年の保険料が気になるかもしれません。ここでは退職金と国民健康保険料の関係を確認します。
6.1 まとまった退職金を受け取っても国民健康保険料の計算には入らない
退職金は退職所得として、給与などとは分けて課税されます。国民健康保険料の所得割は前年の所得をもとに計算されますが、この退職所得は原則として計算のもとになる所得に含まれません。
退職金を受け取ったこと自体で、翌年の国民健康保険料が上がるわけではないということです。
6.2 国民健康保険に切り替えた1年目は負担が重くなりやすい
注意したいのは、勤め先の健康保険から国民健康保険に切り替えたときです。保険料は前年の給与所得をもとに計算されるため、退職して収入が下がった年ほど負担を重く感じやすくなります。
勤め先の健康保険に任意継続被保険者として一定期間残る方法や、家族の健康保険の被扶養者になる方法もあります。どちらが合うかは家族構成や収入によって違いますので、退職前に市区町村の窓口や勤め先で試算してもらうと判断しやすくなります。
7. 退職金の平均額をそのまま自分に当てはめないこと
ここまで紹介した退職金の数字を読むときに、気をつけておきたい点を整理します。
7.1 対象は勤続20年以上かつ45歳以上の退職者に限られる
今回紹介した会社員の退職給付額は、勤続20年以上かつ45歳以上で退職した方に限った平均です。それより勤続年数が短い方や、若い年齢で退職した方は含まれていません。
また、調査の対象は常用労働者30人以上の民間企業です。30人未満の企業に勤めている方は、この数字の対象外である点も押さえておきましょう。
7.2 会社員の退職金は減少の傾向にある
大学・大学院卒の定年退職者の退職給付額は、平成30年の調査では1983万円でした。令和5年の1896万円は、そこから87万円下がったことになります。
制度がある企業の割合も80.5%から74.9%へ下がりました。退職金を老後資金の柱として大きく見込むのは、以前より慎重に考えたほうがよい状況です。
8. 【対応策】まず自分の勤務先の退職金制度を確認する
退職金の平均額を眺めるよりも、自分の勤め先の制度を知るほうが確実です。順番に確認していきましょう。
8.1 就業規則と退職金規程を見る
退職金の有無や計算方法は、就業規則や退職金規程に定められています。勤続年数ごとの支給率や、自己都合で退職した場合の減額の決まりが書かれていることが一般的です。
見方がわからないときは、人事や総務の担当部署に聞けば教えてもらえます。中小企業退職金共済に加入している会社では、退職するときに事業主から「退職金共済手帳(請求書)」を受け取り、自分で請求する流れになります。
8.2 退職金を請求できる期間は5年
労働基準法では、退職手当を請求できる期間は、請求できるときから5年と定められています。就業規則などで支給の条件が決まっている退職金は、この期間を過ぎると時効で受け取れなくなります。
転職が続いた方は、前の勤め先で請求していない退職金がないかも一度振り返っておきたいところです。
8.3 退職金で足りない分は現役のうちから少しずつ
退職金の見込みと老後の生活費を比べて足りないと感じた場合は、NISAのつみたて投資枠を使って少しずつ備える方法があります。運用益が非課税になるしくみです。
ただし、投資信託などは元本割れの可能性があります。家計の状況によって向き不向きがありますので、判断に迷うときは金融機関やファイナンシャル・プランナーに相談してみてください。
9. まとめにかえて
会社員の退職金は、定年退職で大学・大学院卒(管理・事務・技術職)1896万円、高校卒(管理・事務・技術職)1682万円、高校卒(現業職)1183万円でした。自己都合退職ではいずれも下がり、大学・大学院卒でも1441万円です。
退職金の制度がある企業は74.9%で、従業員30人以上99人以下の企業では70.1%です。この規模の企業では、退職一時金を中小企業退職金共済で準備する企業が48.5%にのぼり、社内準備の49.6%とほぼ並んでいます。
まずは自分の勤め先に退職金制度があるか、どのように準備されているかを確認するところから始めてみましょう。就業規則や人事の担当部署で確かめられます。
参考資料
- 厚生労働省「令和5年就労条件総合調査 結果の概況」
- 内閣官房内閣人事局「退職手当の支給状況」
- 厚生労働省「10月は中小企業退職金共済制度の『加入促進強化月間』です」
- 厚生労働省「一般の中小企業退職金共済制度のしくみ」
- 厚生労働省「中小企業退職金共済制度に係る新規加入掛金助成及び掛金月額変更掛金助成」
- e-Gov法令検索「労働基準法」
- 金融庁「NISAを知る」
村岸 理美


