

3. 受け取り開始年齢にも「落とし穴」がある
iDeCoの資金拘束は、60歳までという年齢だけの話にとどまりません。
3.1 加入期間が短いと60歳では受け取れない
60歳から受け取りを開始するには、60歳になるまでの「通算加入者等期間」が10年以上であることが必要です。
この期間が10年に満たない場合、受け取り開始年齢は加入期間に応じて段階的に繰り下げられます。
加入期間が短いと、60歳では受け取れない3/3
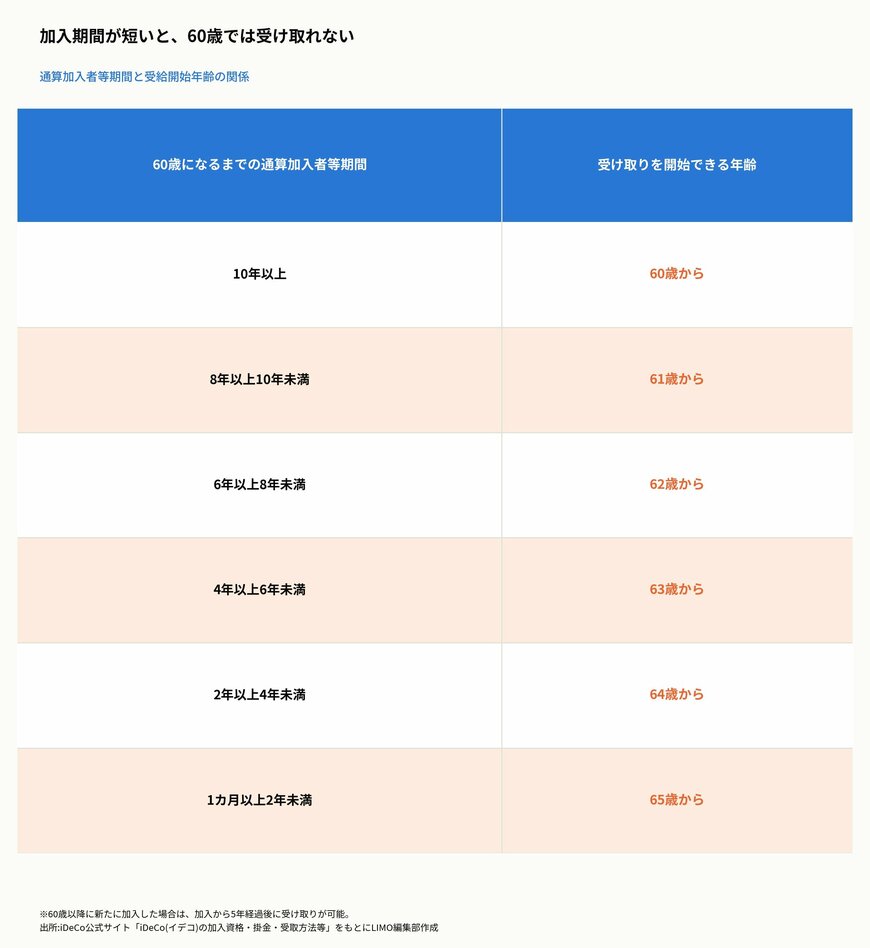
出所:iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」をもとにLIMO編集部作成
加入できる期間が70歳未満まで延びること自体は歓迎できますが、加入を始める年齢によっては、受け取り開始年齢も想定より遅くなる点に注意が必要です。
3.2 「脱退一時金」を受け取れる人はごく一部
iDeCo公式サイトによると、60歳より前に資産を現金化できる「脱退一時金」の制度もありますが、国民年金保険料の免除を受けていることなど複数の要件をすべて満たす必要があります。
一般的に会社員として働き続けている人の多くは、この要件に当てはまらないため、実質的には「60歳まで引き出せない」と考えておいたほうが安全です。
4. ライフプランが変わったときにどう備えるか
最後に、掛金額を決めるうえで意識しておきたい考え方を整理します。
4.1 減額・拠出停止はできても資金の性格は変えられない
転職や収入の変化などで掛金の負担が重くなった場合、掛金額を月5000円まで減額したり、拠出自体を停止したりすることは可能です。
しかし、これらの対応はあくまで「今後の掛金をどうするか」の話であり、すでに積み立てた資産を引き出せるようになるわけではありません。
4.2 新NISAとiDeCoの役割分担を考えておく
結婚や住宅購入、教育費など、60歳より前に使う可能性のある資金は、いつでも引き出せる新NISAで備える。
老後まで使わないと決められる資金は、税制優遇の大きいiDeCoで備える。
このように、資金の使い道が決まっている度合いに応じて、新NISAとiDeCoに振り分ける割合を考えておくことが、ライフプランの変化にも対応しやすい備え方につながります。
5. まとめ
2026年12月・2027年1月からのiDeCo改正では、企業年金のない会社員を中心に掛金上限が引き上げられ、加入できる年齢の幅も広がります。
一方で、iDeCoは新NISAと異なり、原則60歳になるまで資産を引き出せない「資金ロック」型の制度であることに変わりはありません。
通算加入者等期間が10年に満たない場合は、受け取り開始年齢がさらに繰り下がる点にも注意が必要です。
掛金額を決める際は、非課税メリットの大きさだけでなく、その資金が長期間動かせなくなることも踏まえ、新NISAとの役割分担を考えたうえで判断することが大切です。
制度の詳細は今後の公式発表で変更・確定される可能性があるため、実際に手続きを行う際は、厚生労働省やiDeCo公式サイトの最新情報を必ずご確認ください。

参考資料
- 厚生労働省「iDeCoの加入対象者の区分」
- iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」
- iDeCo公式サイト「よくあるご質問」
- iDeCo公式サイト「iDeCo加入者で転職・退職された方へ」
- 金融庁「NISAを利用する皆さまへ」
和田 直子


