

2026年12月・2027年1月にかけて、iDeCo(個人型確定拠出年金)の掛金上限が引き上げられます。
なかでも、企業年金のない会社員は掛金上限が大きく増える見通しです。
加入できる年齢の幅も広がり、非課税で積み立てられる期間・金額が増えることは、老後資金を準備するうえでの朗報といえます。
ただし、iDeCoは新NISAと違い、原則60歳になるまで積み立てた資産を引き出すことができない「資金ロック」型の制度でもあります。
ライフプランが変わったとき、この資金の動かしにくさがどれほどの制約になるのかは、意外と見落とされがちです。
この記事では、2026年12月・2027年1月からの制度改正の内容と、新NISAとの資金の性格の違い、受け取り開始年齢に関わる注意点について解説します。
1. 2026年12月・2027年1月からiDeCoの掛金上限と加入年齢が変わる
まず、今回の制度改正で何がどう変わるのか、具体的な内容から確認していきます。
1.1 掛金上限は企業年金のない会社員で大幅に引き上げ
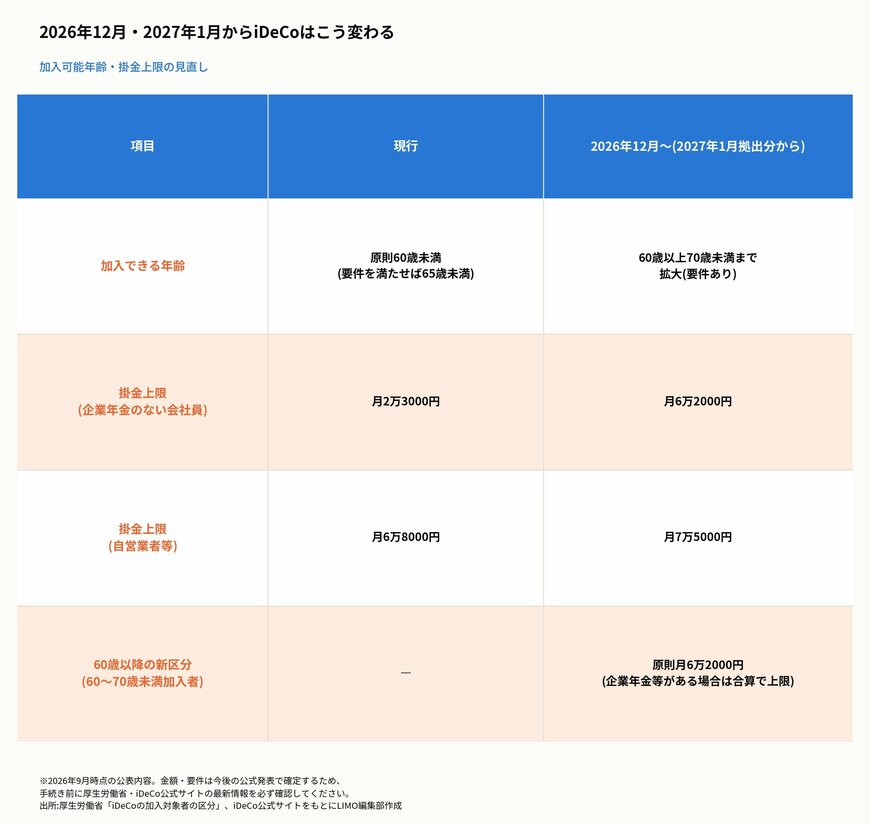
現行の掛金上限は、企業年金のない会社員(国民年金第2号被保険者)で月2万3000円です。
厚生労働省が公表した資料によると、2026年12月(2027年1月拠出分)からは、この上限が月6万2000円へと引き上げられます。
自営業者等(国民年金第1号被保険者)の掛金上限も、現行の月6万8000円から月7万5000円に引き上げられる見通しです。
1.2 加入できる年齢も70歳未満まで延びる
加入可能年齢についても、現行の原則60歳未満(要件を満たせば65歳未満)から、60歳以上70歳未満まで拡大されます。
あわせて、60歳以上70歳未満の加入者向けに、掛金上限を原則月6万2000円とする新しい区分も設けられます。
2026年12月・2027年1月からiDeCoはこう変わる1/3
出所:厚生労働省「iDeCoの加入対象者の区分」、iDeCo公式サイトをもとにLIMO編集部作成
掛金上限額や加入可能年齢の詳細は、今後の公式発表で確定する部分もあるため、手続きの際は厚生労働省やiDeCo公式サイトの最新情報をあわせてご確認ください。
2. 「iDeCo貧乏」は新NISAより厳しいと言われる理由
掛金上限の引き上げに気を取られがちですが、iDeCoには新NISAにはない大きな制約があります。
2.1 新NISAはいつでも売却・引き出しができる
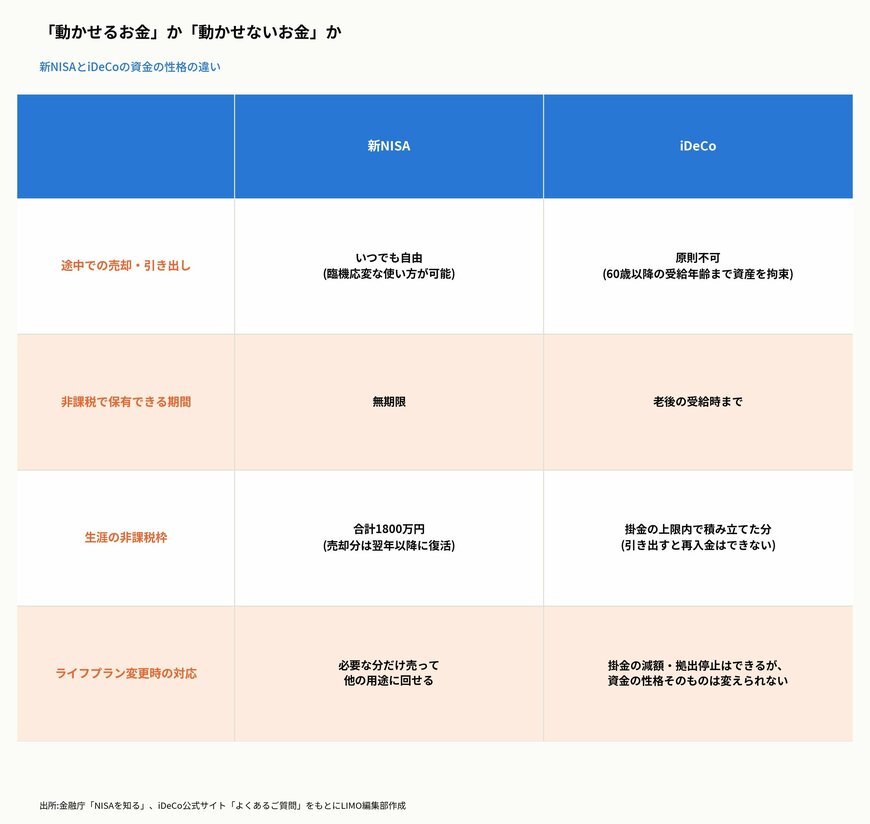
新NISAで保有している商品は、資金が必要になった場合に部分的に売却するなど、いつでも自由に換金できます。
売却した商品の簿価分の非課税枠は、翌年以降に復活して再利用することも可能です。
2.2 iDeCoは原則60歳まで資産が動かせない
一方、iDeCoに加入した後は、原則として60歳以降の受給年齢に到達するまで、資産を引き出すことができません。
掛金の減額や、拠出を停止して運用だけを続ける「運用指図者」への切り替えはできますが、積み立てた資産そのものを取り崩すことは想定されていません。
「動かせるお金」か「動かせないお金」か2/3
出所:金融庁「NISAを知る」、iDeCo公式サイト「よくあるご質問」をもとにLIMO編集部作成
「iDeCo貧乏」という言葉は、掛金を無理に増やした結果、老後まで動かせない資金の割合が増えすぎてしまう状態を指して使われることがあります。
新NISAであれば売却して他の用途に回せる場面でも、iDeCoに入れた分はその選択肢自体がない、という違いを理解しておく必要があります。
ただし、その分だけ「60歳まで動かせないお金」も増えることになります。
住宅資金や教育資金など、60歳より前に使う可能性のある資金まで無理にiDeCoに回してしまうと、いざという時に身動きが取れなくなりかねません。
掛金額を決める際は、非課税メリットの大きさだけでなく、その分の資金が長期間ロックされることも合わせて考えることをおすすめします。


