

「家計簿アプリ おすすめ」で検索すると、山のような比較記事が出てきます。ただ、その多くは機能や料金の比較にとどまっています。
節約の第一歩は「今、何にいくら使っているか」を正確に把握することです。家計簿アプリは、その把握を手助けしてくれる最も身近なツールの一つと言えます。
銀行口座やクレジットカードと連携して自動で家計簿を作ってくれる便利な機能。その裏側に、金融庁が管轄する法律上の制度があることは、あまり知られていません。
本記事では、家計簿アプリの選び方を、金融庁が公表している公式資料から確認できる制度の仕組みとあわせて解説します。
1. 家計簿アプリの2つのタイプをおさらい
まず基本として、家計簿アプリには大きく分けて2つのタイプがあります。
1.1 手入力型:レシートや手動入力でつける昔ながらの方式
レシートを撮影したり、支出を都度手入力したりして記録するタイプです。銀行口座との連携を伴わないため、後述する制度の対象にはなりません。
1.2 自動連携型:銀行口座やカードと連携して自動で集計する方式
銀行口座やクレジットカードのIDを登録すると、入出金履歴を自動で取得し、グラフや家計簿を自動作成してくれるタイプです。「家計簿アプリ おすすめ」で上位に挙がる多くのアプリが、このタイプにあたります。
この「自動で集計してくれる」という便利な機能こそが、次に説明する制度の対象になっています。
ちなみに、レシートを撮る手間も面倒に感じる方は、500円玉貯金から最新アプリまで。確実に貯めるアナログ&デジタル活用術で紹介しているような、アナログな貯金法から始めるという選択肢もあります。
2. 「自動で家計簿ができる」の裏側は、実は"登録制"の金融サービスだった
金融庁は「平成30年6月から、『電子決済等代行業』に関する新しい制度がはじまりました。」という公式パンフレットを公表しています。
同パンフレットには、電子決済等代行業とは「ITを活用した次のようなサービスを提供すること」と説明があり、その2つ目に「預金口座の残高や利用履歴等の情報を銀行から取得・集計し、自動的に家計簿を作成するサービス」が明記されています。
つまり、私たちが「便利な機能」として使っている自動家計簿は、法令上「電子決済等代行業」という業務区分そのものにあたるのです。
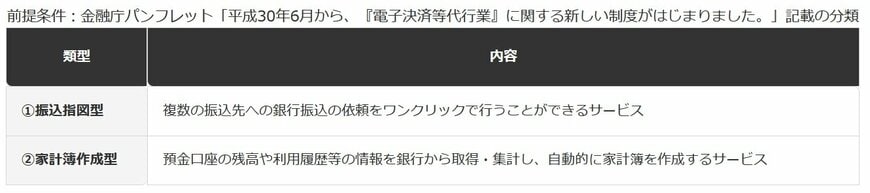
2.1 【電子決済等代行業の2類型】
- ①振込指図型:複数の振込先への銀行振込の依頼をワンクリックで行うサービス
- ②家計簿作成型:預金口座の残高・利用履歴を銀行から取得・集計し、自動的に家計簿を作成するサービス
この制度は、銀行法等の改正法(平成29年法律第49号)によって設けられ、平成30年(2018年)6月1日から施行されています。
「家計簿アプリ おすすめ」を選ぶときの一つの目安として、この登録制度の対象事業者かどうかという視点は、機能や料金の比較だけでは見えてこない部分です。
3. 【編集者の視点】
「便利だから使う」で終わらせず、「これは法律上どういう位置づけのサービスなのか」まで一歩踏み込んで考える癖をつけておくと、金融関連のサービスとの付き合い方が変わってきます。
家計簿アプリに限らず、フィンテック系のサービスは日々新しいものが出てきます。すべてを詳しく調べるのは大変ですが、「登録制の対象になっているか」は一つの安心材料になります。
4. 登録を受けた事業者だけが扱える。国内でこのサービスを提供するための条件
金融庁のパンフレットには、電子決済等代行業を適切に実施するための規制として、3つの柱が示されています。
1つ目は「登録制の導入」です。財務局の登録を受けた事業者のみが、国内で電子決済等代行業を行うことができるとされています。
2つ目は「利用者への適切な情報提供」です。利用者に損害が生じた場合の賠償責任に関する事項、苦情・相談窓口、サービスの利用料等を、事業者は利用者に提供することが義務付けられています。
3つ目は「銀行との契約締結義務」です。電子決済等代行業者は、サービスを提供する前に、銀行との間で一定の事項を含む契約を締結することが義務付けられています。
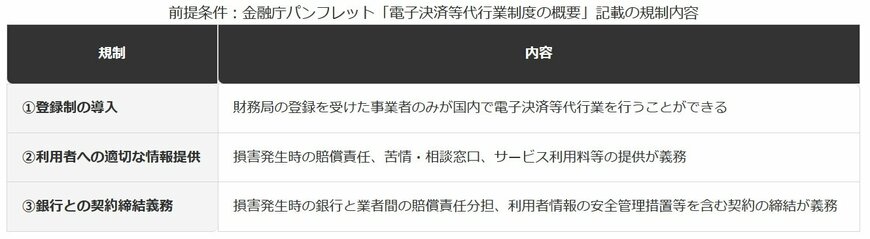
特に③の「銀行との契約締結義務」には、「利用者に損害が生じた場合の銀行と電子決済等代行業者との間における賠償責任の分担に関する事項」が含まれると明記されています。
つまり、万が一トラブルが起きた際に「銀行と業者、どちらが責任を持つのか」があらかじめ取り決められている仕組みが、制度として存在しているのです。
5. IDとパスワードを預けるのは、実は望ましくない使い方だった
金融庁のパンフレットには、Q&A形式でこんな質問が掲載されています。「事業者に対し、自身の預金口座に係るIDやパスワードを預けたうえでサービスを利用していますが、問題ないでしょうか。」
これに対する回答は次の通りです。「一般に、ご自身の預金口座に係るIDやパスワードを第三者に預けることは、セキュリティの観点からは必ずしも望ましいことではありません。」
続けて、「同様のサービス内容であれば、銀行のAPIに接続してサービスを提供しているなど、IDやパスワードを預ける必要のない事業者のサービスを利用することがより望ましいと考えられます」とも明記されています。
「家計簿アプリ おすすめ」を比較するとき、機能の豊富さだけでなく、この「連携方式」に注目すると、選び方の軸がもう一つ増えます。
すでにIDやパスワードを預ける形で利用している場合は、事業者が信頼できるかを改めて確認すること、サービスの利用を止めた際にはパスワードを変更することが、同資料でも推奨されています。
6. 【編集者の視点】
「API接続」という言葉だけを見ると難しく感じますが、要は「自分の暗証番号そのものを渡さずに、必要な情報だけを安全にやり取りする仕組み」と捉えると分かりやすいです。
アプリを新しく選ぶ際は、公式サイトやアプリストアの説明に「銀行と提携」「API連携」といった記載があるかどうかを確認する習慣をつけておくとよいでしょう。
すでに使っているアプリがある場合も、この機会に一度、自分がどちらの連携方式を使っているかを確認してみることをおすすめします。
7. 不正アクセスの被害も。決済関連サービスへの公的な注意喚起
個人情報保護委員会は、金融庁・経済産業省と連名で、キャッシュレス決済機能を提供する事業者に向けた注意喚起を公表しています。
この注意喚起では、リスト型アカウント攻撃などによって決済機能が悪用される事案が報告されていることを背景に、「不正アクセスに備えた十分な対策を講じていただくようお願いします」と要請しています。
「リスト型アカウント攻撃」とは、他のサービスから流出したID・パスワードの組み合わせを使い、別のサービスへ不正にログインを試みる手口です。
家計簿アプリも銀行口座やカード情報という機微な情報を扱うサービスである以上、利用者の側でも他サービスとパスワードを使い回さないといった基本的な対策が重要になります。
8. 無料版と有料版、どちらを選ぶべきか
家計簿アプリの多くは、基本機能を無料で使え、連携できる口座数やデータの保存期間を増やすと有料プランになる仕組みを採用しています。
無料版だけでも、支出の記録や大まかな内訳の把握には十分役立ちます。まずは無料範囲で試してみて、必要性を感じてから有料プランを検討するという順序がおすすめです。
有料プランに切り替える際は、月額料金がいくらか、年払いにすると割安になるかといった料金体系もあわせて確認しておきましょう。
節約のためにアプリを使い始めたはずが、使わなくなった有料プランの料金だけが引き落とされ続けるというのは、本末転倒です。
定期的に、実際にログインして使っているか、連携している口座やカードに漏れや重複がないかを見直す習慣をつけておくと安心です。
特に無料トライアル期間がある有料プランは、切り替えの案内を見落として、そのまま自動更新されてしまうケースも珍しくありません。
アプリのカレンダー機能やスマートフォン側のリマインダー機能を使い、更新日の前に一度見直す予定を入れておくと防ぎやすくなります。
9. 安全に選ぶための実践チェックリスト
ここまでの内容を踏まえて、家計簿アプリを安全に選び、使うための実践的なポイントを整理します。
9.1 連携方式を確認する
公式サイトやアプリストアの説明に「銀行のAPIに接続」といった記載があるか確認しましょう。IDやパスワードそのものを預ける方式より、望ましいとされています。
9.2 登録事業者かどうかを確認する
電子決済等代行業は財務局への登録制です。運営会社が正式な事業者として登録されているかは、金融庁のウェブサイトで確認できます。
特に聞いたことのない新しいアプリを試す際は、運営会社名で検索し、登録の有無や会社概要を確認しておくと安心です。
9.3 複数の口座・カードをまとめて管理しすぎない
家計簿アプリの魅力は、複数の銀行口座やクレジットカードをまとめて管理できる点にありますが、連携する口座やカードの数が増えるほど、万が一の際に影響を受ける範囲も広がります。
普段使わない口座やカードまで無理に連携させず、実際に家計管理で使う範囲に絞って連携させるのも、リスクを抑える一つの工夫です。
この考え方は、貯金できない人の特徴とは?貯まる人が必ずやっている「口座の使い分け」で紹介されている、目的別に口座を分ける発想とも通じるものがあります。
生活費用の口座と貯蓄用の口座を分けたうえで、家計簿アプリには生活費用の口座だけを連携させるといった使い方も、リスクを抑えながら利便性を得る一つの方法です。
9.4 パスワードを使い回さない
他のサービスと同じID・パスワードの組み合わせを使っていると、リスト型アカウント攻撃の被害に遭うリスクが高まります。家計簿アプリ専用の、他と重複しないパスワードを設定しましょう。
9.5 利用をやめるときはパスワードを変更する
アプリの利用を停止した後も、連携時に使ったIDやパスワードをそのままにしておくのはリスクです。利用をやめる際は、忘れずにパスワードを変更しておきましょう。
あわせて、スマートフォンの通知設定で、口座やカードの利用があった際に即座に通知が届くようにしておくと、万が一の不正利用にも早く気づきやすくなります。
こうした小さな設定の積み重ねが、便利さと安全性を両立させながら家計簿アプリを使い続けるための土台になります。
10. 【編集者の視点】
家計簿アプリは、正しく選んで使えば、支出の見える化という節約の第一歩を強力に後押ししてくれるツールです。
大切なのは、「便利だから」という理由だけで飛びつくのではなく、その裏側にどんな仕組みがあるのかを一度確認しておくことです。
私自身、旧NISAの頃から積立投資を月2万円という小さな金額から始め、5年以上続けてこられたのも、まず仕組みを理解してから安心して使い続けられたからだと感じています。
家計簿アプリも同じで、仕組みを知ったうえで使うことで、より安心して長く付き合えるツールになるはずです。
※本記事は、編集部が金融庁が公表する公式のパンフレット・資料を直接確認の上、執筆・検証しています。
11. まとめ
- 自動連携型の家計簿アプリは、金融庁が管轄する「電子決済等代行業」という登録制の対象サービスです(平成30年6月1日施行)。
- 登録事業者には、利用者への適切な情報提供義務、銀行との契約締結義務(賠償責任の分担を含む)が課されています。
- IDやパスワードを預ける方式より、銀行のAPIに接続する方式の方がセキュリティ上望ましいとされています。
- 個人情報保護委員会は金融庁・経済産業省と連名で、決済関連サービスへの不正アクセス対策を求める注意喚起を行っています。
家計簿アプリを選ぶときは、機能や料金だけでなく、こうした制度面・セキュリティ面の視点も参考にしてみてください。
「便利そうだから」という理由だけで連携する口座やカードを増やしすぎず、まずは自分が実際に管理したい範囲だけを連携させることから始めてみましょう。
12. よくある質問
12.1 Q. 家計簿アプリはすべて金融庁の登録が必要なのですか?
A. 銀行口座やカードの残高・利用履歴を自動取得して家計簿を作成するタイプ(自動連携型)が、電子決済等代行業として登録の対象です。レシートの手入力のみで完結するタイプは、この制度の対象にはなりません。
12.2 Q. IDやパスワードを預けるタイプのアプリは違法なのですか?
A. 一次資料には「違法」との記載はありません。ただし、金融庁のQ&Aでは「セキュリティの観点からは必ずしも望ましいことではない」とされており、銀行のAPIに接続する方式の方が望ましいとされています。
12.3 Q. 家計簿アプリでの情報漏えいが起きた場合、誰が責任を取るのですか?
A. 電子決済等代行業者は、サービス提供前に銀行との間で、利用者に損害が生じた場合の賠償責任の分担に関する事項を含む契約を締結することが義務付けられています。
12.4 Q. すでに使っているアプリの安全性が心配になった場合、どうすればよいですか?
A. 金融庁のQ&Aでは、事業者が信頼できるか改めて確認すること、サービスの利用を止めた際にはパスワードを変更することが挙げられています。
参考資料
LIMO編集部家計解説班


