3. 30歳代の平均借入金は1039万円。気になる「貯蓄」と「借入」のバランス
次に、世帯主の年代別に1世帯あたりの平均貯蓄額と平均借入金額を見てみましょう。
《世帯主の年代別・貯蓄と借入金の平均額》
- 29歳以下:貯蓄208万4000円/借入金226万7000円
- 30歳から39歳:貯蓄633万8000円/借入金1039万9000円
- 40歳から49歳:貯蓄900万3000円/借入金991万円
- 50歳から59歳:貯蓄1243万8000円/借入金552万1000円
- (参考)全世帯:貯蓄1414万8000円/借入金362万5000円
29歳以下から40代までは、平均借入金額が平均貯蓄額を上回る結果となっています。とくに30代・40代は借入金が1000万円前後と非常に多くなっていますが、これは決してネガティブなことばかりではありません。この時期はマイホーム購入のための住宅ローンを組む人が多く、計画的な借入は「将来への資産づくり」の側面も持っているからです。
ただし、児童のいる世帯に限って見ると、「借入金がある」世帯は54.3パーセントで、平均借入金額は1226万2000円にのぼります。平均所得は857万3000円と全世帯平均を上回っているものの、日々の暮らしが「苦しい」と感じている世帯が61.5パーセントに達しており、収入増と支出増の板挟みになっているご家庭が多いことが分かります。
前年と比べて「貯蓄が減った」と答えた世帯に理由をたずねると、30代や40代では日常の生活費に加え、「入学金、結婚費用、旅行等の一時的な支出」や「土地・住宅の購入費」が大きく影響していることがわかります。ライフイベントに伴う出費の波を、いかに乗り越えるかが課題と言えます。
3.1 29歳以下の3割が「貯蓄が増えた」。一方で結婚や住宅など一時的な出費も
前年と比べた貯蓄の増減状況を見ると、若い世代ほど「貯蓄が増えた」と回答した世帯が多くなっています。
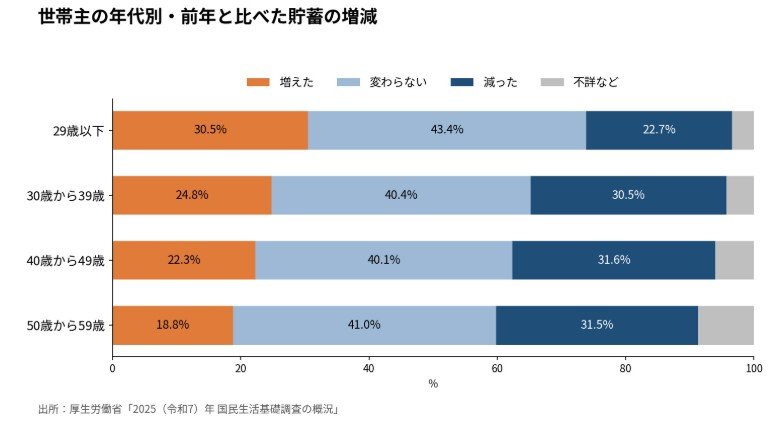
- 29歳以下:増えた30.5パーセント/変わらない43.4パーセント/減った22.7パーセント
- 30歳から39歳:増えた24.8パーセント/変わらない40.4パーセント/減った30.5パーセント
- 40歳から49歳:増えた22.3パーセント/変わらない40.1パーセント/減った31.6パーセント
- 50歳から59歳:増えた18.8パーセント/変わらない41.0パーセント/減った31.5パーセント
貯蓄が減った世帯にその理由をたずねると(複数回答)、いずれの年代でも「日常の生活費への支出」が7割を超えました。あわせて「入学金、結婚費用、旅行等の一時的な支出」も、29歳以下で26.4パーセント、30代で24.8パーセント、40代で40.0パーセントと多く、ライフイベントにともなう出費が貯蓄に影響していることがわかります。また、30代では「土地・住宅の購入費」も11.7パーセントとなっています。
4. 【FPが解説】これからの資産づくりで実践したい3つのステップ
ここまで、富裕層と一般世帯のデータを見てきました。周りの状況を知って焦る必要はありません。大切なのは、ご自身のペースで将来への備えをしていくことです。金融知識があまりないという方でも今日から始められる、家計を整えるための3つの実践ステップをご紹介します。
4.1 ①「先取り貯蓄」で無理なく貯める仕組みを作る
手元に残ったお金を貯金しようとすると、つい使いすぎてしまうものです。お給料が入ったら、まずは定額を別の口座に自動で移す「先取り貯蓄(給料天引きや自動積立定期預金など)」を設定しましょう。残ったお金の範囲内で生活をやり繰りすることで、ストレスなく確実にお金が貯まる体質を作ることができます。
4.2 ②「ライフイベント表」を作成して未来を見える化する
これから5年後、10年後にどのようなライフイベント(車の買い替え、子供の進学、マイホームの修繕など)が控えているか、ご家族で話し合って簡単な表に書き出してみましょう。いつ、どれくらいのお金が必要になるかが視覚的に分かるため、漠然としたお金の不安が減り、「いま月々いくら貯めるべきか」という具体的な目標が立てやすくなります。
③非課税制度を活用して「お金に働いてもらう」
貯金で現金を確保することも大切ですが、インフレ(物価上昇)によってお金の価値が目減りするリスクにも備える必要があります。初心者の方には、利益に対して税金がかからないNISA(少額投資非課税制度)や、老後資金づくりに特化したiDeCo(個人型確定拠出年金)の活用がおすすめです。月々数千円の少額から、無理のない範囲で投資信託などを積み立てることで、長期的に資産を「増やす」仕組みを作ることができます。
5. まとめにかえて
今回は、博報堂の「新富裕層調査2026」と厚生労働省「2025(令和7)年 国民生活基礎調査の概況」をもとに、若年富裕層のお金の使い方と、一般の若い世代のお金事情について解説しました。若年富裕層は自由に使えるお金が多く、体験や趣味にも積極的にお金を使っている一方で、一般の若い世代・現役世代では、30代・40代に借入金やライフイベントの出費が重なりやすいことがわかりました。
若い世代は、これから収入が増えていく可能性がある一方で、出費も大きくなりやすい時期です。周りと比べて焦る必要はありません。ご家庭のライフプランに合わせて、「増やす」「返す」「使う」のバランスを整えていくことが大切です。
これまで数多くの家計相談に携わってきましたが、若いうちから「何のためにお金を使うのか」を意識している方ほど、将来に向けた準備も着実に進められていると感じます。
まずは、これから数年のうちに予定しているライフイベントと、毎月の積立額を書き出してみることから始めてみましょう。お金を使うことも貯めることも前向きに楽しみながら、ご自身らしい資産づくりの第一歩としていただければ幸いです。
参考資料
橋本 優理