1. 1,800円台から2,600円台へ、その後に続く足踏み
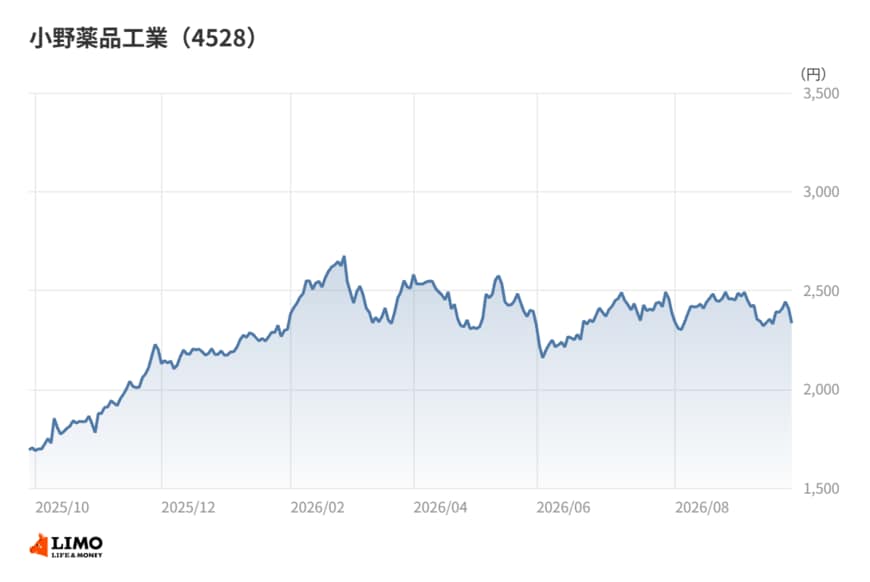
小野薬品工業の株価を月末終値で追うと、2025年10月末は1,800円台だった。そこから11月末には2,200円台へと大きく切り上がり、年明け後も上値を試す展開が続いた。
2026年2月末には2,600円台まで上昇し、2025年10月末以降の月末終値ではこれが最も高い水準となった。起点から見れば4割強の上昇である。
ただし、その勢いは長く続かなかった。3月末は2,500円台、4月末には2,300円台まで下押しした。5月末から8月末までは、2,300円台後半から2,400円台の狭い範囲で行き来している。
2026年9月時点の終値は2,400円台で、起点の2025年10月末と比べれば3割近く高い水準にある。
上昇の背景としてまず考えられるのは、業績の回復だろう。後で見るように、2026年3月期通期は営業利益が大きく伸びた。一方で株価は、相場全体の地合いや医薬品株への資金の出入りにも左右される。単一の材料で説明しきれる動きではない。
この半年の足踏みは、市場が「回復の次」を見極めようとしている時間とも読める。売上が減る計画のなかで、利益をどう保つのか。その手がかりは決算の中にある。
2. 売上が減っても利益が増える、2027年3月期1Qの中身
2027年3月期1Qの売上収益(IFRS)は1,161億円で、前年同期比▲8.9%の減収だった。それでいて営業利益は306億円と+39.4%伸び、当期利益も241億円と+36.7%増えている。
減収なのに増益という組み合わせは、そう多くない。売上が減る以上、利益が増えるには費用がそれ以上に減っている必要があるからだ。
会社によると、コアベースの業績で除外される費用のうち、無形資産償却費は60億円(前年同期は62億円)、公正価値評価された棚卸資産の費用化分は20億円(同27億円)だった。どちらも前年同期より小さく、増益の一部を支えている。
もっとも、この2項目の減少幅は合わせても10億円に届かない。営業利益の増加幅の大半は別の費用項目の動きによるもので、売上原価や研究開発費を含めたコスト全体の圧縮が効いていると考えられる。
通期計画も同じ形だ。2027年3月期は売上収益4,550億円(前期比▲11.8%)に対し、営業利益は940億円(+1.9%)、当期利益は710億円(+1.8%)を見込む。減収幅は1Q以上に大きいが、利益は前期並みを確保する計画である。
1Q時点の進捗率は、売上収益が25.5%とほぼ4分の1の位置にあるのに対し、営業利益は32.6%とやや先行している。費用の出方が期の後半に偏るのか、それとも計画そのものが保守的なのか。2027年3月期上期決算は、その見極めの材料になるだろう。
3. ディフェンシブの印象と、5期の利益の振れ幅
医薬品株は景気に左右されにくい、ディフェンシブな業種として語られることが多い。だが小野薬品工業の過去5期の営業利益を並べると、その印象とは違う姿が見えてくる。
2022年3月期に1,031億円だった営業利益は、2024年3月期には1,599億円まで伸びた。ところが2025年3月期は597億円へと6割強も落ち込み、2026年3月期も922億円と、ピークには届いていない。
ROE(自己資本利益率)も、2024年3月期の16.7%から2025年3月期は6.4%に低下し、2026年3月期は8.5%まで戻した段階だ。医薬品業種の中央値4.6%は上回るものの、かつての水準とは差がある。
2026年3月期は売上収益5,157億円(+5.9%)、営業利益922億円(+54.4%)、当期利益697億円(+39.4%)と大幅な増益だった。ただ、この増益には前期の特殊な費用がなくなった反動が含まれる。
短信によれば、前期の売上原価にはアストラゼネカ社との共同販促契約に基づく「フォシーガ錠」の販売達成マイルストン136億円が含まれていた。減損損失も当期は21億円と、前期の80億円から縮んだ。一方で無形資産償却費は256億円と、前期の146億円から増えている。
当期の「その他の費用」には、販売権の譲渡に伴う差額43億円、退職給付制度改定損17億円、一部製品の自主回収関連損失14億円も入っている。増える費用と消える費用が入り混じっており、見た目の増益率ほど本業の稼ぐ力が伸びたわけではない。
ディフェンシブという言葉から連想される安定感と、実際の利益の振れ幅。この2つは同時に成り立つ側面として受け止めておきたい。業種のラベルだけで利益の安定度を判断しないよう注意したい。
4. 筆者コメント
印象的なのは、売上と利益がそろって逆の方向を向いている点だ。売上が細る局面で利益を守れるのは、会社がコストの蛇口をかなり意識して絞っているからだろう。
ただ、守りで作った利益と、攻めで稼いだ利益は、同じ金額でも中身が違う。前者は費用を削る余地がなくなった時点で伸びが止まる。株価が昨秋以降の高い水準をつけたあと勢いを失ったのは、市場がこの利益を「成長」と呼んでよいのか迷っているからではないだろうか。
私が注目したいのは、売上の減少が一時的なものか、それとも主力の収益が細っていく流れの入口なのか、という一点だ。前者なら今の増益は時間稼ぎとして十分に機能する。後者なら、利益を守る力よりも次の売上を作る力のほうが問われる。
次の決算では、利益の額そのものより、売上の減り方の速さに目を向けてほしい。
5. 研究開発費は売上の3割近く、膨らむ投資の重み
小野薬品工業の稼ぐ構造を考えるうえで欠かせないのが、研究開発費の重さだ。2026年3月期の研究開発費は1,470億円で、売上収益5,157億円の28.5%にあたる。
2022年3月期は759億円で、売上比は21.0%だった。4期で金額は2倍近くに増え、売上に占める比率も7ポイント以上高まったことになる。
研究開発費が最も大きかったのは2025年3月期の1,500億円で、営業利益が597億円まで落ち込んだ期と重なる。研究開発費が営業利益の2倍を超えていた計算だ。
新薬メーカーにとって研究開発費は、将来の売上を手に入れるための投資である。ただ会計上は費用として一度に落ちるため、投資を増やすほど目先の利益は圧迫される。2025年3月期の減益には、この構図が表に出た面もあったと考えられる。
2026年3月期は、研究開発費が前期をわずかに下回った。販管費も1,236億円と前期の1,256億円から小幅に減っている。売上が増えるなかで主な費用を横ばい圏に抑えたことが、営業利益の回復につながった。
販管費の内訳を見ると、従業員給付費用が421億円、業務委託費が129億円を占める。人件費と外部への委託費が販管費の中核にあり、ここをどこまで抑えられるかも利益の安定度を左右しそうだ。
研究開発費の売上比率が3割近い会社で、売上が1割以上減る計画を立てれば、同じ比率を維持するだけでも研究開発費の絶対額は減らさざるをえない。減収増益の計画は、研究開発への投資をどこまで絞るのかという判断と裏表の関係にあるとみてよいだろう。
6. 無形資産は3,500億円超、バランスシートに刻まれた成長への布石
財務の側でも大きな変化が起きている。無形資産は2024年3月期の572億円から、2025年3月期に3,300億円へと急増し、2026年3月期は3,535億円となった。のれんも226億円計上されている。
同じ2025年3月期には、有利子負債1,350億円が計上された。2026年3月期は1,103億円まで減っている。
無形資産の急増、のれんの計上、借入れの発生が同じ期に重なっていることから、外部から製品や開発品を取り込む大型の投資があったと考えられる。自社の研究だけに頼らず、外から成長の種を買いにいった動きとも読める。
その結果、自己資本比率は2024年3月期の86.8%から、2026年3月期は76.9%に下がった。それでも医薬品業種の中央値65.9%は上回る。自己資本が厚すぎる財務は、資本効率の面では必ずしも最適とはいえない。負債を使って投資に踏み出したこと自体は、財務の使い方として一歩前に出たとみることもできる。
もっとも、無形資産は開発や販売が計画どおりに進まなければ減損のリスクを抱える。2026年3月期にも減損損失や自主回収関連の損失が計上されており、投資の成果が問われる局面はこれからが本番だろう。
株主還元は、3期続けて1株80円の配当で、2027年3月期も80円を予定する。配当性向は2026年3月期で53.9%と、医薬品業種の中央値48.3%をやや上回る。利益が大きく振れた期も配当を据え置いてきた点は、還元の姿勢として一貫している。
7. 筆者コメント
研究開発費の膨張と無形資産の積み上がりを同時に見ると、この会社が「作る」と「買う」の両輪で次の柱を探している姿が見えてくる。
自社で作る研究は費用として損益計算書に落ち、外から買った製品や開発品は資産としてバランスシートに載る。見え方は違っても、どちらも将来の売上に賭けた投資であることに変わりはない。
今の減収計画は、既存の柱の収益が細る時期と、新しい柱への投資が重なる谷間にあるように私には見える。谷間で利益を守れているのは評価できるが、谷の深さと長さは、投資の成否で決まる。
この銘柄を見るときは、損益計算書の増益率だけでなく、バランスシートの無形資産がきちんと売上に変わっていくかを追いかけることをおすすめしたい。減損が出るか、出ないか。そこに投資の答え合わせが表れるはずだ。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希