

最近、物価上昇や社会保険料の負担増で「新NISAだけでは将来が心配」と感じていませんか。
実は2026年9月発表の最新調査で、投資経験者の9割超が積立額を「なんとなく」で決め、目標金額を計算していない人が88.5%にのぼることが判明しました。
「積立さえしていれば安心」と思いがちですが、目的をあいまいにしたまま運用を続けると、いざお金が必要なときに困るケースも少なくありません。
この記事では、新NISAの基本ルールから、調査で見えた「なんとなく積立」の落とし穴、年代別のシミュレーション、そして老後資金の実態までを解説します。
1. そもそも新NISAとは?非課税で運用できる制度の基本
まずは、新NISA(少額投資非課税制度)の基本を押さえておきましょう。
新NISAは、国内に住む18歳以上(口座を開設する年の1月1日時点)が使える税制優遇制度です。
通常、株式や投資信託の運用益(譲渡益・配当金)には約20%の税金がかかりますが、NISA口座内なら全額非課税になります。
新NISAの主なポイント
- 非課税保有期間は無期限、口座開設期間も恒久化
- つみたて投資枠(年間120万円)と成長投資枠(年間240万円)を併用でき、年間最大360万円まで投資可能
- 非課税保有限度額(生涯枠)は一人あたり1800万円(うち成長投資枠は1200万円まで)
- 簿価残高方式で管理されるため、商品を売却すると翌年以降に枠が再利用(復活)できる
2. 【衝撃データ】積立額を「なんとなく」で決めている人が9割超
新NISAは柔軟で使いやすい制度ですが、使いやすさゆえの落とし穴もあります。
金融教育スクール「FEラボ」(株式会社トラスト)が2026年9月に発表した調査によると、投資実践者200人のうち、毎月の投資額を「余剰資金やキリが良い金額でなんとなく設定した」人が92.0%にのぼり、「将来の目標金額から逆算した」人はわずか6.5%にとどまりました。
- 将来必要な金額を「計算したことがない」人:88.5%
- 将来の資金不足に不安を抱えている人:85.0%
- 「これ以上投資に回せるお金がない」人:51.5%
たとえば、10年後に必要な「子どもの教育費」と30年後に必要な「老後資金」を同じNISA口座でごちゃまぜに積み立てていた場合、教育費が必要なタイミングでたまたま市場が下落していれば、含み損の状態で不本意に取り崩さざるを得なくなります。
実際、アンケートには
- 「コロナ禍で給料が少なくなり生活費が厳しくなったので、NISAの一部を切り崩した」
- 「犬が病気になり、数十万必要になった。その後も出費が続き、投資への拠出が難しくなった」
といった声も寄せられています。
3. 具体的にいくら貯まる?年代別シミュレーション
金融庁の「つみたてシミュレーター」「NISAの活用事例」をもとに、年利3%で運用した場合の資産額を見てみましょう。
1/2
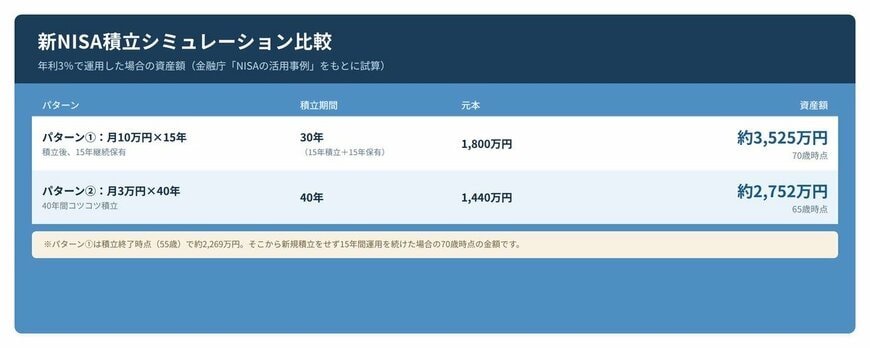
出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成
パターン①:月10万円×15年積立+15年継続保有
元本1800万円(40歳〜55歳に積立、非課税保有限度額の満額)→55歳時点で約2269万円→そのまま15年運用を続けると70歳時点で約3525万円になる計算です。
パターン②:月3万円×40年積立
25歳から65歳まで40年間コツコツ積立てた場合、元本1440万円が約2752万円まで育つ計算です。
- 20歳から始める場合の運用期間:45年
- 30歳から始める場合の運用期間:35年
- 40歳から始める場合の運用期間:25年
- 50歳から始める場合の運用期間:15年
3.1 自分の「リスク許容度」を把握していますか?
積立額を決める前に欠かせないのが、自分の「リスク許容度」を知ることです。
リスク許容度とは、運用資産がどれくらい値下がりしても生活や気持ちに支障が出ないかという受け入れ限界のことで、年齢・収入・保有資産・投資経験・性格によって一人ひとり異なります。
許容度を超えたリスクを取ってしまうと、下落局面に耐えきれず一番損なタイミングで売却してしまいがちです。
本格的に投資額を決める前に、全国銀行協会「あなたのリスク許容度診断テスト」などを活用し、自分が「安全性重視タイプ」なのか「バランスタイプ」なのかを確認してみるとよいでしょう。
4. 【筆者コメント】iDeCoと比べてわかる、新NISAの強み

老後資金の準備としてiDeCo(個人型確定拠出年金)もよく比較されますが、新NISAの最大の強みは「資金の柔軟性」にあります。
iDeCoは原則60歳まで引き出せず、掛金にも上限がありますが、新NISAはいつでも引き出し・売却が可能で、投資枠も柔軟に使えます。
積立額を減額・増額したり、進学や住宅購入など急な出費が必要になった際に一部を売却したりと、ライフステージの変化に合わせて対応できるのは、長く続けるうえで大きな安心材料です。教育費と老後資金のように時期の異なるお金を同じ口座で扱う場合も、この柔軟性があるからこそ、状況に応じて配分を調整しやすくなります。
「一度始めたら途中でやめられないのでは」という不安の声もよく聞きますが、この柔軟性こそが、初めて資産形成に取り組む方にも新NISAが向いている理由だといえるでしょう。制度の仕組みを理解したうえで、自分に合った使い方を見つけていくことが大切です。


