
最近、物価上昇や社会保険料の負担増で「新NISAだけでは将来が心配」と感じていませんか。
実は2026年9月発表の最新調査で、投資経験者の9割超が積立額を「なんとなく」で決め、目標金額を計算していない人が88.5%にのぼることが判明しました。
「積立さえしていれば安心」と思いがちですが、目的をあいまいにしたまま運用を続けると、いざお金が必要なときに困るケースも少なくありません。
この記事では、新NISAの基本ルールから、調査で見えた「なんとなく積立」の落とし穴、年代別のシミュレーション、そして老後資金の実態までを解説します。
1. そもそも新NISAとは?非課税で運用できる制度の基本
まずは、新NISA(少額投資非課税制度)の基本を押さえておきましょう。
新NISAは、国内に住む18歳以上(口座を開設する年の1月1日時点)が使える税制優遇制度です。
通常、株式や投資信託の運用益(譲渡益・配当金)には約20%の税金がかかりますが、NISA口座内なら全額非課税になります。
新NISAの主なポイント
- 非課税保有期間は無期限、口座開設期間も恒久化
- つみたて投資枠(年間120万円)と成長投資枠(年間240万円)を併用でき、年間最大360万円まで投資可能
- 非課税保有限度額(生涯枠)は一人あたり1800万円(うち成長投資枠は1200万円まで)
- 簿価残高方式で管理されるため、商品を売却すると翌年以降に枠が再利用(復活)できる
2. 【衝撃データ】積立額を「なんとなく」で決めている人が9割超
新NISAは柔軟で使いやすい制度ですが、使いやすさゆえの落とし穴もあります。
金融教育スクール「FEラボ」(株式会社トラスト)が2026年9月に発表した調査によると、投資実践者200人のうち、毎月の投資額を「余剰資金やキリが良い金額でなんとなく設定した」人が92.0%にのぼり、「将来の目標金額から逆算した」人はわずか6.5%にとどまりました。
- 将来必要な金額を「計算したことがない」人:88.5%
- 将来の資金不足に不安を抱えている人:85.0%
- 「これ以上投資に回せるお金がない」人:51.5%
たとえば、10年後に必要な「子どもの教育費」と30年後に必要な「老後資金」を同じNISA口座でごちゃまぜに積み立てていた場合、教育費が必要なタイミングでたまたま市場が下落していれば、含み損の状態で不本意に取り崩さざるを得なくなります。
実際、アンケートには
- 「コロナ禍で給料が少なくなり生活費が厳しくなったので、NISAの一部を切り崩した」
- 「犬が病気になり、数十万必要になった。その後も出費が続き、投資への拠出が難しくなった」
といった声も寄せられています。
3. 具体的にいくら貯まる?年代別シミュレーション
金融庁の「つみたてシミュレーター」「NISAの活用事例」をもとに、年利3%で運用した場合の資産額を見てみましょう。
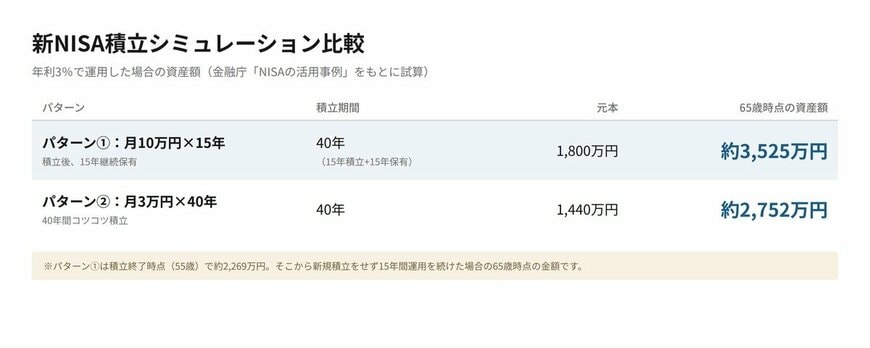
パターン①:月10万円×15年積立+15年継続保有
元本1800万円(40歳〜55歳に積立、非課税保有限度額の満額)→55歳時点で約2269万円→そのまま15年運用を続けると65歳時点で約3525万円になる計算です。
パターン②:月3万円×40年積立
25歳から65歳まで40年間コツコツ積立てた場合、元本1440万円が約2752万円まで育つ計算です。
- 20歳から始める場合の運用期間:45年
- 30歳から始める場合の運用期間:35年
- 40歳から始める場合の運用期間:25年
- 50歳から始める場合の運用期間:15年
3.1 自分の「リスク許容度」を把握していますか?
積立額を決める前に欠かせないのが、自分の「リスク許容度」を知ることです。
リスク許容度とは、運用資産がどれくらい値下がりしても生活や気持ちに支障が出ないかという受け入れ限界のことで、年齢・収入・保有資産・投資経験・性格によって一人ひとり異なります。
許容度を超えたリスクを取ってしまうと、下落局面に耐えきれず一番損なタイミングで売却してしまいがちです。
本格的に投資額を決める前に、全国銀行協会「あなたのリスク許容度診断テスト」などを活用し、自分が「安全性重視タイプ」なのか「バランスタイプ」なのかを確認してみるとよいでしょう。
4. 【筆者コメント】iDeCoと比べてわかる、新NISAの強み

老後資金の準備としてiDeCo(個人型確定拠出年金)もよく比較されますが、新NISAの最大の強みは「資金の柔軟性」にあります。
iDeCoは原則60歳まで引き出せず、掛金にも上限がありますが、新NISAはいつでも引き出し・売却が可能で、投資枠も柔軟に使えます。
積立額を減額・増額したり、進学や住宅購入など急な出費が必要になった際に一部を売却したりと、ライフステージの変化に合わせて対応できるのは、長く続けるうえで大きな安心材料です。教育費と老後資金のように時期の異なるお金を同じ口座で扱う場合も、この柔軟性があるからこそ、状況に応じて配分を調整しやすくなります。
「一度始めたら途中でやめられないのでは」という不安の声もよく聞きますが、この柔軟性こそが、初めて資産形成に取り組む方にも新NISAが向いている理由だといえるでしょう。制度の仕組みを理解したうえで、自分に合った使い方を見つけていくことが大切です。
5. 新NISAを始める前に注意したい点が3つある
新NISAのメリットを活かすためにも、始める前に知っておきたい注意点を3つ紹介します。
1. 損益通算・繰越控除ができない
NISA口座は、特定口座など他の課税口座との「損益通算」ができません。特定口座で出た利益とNISA口座の損失を相殺して節税することはできず、損失を翌年以降に繰り越す「繰越控除」の対象外でもあります。
2. 対象商品は300本以上、「人気順」だけで選ばない
つみたて投資枠の対象商品は定期的に見直され、現在300本以上の投資信託がラインナップされています。ランキングや人気だけで選ぶのではなく、信託報酬などのコストや自分の方針に合っているかを吟味することが大切です。
3. 短期的な暴落で焦って売却しない
積立設定後は、日々の価格変動や評価損益を頻繁に確認しすぎないことが継続のコツです。短期的な暴落に慌てて途中解約してしまうことが、長期投資で最も避けたい失敗です。
なお、見落としがちな点として、非課税保有限度額(1800万円)は商品を売却しても消えるわけではなく、簿価残高方式により翌年以降に枠が再利用(復活)できることも押さえておきましょう。ただし枠が復活するのは売却の「翌年」からで、売却した当年中には使えない点には注意が必要です。
6. 老後の生活費、毎月いくら不足する?
将来の目標金額を考えるうえで、実際の高齢世帯の家計収支を知っておくことは大きなヒントになります。
総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、公的年金などの収入で暮らす高齢無職世帯の平均的な収支は次の通りです。
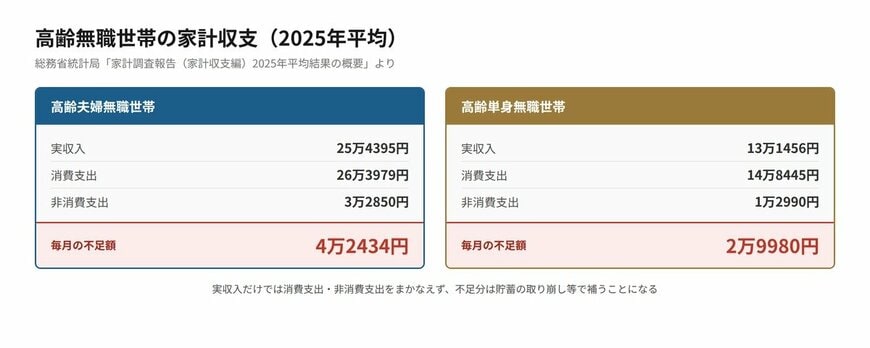
65歳以上の夫婦のみの無職世帯の場合
- 実収入:25万4395円(うち社会保障給付:22万8614円)
- 可処分所得:22万1544円
- 消費支出:26万3979円
- 毎月の不足額:4万2434円
65歳以上の単身無職世帯の場合
- 実収入:13万1456円(うち社会保障給付:12万212円)
- 可処分所得:11万8465円
- 消費支出:14万8445円
- 毎月の不足額:2万9980円
たとえば夫婦で65歳から90歳までの25年間暮らした場合、単純計算で「4.2万円×12カ月×25年=約1260万円」の不足分を資産から取り崩す必要がある計算になります。
住まいが賃貸か持ち家か、医療費や介護費の状況によって個人差はありますが、この不足分をどう補うかが、新NISAで資産形成を行う目的の一つになるでしょう。
7. まとめにかえて|「とりあえず積立」を卒業し、自分に合ったゴールを設定しよう
月10万円を短期集中で積立てるプランも、月3万円を長期間かけて育てるプランも、新NISAは時間を味方につけることで将来の安心を支えてくれます。
しかし本当に大切なのは、口座を開設して積立をスタートすることだけではありません。「何のために、いつまでに、いくら必要なのか」というゴールを明確にすることです。
「とりあえず積立」を卒業し、自分のリスク許容度やライフプランに合わせた資金管理を行うこと。それが、将来の不安を解消し、大切な資産を守り育てるための確実な一歩になります。
8. 【筆者コメント】
積立額の大小よりも、まず「いつ、何のために、いくら必要か」を紙に書き出してみることから始めてみませんか。
目標が具体的に見えるだけで、毎月の積立額を無理に増やすべきか、今のペースのままでよいのかも、ぐっと判断しやすくなります。
完璧な計画である必要はありません。教育費、住宅資金、老後資金と、目的ごとにざっくりとした金額と時期を分けて考えてみるだけでも、お金の不安はかなり整理されるはずです。時期が近い資金と、じっくり育てる資金を頭の中で切り分けておくだけでも、いざというときの判断がぐっと楽になり、相場が動いたときも慌てずに済みます。
今日、自分のゴールを一つだけでも書き出してみること。それが、将来の安心につながる確実な一歩になるはずです。焦らず、ご自身のペースで見直していきましょう。