

4. 厚生年金と国民年金の2階建てのしくみ
ここからは、厚生年金そのものの水準を確認します。前提として、日本の公的年金は2階建てになっています。
4.1 1階部分にあたる国民年金
国民年金は、日本に住む20歳以上60歳未満のすべての人が加入する年金です。受け取る額は保険料を納めた期間で決まります。
2026年度の老齢基礎年金の満額は月7万608円です。昭和31年4月1日以前に生まれた人の満額は月7万408円になります。
4.2 2階部分にあたる厚生年金
厚生年金は、会社員や公務員が国民年金に上乗せして加入する年金です。受け取る額は加入していた期間と、その間の報酬で決まります。
長期加入者特例で上乗せされる定額部分は、この2階部分のなかにありながら、加入期間だけで金額が決まる点が報酬比例部分と違います。
5. 厚生年金の平均年金月額はいくらか
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、老齢年金の平均年金月額を確認します。国民年金(基礎年金)の月額を含む金額です。
5.1 男女別の平均と中央値
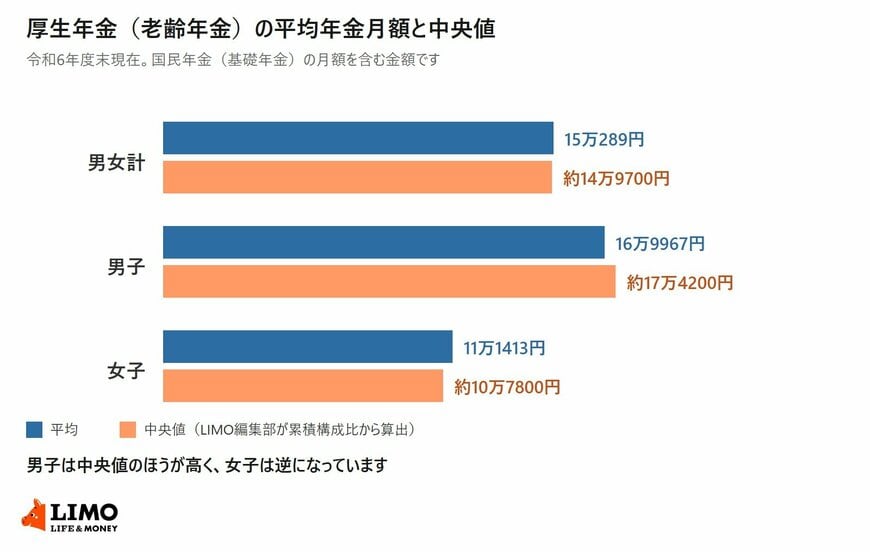
令和6年度末現在の平均年金月額と、受給額の分布から算出した中央値は次のとおりです。
- 男女計:平均15万289円/中央値 約14万9700円
- 男子:平均16万9967円/中央値 約17万4200円
- 女子:平均11万1413円/中央値 約10万7800円
5.2 男女で平均と中央値の向きが逆になる
貯蓄額では平均が中央値を上回るのが普通ですが、厚生年金では向きがそろいません。男子は中央値のほうが高く、女子は平均のほうが高くなっています。
2026年度に長期加入者特例の対象となりうるのは女性です。女子の平均11万1413円は男子より5万8000円ほど低く、この水準に定額部分の月7万640円が加わるかどうかは小さくない差になります。
6. 【元銀行員の視点】長期加入者特例で確かめておきたいこと
筆者は銀行と信託銀行で、資産運用のアドバイザーを10年ほど務めていました。加入期間の長い方のご相談で、順番に確かめていた点を挙げます。
6.1 加入期間はねんきん定期便で数える
44年という期間は、記憶ではなく記録で確かめることになります。ねんきん定期便やねんきんネットには、厚生年金保険の加入月数が載っています。
転職や休職をはさんでいると、思っているより月数が足りないことがあります。まずは実際の月数を出すところからになります。
6.2 退職の時期で受け取れる年金が変わる
この特例は退職していることが条件なので、働き続けるかどうかの判断とつながっています。働き続ければ給与が入る一方で、定額部分は受け取れません。
退職すれば定額部分が加わりますが、給与はなくなります。どちらが手取りで多くなるかは、給与の額と年金の額を並べてみないと分かりません。
6.3 手続きは自動ではなく届出が必要になる
日本年金機構は、報酬比例部分を受けている人が退職などで被保険者でなくなったときの手続きを、別に案内しています。条件を満たせば自動で切り替わるとは限りません。
自分が当てはまりそうな場合は、年金事務所や街角の年金相談センターで確認しておきたいところです。
7. まとめにかえて
長期加入者特例は、厚生年金保険の被保険者期間が44年以上ある人が退職している場合に、報酬比例部分の受給開始年齢から定額部分も合わせて受け取れる仕組みです。
定額部分は2026年4月分から、単価1766円に生年月日に応じた率と被保険者期間の月数を掛けて計算します。上限の480月まで加入していれば年額84万7680円、月額7万640円です。
対象は特別支給の老齢厚生年金を受け取れる人にかぎられます。男性は昭和36年4月1日以前生まれで、その最年少も2026年4月1日に65歳になりました。
まずはねんきん定期便で自分の加入月数を確かめ、生年月日と合わせて年金事務所で相談してみるところから始めたいところです。

参考資料
和田 直子


