

「下落相場でも稼げる」という言葉から、空売りに興味を持ったことはないでしょうか。
ですが空売りは、株を持っていないのに株を売るという特殊な取引である分、現物取引には無い独自のコストや義務がいくつも存在します。
中でも意外なのが、株を持っていないはずなのに「配当」に相当する金額を支払わなければならない場面があるという点です。
この記事では、信用取引・空売りの基本的な仕組みから、追証が発生するまでの編集部試算、逆日歩(品貸料)や配当落調整額、価格規制といった空売り特有の注意点まで、日本取引所グループ(JPX)と国税庁の一次資料に基づいて整理します。
1. 信用取引とは何か。「買い」も「空売り」もできるレバレッジの仕組み
信用取引を理解するには、まず現物取引との違いを押さえる必要があります。
1.1 証券会社から資金や株式を借りて取引する仕組み
現物取引は、自分が用意した資金の範囲内でしか株式を売買できません。一方、信用取引は、証券会社に一定の担保(委託保証金)を預けることで、その何倍もの金額の取引ができる仕組みです。
日本取引所グループ(JPX)は、証券会社から買付資金を借りて行う取引を「買い建て」、株式を借りて売る取引を「売り建て(空売り)」と説明しています。株価が上がると予想するときは買い建て、下がると予想するときは空売りを使います。
1.2 委託保証金は「30%以上」が基本、レバレッジ型ETFは「60%以上」
信用取引を始める際に預ける委託保証金は、買付代金・売付代金の30%以上と定められています。レバレッジ型・ダブルインバース型のETFやETNを取引する場合は、通常の2倍にあたる60%以上が必要です。
委託保証金は現金で預けるのが基本ですが、株式などの有価証券を担保として代用することもできます。ただし代用できる証券の範囲や評価方法は証券会社ごとに定められています。
証券口座の開設や、現物取引での銘柄の選び方といった基本的な流れは、株式投資の始め方を解説した記事で詳しく紹介しています。
2. 空売りとは?「持っていない株を売る」独特の仕組みと2つの義務
信用取引の中でも、特に仕組みが分かりにくいのが空売りです。
2.1 信用取引による空売りと、それ以外の空売りがある
JPXによると、空売りとは「有価証券を有しないでもしくは有価証券を借り入れてその売付けをすること」を指します。信用取引で証券会社から株式を借りて売る方法だけでなく、株主との契約で株式を借りて市場で売却する方法も空売りに含まれます。
いずれの方法でも、「株を持っていないのに売る」という点は共通しています。
2.2 空売りには「明示・確認義務」が課される
空売りの注文を出す際は、その注文が空売りかどうかを証券会社に明示しなければなりません。注文を受けた証券会社も、取引所に対して空売りかどうかを明示する義務があります。
これは金融商品取引法施行令第26条の3に基づく義務で、個人投資家が普段の売買で意識することは少ないものの、空売り注文の裏側では必ず行われている手続きです。
相場が急落した場面での個人投資家の実際の行動データなど、株式投資全般のリスクについては株式投資のリスクを整理した記事で紹介しています。
3. 委託保証金「30%」が「20%」を割り込むと何が起きる?追証ラインの編集部試算
信用取引には「追証」と呼ばれる、追加の保証金を求められる仕組みがあります。
3.1 保証金の目減りが「20%」を下回ると追加入金が必要に
JPXの説明によると、委託保証金から損失や費用を差し引いた金額が、売買代金の20%を下回った際には、追加の保証金(追証)を証券会社に差し入れる必要があります。
つまり、追証が発生するかどうかの分かれ目は「保証金維持率20%」というラインにあるということです。
3.2 法定最低の30%で取引を始めると、10%の逆行で届いてしまう
ここで気になるのが、委託保証金率の法定最低ラインである30%ちょうどで信用取引を始めた場合、株価がどれくらい逆行すると追証水準の20%に届くのかという点です。
編集部で試算したところ、建玉に対してわずか10%の逆行で、保証金維持率は30%から20%まで下がる計算になります。
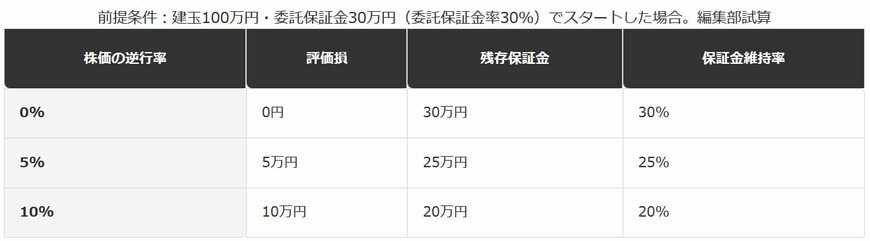
3.3 【委託保証金30%スタート時の逆行率と保証金維持率】
逆行が小さい場合
- 0%逆行:評価損0円、残存保証金30万円、保証金維持率30%
- 5%逆行:評価損5万円、残存保証金25万円、保証金維持率25%
追証ラインに届く場合
- 10%逆行:評価損10万円、残存保証金20万円、保証金維持率20%
4. 【編集者の視点】
この試算で押さえておきたいのは、委託保証金率30%というのはあくまで新規に建玉を作る際の法律上の最低ラインだという点です。
最低ラインぎりぎりで大きな建玉を作ってしまうと、今回の試算のように小幅な逆行だけで追証水準に届いてしまいます。
実務上の防衛策としては、法律上の最低水準である30%ちょうどではなく、あらかじめ余裕を持たせた保証金を預けておくことが挙げられます。追証の連絡を受けてから慌てて資金を用意するより、値動きに耐えられる余白を最初から確保しておくほうが、精神的な負担も小さくなります。
追証の入金方法や期日は証券会社によって異なるため、実際に信用取引を始める前に、口座を開設する証券会社の規定を確認しておくことをおすすめします。
5. 空売り特有のコスト「逆日歩(品貸料)」——一般信用取引にはない負担
空売りをするうえで、多くの人が気にするコストの1つが「逆日歩」です。
5.1 株不足が起きた時だけ発生する「入札」で決まるコスト
JPXの説明によると、証券会社が信用取引に必要な株式を自社で調達できない場合、証券金融会社という専門の会社から株式を借りる「貸借取引」という仕組みがあります。
この貸借取引で株式の需要が供給を上回り、株不足が発生した場合、証券金融会社は不足分の株式を入札形式で調達します。この入札で決まった料率が「品貸料」で、逆日歩とも呼ばれます。
品貸料が付いた銘柄では、その銘柄の信用取引を行っている売り方(空売りをしている人)全員が支払い義務を負い、買い方全員が受け取る側になります。
5.2 この仕組みは「制度信用取引」に限られる
ここで見落とされがちなのが、品貸料(逆日歩)は信用取引全般に共通するコストではないという点です。
品貸料は、返済期限や対象銘柄が証券取引所の規則で定められている「制度信用取引」において、証券金融会社を介した貸借取引の需給によって決まる仕組みです。
一方、返済期限などの条件を証券会社と顧客の合意で決める「一般信用取引」は、この貸借取引を経由しないため、品貸料が発生する仕組みそのものに組み込まれていません。
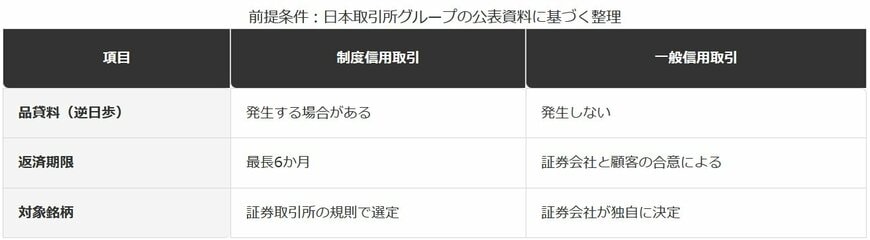
5.3 【制度信用取引と一般信用取引の違い】
制度信用取引の特徴
- 品貸料(逆日歩):発生する場合があります
- 返済期限:最長6か月
一般信用取引の特徴
- 品貸料(逆日歩):発生しません
- 返済期限:証券会社と顧客の合意によります
6. 【編集者の視点】
品貸料(逆日歩)は、いつ・どれくらいの料率になるか、取引を始める時点では分からないという性質を持つコストです。
相場で人気化している銘柄を空売りする場合ほど、株不足が起こりやすく、品貸料が高くなる傾向があります。
この不確実性を避けたい場合の実務的な選択肢が、一般信用取引を利用することです。ただし、一般信用取引で取り扱う銘柄や条件は証券会社ごとに異なるため、利用したい銘柄が一般信用取引の対象になっているかを、事前に確認しておく必要があります。
制度信用取引と一般信用取引のどちらを選ぶかによって、コストの見通しやすさが変わってくることを踏まえて判断することをおすすめします。
7. 空売り中に配当をまたぐと「配当落調整額」を支払う義務が生じる
空売りには、もう1つ見落とされがちな義務があります。
7.1 株を持っていないのに「配当」を支払う場面がある
空売りのポジションを、配当を受け取る権利が確定する「権利付最終日」をまたいで保有していた場合、配当の支払時期に「配当落調整額」と呼ばれる金額の授受が発生します。
この配当落調整額は、証券会社が空売りをしている人(売り方)から徴収し、買い建てをしている人(買い方)に支払う仕組みです。つまり、株を持っていないはずの空売り側が、配当に相当する金額を負担することになります。
7.2 税務上は「配当所得」ではなく「譲渡所得」の一部として扱われる
国税庁の法令解釈通達では、売付けを行った者が証券業者に支払う配当落調整額は、上場株式等の譲渡に係る収入金額から控除すると定められています。
つまり、配当落調整額は配当所得の計算には関係せず、株式等の譲渡益・譲渡損を計算する際の費用として扱われるということです。空売りで得た利益からこの金額が差し引かれる形になります。
8. 空売りには「価格規制」がある——下落局面でさらに売り込めない仕組み
空売りには、価格の面でも独特のルールが設けられています。
8.1 基準値段より安い価格での空売りは原則禁止
JPXによると、株価が上昇している局面では直近の公表価格未満、下落している局面では直近の公表価格以下の価格での空売りが禁止されています。
ただし、この価格規制が常にかかっているわけではありません。基準値段に比べて10%以上下落した銘柄だけが対象になる「トリガー方式」が採用されています。
8.2 「10%ルール」は翌日の取引終了まで続く
基準値段比で10%以上下落した瞬間から、規制はその日の取引終了ではなく、翌日の取引終了まで継続します。10%以上の下落が連日続いた場合は、規制も連続してかかります。
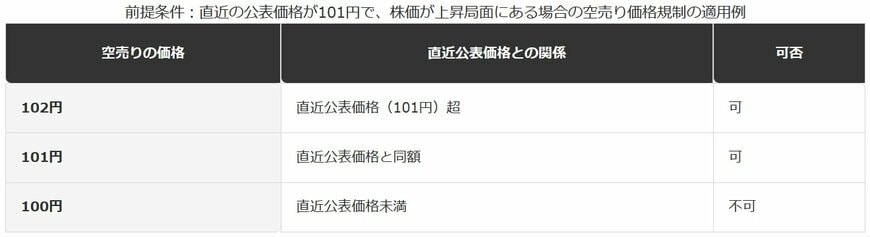
8.3 【株価上昇局面での空売り価格規制の具体例】
直近公表価格が101円の場合
- 102円での空売り:可
- 101円での空売り:可
- 100円での空売り:不可
8.4 空売り残高が増えると報告義務も生じる
空売りの水準が一定以上に達した場合、投資家は利用している証券会社に残高情報を報告する必要があります。
この基準は、発行済株式総数の0.2%以上の空売り残高がある場合と定められています。さらに、空売り残高の割合が0.5%以上になったものについては、取引所がウェブサイト等で公表します。
なお、こうした規制には適用除外もあります。機関投資家以外の個人投資家などが行う信用売りのうち、50単位以内の小口の注文であれば、価格規制や残高報告の対象から外れます。
※本記事は、編集部が日本取引所グループ・国税庁などが公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. 【編集者の視点】
空売りの価格規制や残高報告義務は、個人投資家が直接手続きをする場面は少ないものの、証券会社のシステム側で自動的にチェックされている仕組みです。
特に値下がりが続いている銘柄を空売りしようとすると、注文が価格規制に引っかかって思うような価格で約定できないことがあります。
空売りを検討する際は、対象銘柄がすでに大きく値下がりしていないか、価格規制の対象になっていないかを、証券会社の取引画面などであらかじめ確認しておくとよいでしょう。
10. まとめ
- 信用取引は委託保証金を証券会社に預けることで、その何倍もの金額の取引ができる仕組みで、空売り(売り建て)も行えます。
- 委託保証金率30%ちょうどで取引を始めた場合、建玉に対してわずか10%の逆行で、追証が発生する保証金維持率20%に届く計算になります。
- 逆日歩(品貸料)は、証券取引所の規則に基づく制度信用取引に特有のコストで、一般信用取引ではこの仕組みに組み込まれていません。
- 空売りのポジションで配当の権利付最終日をまたぐと、配当落調整額を支払う義務が生じ、税務上は譲渡所得の計算要素として扱われます。
- 空売りには、基準値段比10%以上の下落で発動する価格規制や、発行済株式総数の0.2%以上で報告義務が生じる残高報告のルールもあります。
信用取引や空売りは、少ない資金で大きな取引ができる一方で、追証や逆日歩、配当落調整額、価格規制など、現物取引には無い独自の仕組みがいくつも重なっています。
これから信用取引や空売りを検討する場合は、こうした制度の全体像を理解したうえで、証券会社ごとの具体的な条件を確認してから取引を始めることをおすすめします。
11. よくある質問
11.1 Q. 信用取引の委託保証金は、必ず現金で預ける必要がありますか?
A. 委託保証金は現金のほか、株式などの有価証券でも代用できます。ただし代用できる証券の種類や評価方法は証券会社ごとに定められているため、詳しくは利用している証券会社に確認が必要です。
11.2 Q. 逆日歩(品貸料)は、必ず事前に金額が分かりますか?
A. 品貸料は、証券金融会社が株不足分を入札形式で調達した結果決まる料率のため、事前に金額を正確に知ることはできません。制度信用取引で空売りを続ける場合は、日々の状況を確認する必要があります。
11.3 Q. 配当落調整額は、確定申告でどのように扱えばよいですか?
A. 国税庁の法令解釈通達では、空売りをした人が支払う配当落調整額は、上場株式等の譲渡に係る収入金額から控除すると定められています。個別の申告方法は、利用している証券会社や税務署に確認することをおすすめします。
11.4 Q. 空売りの価格規制に引っかかると、注文はどうなりますか?
A. 価格規制の対象になっている銘柄は、直近の公表価格以下(下落局面)または直近の公表価格未満(上昇局面)での空売り注文が受け付けられません。規制の内容は証券会社の取引画面でも確認できます。
参考資料
- 日本取引所グループ「信用取引の目的・仕組み」(2023年1月10日更新)
- 日本取引所グループ「空売り規制」(2025年7月9日更新)
- 日本取引所グループ「品貸料」
- 国税庁「(信用取引等に係る譲渡益の計算)」法令解釈通達
LIMO編集部ウェルスマネジメント班


