

5. 稼いだ現金の行き先が、この5期で入れ替わっている
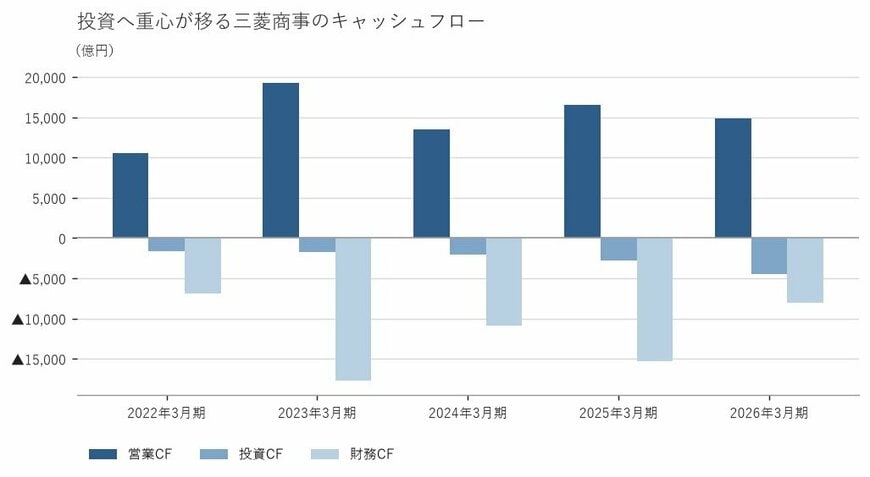
営業活動によるキャッシュフローは、2022年3月期の1兆558億円から2023年3月期に1兆9,301億円まで膨らんだ。
その後は1兆3,473億円、1兆6,583億円と推移し、2026年3月期は1兆4,900億円である。おおむね1兆円台半ばを行き来している、と言っていい。
大きく変わったのは、稼いだ現金の使い道のほうだ。
投資活動によるキャッシュフローは、2022年3月期の▲1,675億円から2026年3月期には▲4,485億円まで流出が広がった。5期で最も大きい。有形固定資産も2兆8,730億円から3兆4,992億円へ増えており、現金が実際に資産へ形を変えている。
一方、財務活動によるキャッシュフローの流出は縮んだ。2023年3月期の▲1兆7,666億円に対し、2026年3月期は▲8,046億円である。
2/2
出所:三菱商事株式会社 有価証券報告書をもとに筆者作成
この二つを並べると、資本配分の重心が移ったことが読み取れる。返済と還元へ厚く配っていた期から、投資へ配る期へ、である。
5.1 還元を絞らずに投資を増やした原資はどこにあるのか
財務の流出が縮んだ理由は、還元を絞ったからではない。2026年3月期の自己株式は1兆1,134億円と、前期の990億円から大きく積み上がった。配当も110円へ引き上げている。
では原資はどこから来たのか。有利子負債である。流動と非流動を合わせた有利子負債は、前期の4兆6,170億円から5兆7,469億円へ増えた。1兆円を超える増加だ。
自己資本比率は39.1%で、卸売業の中央値51.1%を下回る。手元の現金は1兆8,414億円あり、総資産は24兆1,516億円に膨らんだ。
負債を使って投資と還元を同時に進める形になっている。財務が緩んだと見るか、遊ばせていたデットキャパシティ(負債を追加で負える余力)を使い始めたと見るかで、評価は割れるところだろう。
ちなみに2027年3月期1Qの営業キャッシュフローは4,317億円、投資は▲2,464億円、財務は▲3,234億円だった。投資の流出ペースは通期の水準から落ちていない。
6. 粗利益と利益がねじれるセグメント構造が示すもの
2026年3月期のセグメントを見ると、粗利益が最も大きいのは食品産業で2,973億円ある。だがセグメント利益は832億円にとどまる。
反対に金属資源の粗利益は1,752億円と上位ではないのに、セグメント利益は2,045億円と全セグメントで最大になる。粗利益を利益が上回るという、事業会社ではあまり見ない形だ。
これは持分法適用会社からの取り分や投資からの収益が、粗利益の外側で積み上がっているためと考えられる。
商社と聞けば「モノを動かして口銭を取る会社」のイメージが先に立つ。だが数字の並びは、権益や出資先から上がってくる収益の比重が相当に大きいことを示している。
金属資源のセグメント資産は5兆9,952億円で、総資産の4分の1近くを占める。資産を積み、そこから収益を受け取る構造だと言い換えてもいい。
ほかのセグメントに目を移すと、Environmental Energyはセグメント利益1,608億円で金属資源に次ぐ。Smart Life Creationが910億円、都市開発を担う領域が851億円、Mobilityが576億円と続く。
電力ソリューションは粗利益2,072億円に対しセグメント利益434億円、Materials Solutionは粗利益2,145億円に対し263億円である。粗利の大きさと利益の大きさが素直に対応していない領域が、いくつも並んでいる。
投資キャッシュフローの拡大は、この資産を積む構造をさらに太くする動きと読める。セグメント別の粗利だけを追っていると、利益の出どころを取り違えかねない。
7. 筆者コメント
投資を増やしながら還元も増やす経営は、どこまで続けられるのだろうか。
答えは営業キャッシュフローの安定度にかかっている。市況が上を向いている間は、投資も還元も負債も同時に回る。下を向いたときに、どれを先に削るのかが問われる。
その意味で、いまの同社は選択を先送りできる局面にいる。配当性向は5割台まで上がっているが、稼ぐ現金の絶対額はまだ厚い。
見落としたくないのは、資産を積む経営が利益の出方そのものを変えていく点だ。トレーディングの差益は年度内に決着するが、権益や出資先から受け取る収益は回収に時間がかかる。
資本配分を投資へ寄せるほど、業績は年度単位の市況より、数年単位の投資回収に左右されやすくなる。
株価がこの1年近くで大きく振れたのも、時間軸の長い期待と目先の市況が、同じ画面の上で押し合っているからではないだろうか。
決算短信の利益だけでなく、キャッシュフロー計算書の3つの欄がどう組み替わっているかを、並べて追う習慣を持ってほしい。
参考資料
8.1 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


