


1. 昨秋から株価が水準を切り上げた局面で起きていたこと
1/2
出所:各種資料をもとに筆者作成
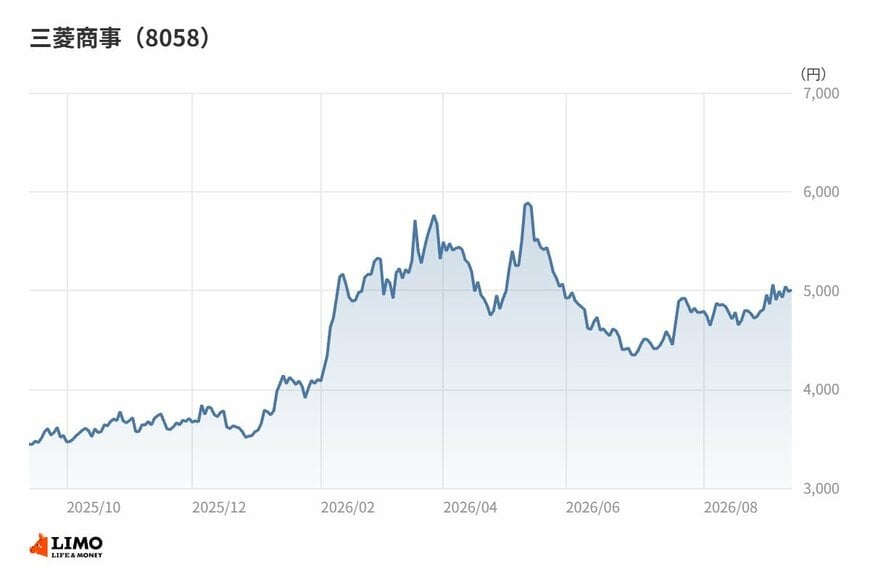
2025年10月末の終値は3,700円台だった。11月末もほぼ横ばい圏で推移し、12月末には3,500円台まで下押ししている。2025年10月末以降の月末終値では、ここが最も低い水準だ。
流れが変わったのは年明けである。2026年1月末は4,000円台に乗せ、2月末には5,200円台まで一気に切り上がった。12月末からの2か月で5割近い上昇になる。
3月末は5,300円台。2025年10月末以降の月末終値では、ここが最も高い。年明けからの3か月で、株価はまったく別の場所へ移ったことになる。
ただし、そこから先は上値が重い。4月末は4,900円台、5月末は5,000円台と高い水準を保ったものの、6月末には4,300円台まで大きく下押しした。
その後は7月末が4,700円台、8月末が4,800円台と戻し、2026年9月時点の終値は5,000円台まで回復している。高い水準から一度大きく切り下げ、そこからまた戻す動きだ。
商社株は配当利回りの高さから、値動きの穏やかな銘柄として語られることが多い。だが昨秋からの推移を並べる限り、その形容は実態とかなり離れている。
なぜここまで動いたのか。相場全体の地合いや需給も絡むため単一の要因には帰せないが、決算の中身が節目ごとに意識された可能性は高い。順に見ていきたい。
2. 減益で着地した2026年3月期通期、数字の裏にある反動
2026年3月期通期の売上収益(IFRS)は18兆9,159億円で、前期比+1.6%の小幅な増収だった。一方で当期利益は8,004億円、前期比▲15.8%の減益である。
増収と減益はなぜ同時に起きたのか。会社の説明によると、収益はローソンの持分法適用会社化に伴う減少があった一方、市況上昇による増加などで2,984億円増えた。
税引前利益のほうは、前年度に計上したローソンの持分法適用会社化に伴う再評価益の反動などで2,973億円減り、1兆960億円となっている。
つまり、前期に一度きりで乗った利益が剥がれた形だ。事業そのものが崩れたというより、比較の相手が重かったと読むほうが実態に近いだろう。
ROE(自己資本利益率)は8.5%まで下がった。前期の10.3%、2年前の11.3%と並べると、水準の切り下がりははっきりしている。
もっとも卸売業のROE中央値は7.9%であり、業種の中では依然として上に位置する。絶対水準は後退し、相対水準は保たれている。この二つは矛盾するようでいて、同時に成り立っている。
粗利益は1兆6,550億円で、売上収益に対する比率は8.7%。前期の9.9%から低下した。卸売業の粗利率中央値17.0%とは桁が違って見えるが、これは商社が取引総額を収益に計上する構造から来るもので、単純に横並びにはできない。
自己資本比率は39.1%。配当は年間110円で、連続増配は10期に達している。減益の期にも還元の姿勢は崩していない。
3. 1Qで利益が反転、+47%の中身はどこから来たのか
2027年3月期1Qになると、景色が変わる。売上収益は5兆1,809億円で前年同期比+22.8%、当期利益は2,985億円で+47.0%と大きく伸びた。
伸びた理由は会社が細かく開示している。収益の増加は市況上昇が主因で、売上総利益は3,685億円から4,972億円へ1,287億円増えた。
金融収益も601億円から950億円へ348億円増加している。持分法による投資損益、つまり出資先の利益のうち同社の取り分にあたる部分は、1,387億円から1,509億円へ122億円増えた。
一方で販売費及び一般管理費は、円安に伴う為替換算の影響と貸倒引当金の増加により564億円増えている。それでも税引前利益は2,529億円から3,880億円へ、1,351億円の増加となった。
ここで注目したいのは、増益の柱が売買の粗利だけではない点だ。金融収益と持分法投資損益の増加額を足すと、粗利の増加額の3分の1を超える。
商社の利益が「モノを右から左へ動かす差益」だけで構成されているわけではないことが、四半期の増減内訳にそのまま表れている。
通期の当期利益予想は1兆1,000億円、前期比+37.4%である。1Qの2,985億円は通期予想の27%にあたり、四半期を均等に並べた場合の25%をやや上回る。
配当予想は年間125円で、前期の110円から積み増す計画だ。実現すれば連続増配は11期目に入る。1株当たり利益の予想は300.42円である。
4. 筆者コメント
同社の過去5期の利益を並べて眺めると、一本調子ではない姿が見えてくる。
高い利益を出した期があり、その反動で落ちる期があり、また戻る。今回の減益と1Qの反転も、その振幅の一部として置いたほうが読みやすい。
気になるのは、株価の振れが利益の増減より一段と大きく見えることだ。月末終値の並びは、決算の数字よりもずっと忙しく位置を変えている。
差を生んでいるのは、着地した実績ではなく先行きの見方だろう。市況が上を向けば、投資家は目の前の一期ではなく、その先に積み上がる利益を想像する。不安が出れば、同じ理屈で速く引く。
商社株は利回りの高さから安定銘柄として語られやすい。だが値動きの実態は、市況を映すボラティリティ(株価の値動きの激しさ)の高い銘柄に近い。
決算を読むときは、着地した数字そのものより、その数字が何の反動で動いたのかに目を向けることをおすすめしたい。


