

4. 【年金一覧表】老齢年金の平均年金月額は厚生年金15万289円、国民年金5万9310円
実際に受け取っている方の平均額も見ておきましょう。厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」から、老齢年金の平均年金月額を並べます。
令和6年度末現在の老齢年金の平均年金月額です。厚生年金保険(第1号)の金額には老齢基礎年金が含まれます。2/2
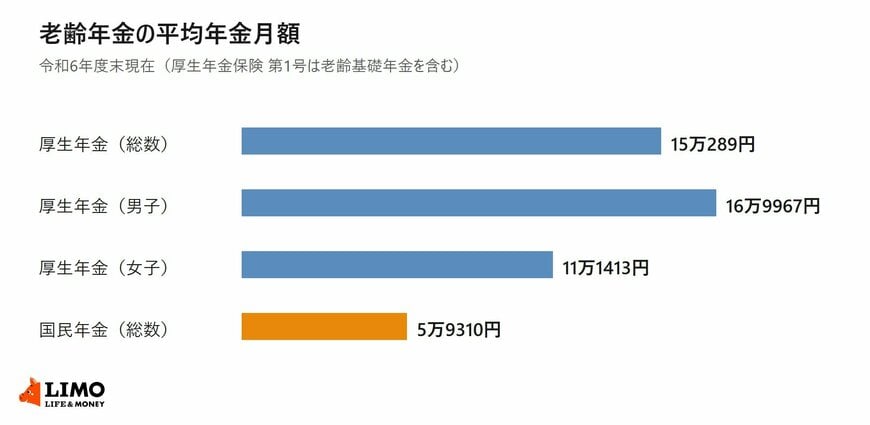
出所:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」を参考にLIMO編集部作成
【老齢年金の平均年金月額(令和6年度末現在)】
- 厚生年金(総数):15万289円
- 厚生年金(男子):16万9967円
- 厚生年金(女子):11万1413円
- 国民年金(総数):5万9310円
4.1 厚生年金は男女で月5万8554円の開きがある
厚生年金保険(第1号)の平均年金月額は、男子が16万9967円、女子が11万1413円です。その差は月5万8554円になります。
厚生年金は現役時代の給与や賞与と加入期間で額が決まるため、働き方の違いがそのまま年金額の違いになって表れます。
4.2 国民年金の平均年金月額は5万9310円
国民年金の老齢年金の平均年金月額は5万9310円です。この数値は令和6年度末現在のもので、令和6年度の年金額にもとづいています。
受給権者には納付月数が480月に届かない方も含まれるため、全員が満額を受け取っているわけではありません。任意加入は、この納付月数を積み増すための制度です。
5. 任意加入を使えないケースと、65歳以降の特例
任意加入には、使えない場合と、逆に65歳を過ぎても使える特例があります。日本年金機構が案内している内容を確認しておきましょう。
5.1 老齢基礎年金の繰上げ支給を受けていると任意加入できない
要件のひとつに「老齢基礎年金の繰上げ支給を受けていないこと」があります。60歳から年金を受け取り始めた方は、任意加入を選べません。
厚生年金保険や共済組合等に加入して働いている場合も、任意加入の対象外です。
5.2 受給資格期間が足りない方には70歳までの特例任意加入がある
65歳になっても老齢基礎年金の受給資格期間である10年(120月)を満たさない方のうち、昭和50年4月1日以前に生まれた方は、最大で70歳到達まで任意加入ができます。特例任意加入と呼ばれる仕組みです。
また、外国に居住する日本人の方は、20歳以上65歳未満であれば任意加入できます。
5.3 さかのぼって加入することはできない
任意加入は申し出のあった月からの加入となり、過去にさかのぼって保険料を納めることはできません。手続きは60歳の誕生日の前日からできます。
使える期間が最大5年に限られているため、60歳を迎える前に納付月数を確かめておくと選択肢が広がります。
6. まとめにかえて
2026年4月分からの老齢基礎年金の満額は月7万608円です。満額になるのは480月すべてに保険料を納めた場合に限られます。
60歳以降に任意加入すると、2026年度の保険料は月1万7920円で、1か月ごとに年金が年1765円増えます。5年間納めれば保険料の合計は107万5200円、増える年金は年10万5900円です。
納めた保険料と同じ額を受け取るまでには、およそ10年2か月かかる計算になります。ご自身の納付月数と、65歳以降の暮らし方を合わせて考えてみましょう。
納付月数は「ねんきん定期便」やねんきんネットで確認できます。迷ったときは、市区役所・町村役場の国民年金担当窓口か年金事務所で相談してみましょう。

参考資料
- 日本年金機構「任意加入制度」
- 日本年金機構「あと少しで年金を受け取れる方へ(国民年金任意加入のご案内)」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省「厚生年金保険・国民年金事業の概況」
村岸 理美


