

遺族基礎年金の額を調べると、多くの資料に年84万7300円と書かれています。この数字だけを見て、自分の世帯もその額だと考えている方は少なくありません。
ところが日本年金機構が示している令和8年4月分からの遺族基礎年金には、基本額が2つあります。昭和31年4月1日以前に生まれた方は、年84万4900円です。
この記事では、2つの基本額がどこで分かれるのかを確かめ、受給要件と遺族厚生年金を合わせた年額までを整理します。
1. 令和8年4月分からの遺族基礎年金には2つの基本額がある
まず、金額の区分から確認します。
子のある配偶者が受け取るときの遺族基礎年金は、生年月日によって2通りに分かれています。
1.1 昭和31年4月2日以後生まれは年84万7300円
令和8年4月分からの基本額は、昭和31年4月2日以後に生まれた方で年84万7300円です。これに子の加算額が足されます。
資料や記事で目にする機会が多いのは、こちらの額です。
1.2 昭和31年4月1日以前生まれは年84万4900円
昭和31年4月1日以前に生まれた方の基本額は年84万4900円で、こちらにも子の加算額が足されます。
差は年2400円です。金額としては小さいものの、自分がどちらに当てはまるのかを取り違えたまま試算すると、合計額がずれていきます。
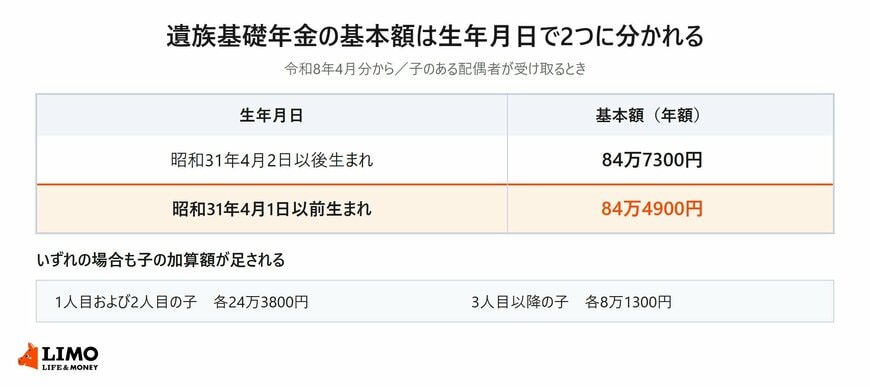
【令和8年4月分からの遺族基礎年金の基本額】
- 昭和31年4月2日以後生まれ:84万7300円
- 昭和31年4月1日以前生まれ:84万4900円
【子の加算額】
- 1人目および2人目の子:各24万3800円
- 3人目以降の子:各8万1300円
2. 遺族基礎年金を受け取るための受給要件は3つ
額を確かめたら、次は受け取れる場合の条件です。
日本年金機構は、次の3つのいずれかを満たす方が亡くなったときに遺族基礎年金が支給されると説明しています。
2.1 亡くなった時点の状況で決まる3つの場合
1つ目は国民年金の被保険者である間に亡くなったとき、2つ目は国民年金の被保険者であった60歳以上65歳未満の方で日本国内に住所を有していた方が亡くなったときです。
3つ目は、老齢基礎年金の受給資格を満たした方が亡くなったときです。この3つ目については、保険料納付済期間と保険料免除期間、合算対象期間、および65歳以降の厚生年金保険の被保険者期間を合算した期間が25年以上ある方に限られます。
2.2 保険料の納付要件には令和18年3月末までの特例がある
1つ目と2つ目の要件では、死亡日の前日において保険料納付済期間が国民年金加入期間の3分の2以上あることが必要です。保険料免除期間もこの期間に含まれます。
ただし死亡日が令和18年3月末日までのときは、亡くなった方が65歳未満であれば、死亡日の前日において死亡日が含まれる月の前々月までの直近1年間に保険料の未納がなければよいことになっています。
3. 遺族厚生年金、標準報酬月額35万円・40年加入の人だといくらになる?
会社員だった配偶者が亡くなった場合には、遺族厚生年金も受け取れます。
ここでは2つを足したときの年額を試算します。
3.1 平均標準報酬額35万円で480月加入なら遺族厚生年金は年69万606円
遺族厚生年金は、亡くなった方の老齢厚生年金の報酬比例部分の4分の3です。加入期間のすべてが平成15年4月以降で平均標準報酬額が35万円、480月加入という前提なら、報酬比例部分は年92万808円、その4分の3にあたる年69万606円が遺族厚生年金になります。
実際の額は再評価率や従前額保障によって前後します。
3.2 子が1人いる世帯で合計するといくらか
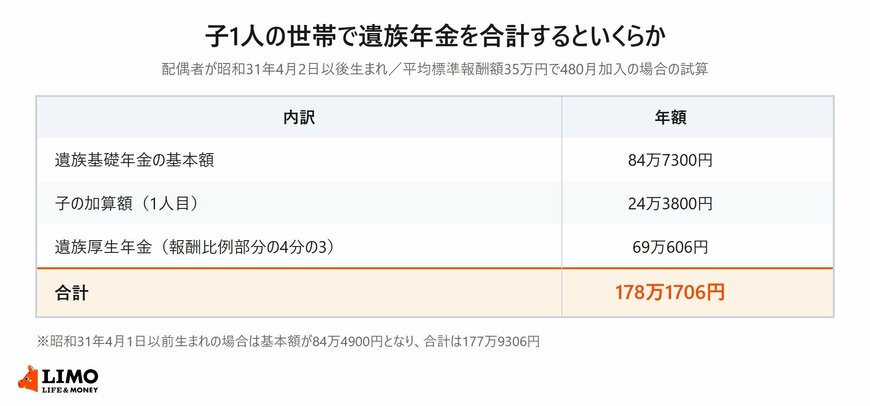
昭和31年4月2日以後生まれの配偶者が子1人とともに受け取る場合、遺族基礎年金は84万7300円に子の加算額24万3800円を足した年109万1100円です。
これに遺族厚生年金の年69万606円を加えると、年178万1706円になります。昭和31年4月1日以前生まれなら年177万9306円です。

年金額の資料には、代表的な額だけが大きく書かれていることがあります。自分の生年月日がどちらの区分に入るのかを先に決めてから数字を当てはめると、試算のずれを防げます。


