5. 【年金早見表】80歳代の厚生年金と国民年金「みんなの平均はいくら?」
最後に、80歳代の各年齢の平均年金月額を見てみましょう。
5.1 【厚生年金】80歳代の平均月額
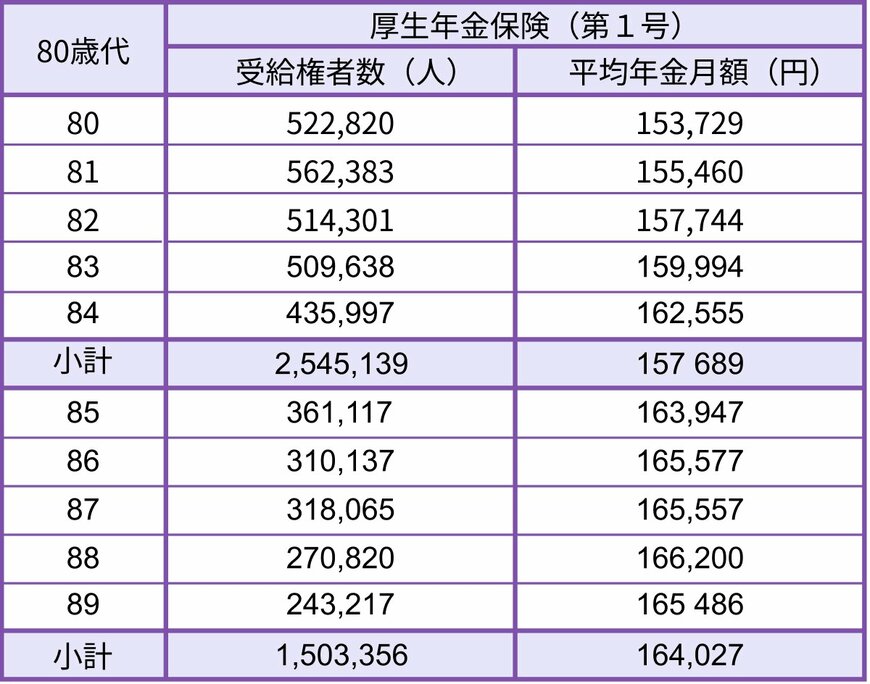
- 80歳:厚生年金15万3729円
- 81歳:厚生年金15万5460円
- 82歳:厚生年金15万7744円
- 83歳:厚生年金15万9994円
- 84歳:厚生年金16万2555円
- 85歳:厚生年金16万3947円
- 86歳:厚生年金16万5577円
- 87歳:厚生年金16万5557円
- 88歳:厚生年金16万6200円
- 89歳:厚生年金16万6767円
5.2 【国民年金】80歳代の平均月額
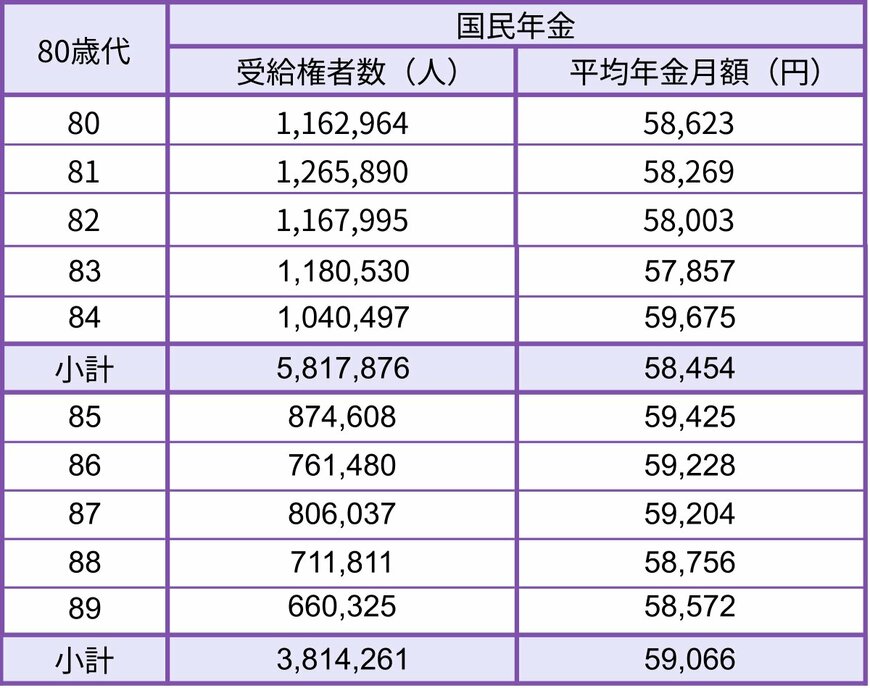
- 80歳:国民年金5万8623円
- 81歳:国民年金5万8269円
- 82歳:国民年金5万8003円
- 83歳:国民年金5万7857円
- 84歳:国民年金5万9675円
- 85歳:国民年金5万9425円
- 86歳:国民年金5万9228円
- 87歳:国民年金5万9204円
- 88歳:国民年金5万8756円
- 89歳:国民年金5万8572円
老齢年金の受給開始年齢は、原則として65歳です。
60~64歳の年金額を見てみると、厚生年金・国民年金ともに65歳以上よりも少ないことがわかります。これは、63歳・64歳から特別支給の老齢厚生年金(報酬比例部分のみ)の受給が始まり、老齢基礎年金をまだ受け取っていない人が多く含まれるためです。
60歳から62歳については、そもそも受給者数が少なく、繰上げ受給をしている人などが中心となっています。
ここまでは、各年齢の平均年金月額を見てきました。実際の受給額は、現役時代の年金加入状況によって人それぞれ異なることに留意が必要です。
自分自身の年金はいくらになるのか、「ねんきんネット」や「ねんきん定期便」を活用して年金見込額を確認しておきましょう。
6. 65歳以上リタイア世帯のリアルな家計収支。毎月の不足額は?
2026年2月6日に総務省より公表された「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」から、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見てみましょう。
6.1 【夫婦】65歳以上無職夫婦世帯の家計収支
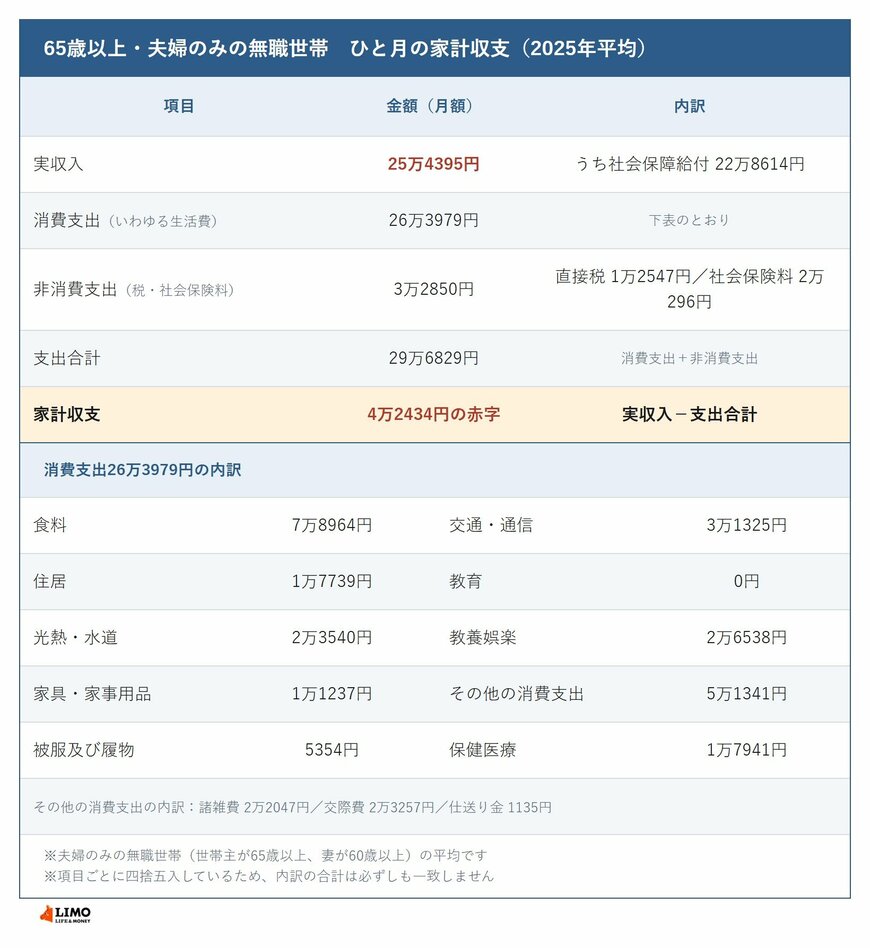
毎月の実収入:25万4395円
■うち社会保障給付(主に年金)22万8614円
毎月の支出:29万6829円
■うち消費支出(いわゆる生活費):26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
毎月の家計収支:4万2434円の赤字
この夫婦世帯の場合、ひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。
6.2 【単身】65歳以上無職単身世帯の家計収支
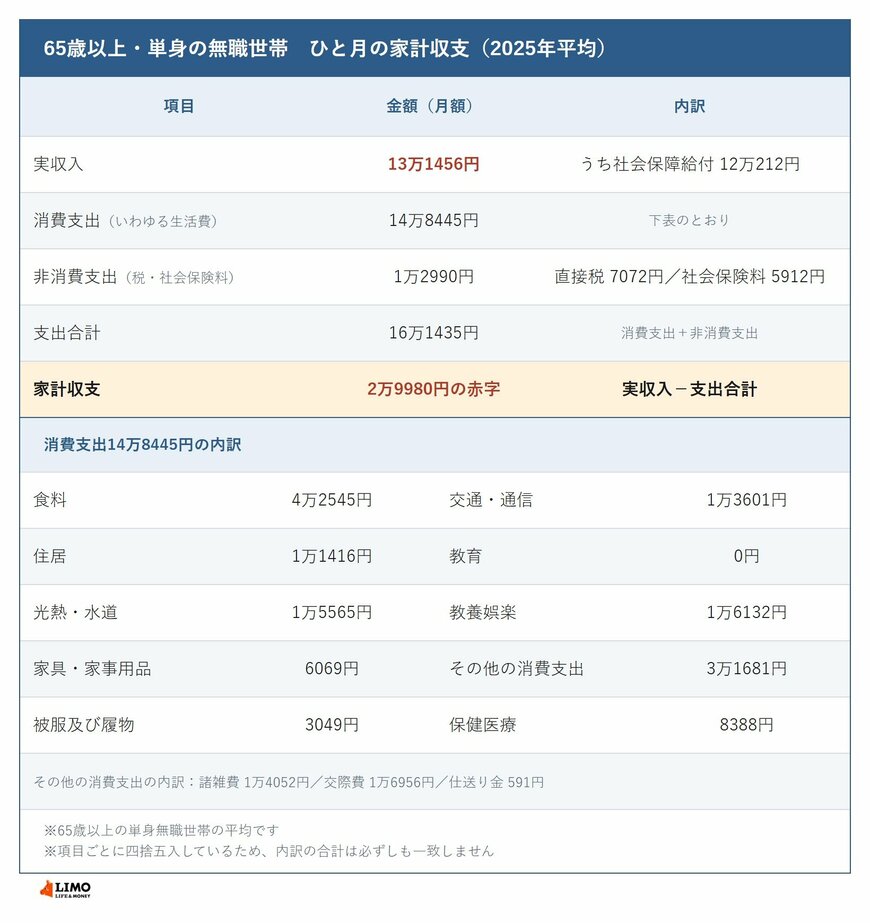
毎月の実収入:13万1456円
■うち社会保障給付(主に年金):12万212円
毎月の支出:16万1435円
■うち消費支出:14万8445円
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
■うち非消費支出:1万2990円
- 直接税:7072円
- 社会保険料:5912円
毎月の家計収支:2万9980円の赤字
単身世帯の場合は、ひと月の実収入13万1456円に対し、支出は合計16万1435円で、月の家計収支は毎月2万9980円の赤字となっています。
※項目ごとに四捨五入しているため、内訳の合計は必ずしも一致しません
7. 2026年の年金支給日カレンダー
公的年金は、原則として偶数月の15日(15日が土日・祝日の場合は、その直前の平日)に、前月までの2カ月分がまとめて支払われます。
7.1 【一覧表】2026年 年金支給日カレンダー
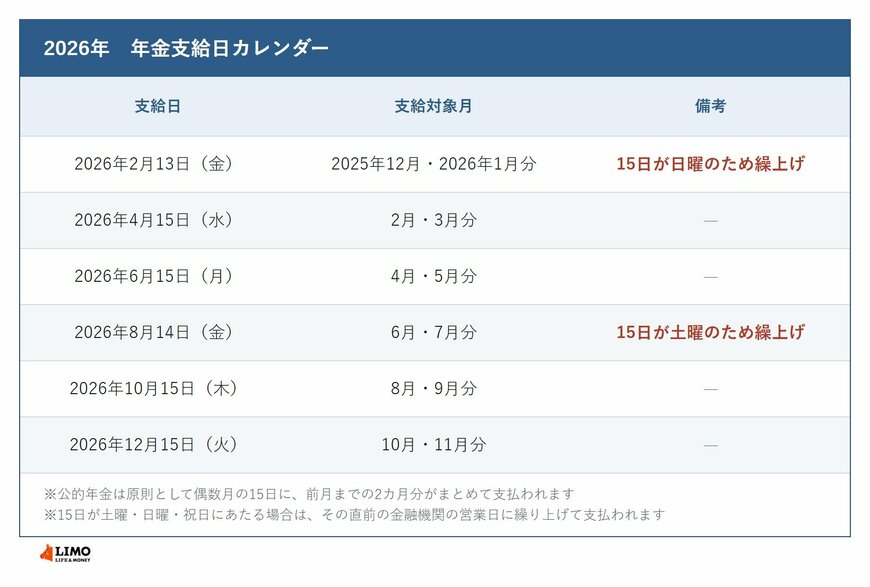
2026年の年金支給日と、その支給対象月は次のとおりです。
- 2026年2月13日(金):2025年12月・2026年1月分
- 2026年4月15日(水):2月・3月分
- 2026年6月15日(月):4月・5月分
- 2026年8月14日(金):6月・7月分
- 2026年10月15日(木):8月・9月分
- 2026年12月15日(火):10月・11月分
公的年金は2カ月に一度の支給となるため、家計管理のサイクルも、給与を月に一度受け取っていた現役時代とは変わってくるでしょう。
8. まとめにかえて
今回は、年齢別の平均年金月額と、65歳以上の無職世帯の家計収支を確認してきました。
夫婦世帯では実収入25万4395円に対して支出が29万6829円で、月4万2434円の赤字。単身世帯では実収入13万1456円に対して支出16万1435円で、月2万9980円の赤字でした。いずれも社会保障給付が収入の大半を占めています。
この赤字は、それまでに準備した貯蓄の取り崩しや、働いて得る収入で埋められていることになります。年金額そのものより、この差額をどれだけの期間支えられるかが問題です。
ご自身の場合の赤字額を出すには、2つの数字が要ります。
一つは「ねんきん定期便」の見込額から税と社会保険料を引いた手取りの目安
もう一つは現在の1カ月に使っている生活費です。
この差額に、老後の年数を掛けてください。たとえば月3万円の赤字なら、30年で1080万円になります。
この不足額を今からの現金貯蓄だけでも充当していけるのかどうか、別の手段を取る必要があるのかが最初の判断になります。
ご相談でも、ここまで数字にできた方は迷いが減っています。
不足を埋める手段としては、NISAやiDeCoといった税制優遇制度の活用、家計の見直し、就労期間を延ばすことなどが挙げられます。
まずはご自身の見込額と、いまの1カ月の支出を並べるところから始めてみてはいかがでしょうか。