

4. 気になる将来の年金額 国民年金・厚生年金の平均月額はどれくらい?
育児免除制度によって将来の年金額が減らないことは分かりましたが、そもそも国民年金や厚生年金からは、平均していくらぐらいの年金を受け取れているのでしょうか。
厚生労働省「令和6年度厚生年金保険・国民年金事業の概況」から、実際の平均年金月額を見てみましょう。
4.1 国民年金の平均年金月額は5万9310円
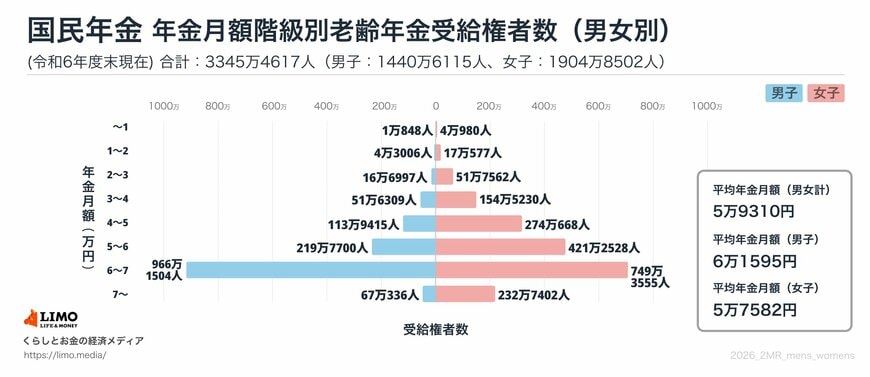
同資料によると、国民年金(老齢基礎年金)の平均年金月額は、令和6年度末現在で5万9310円となっています。
国民年金は保険料を納めた月数に応じて年金額が決まる仕組みのため、40年間欠かさず納めた「満額」に近い人ほど、この平均額を上回る受給額になります。
4.2 厚生年金保険の平均年金月額は15万289円

同資料によると、厚生年金保険(第1号)の老齢年金の平均年金月額は、基礎年金部分を含めて令和6年度末現在で15万289円です。
国民年金のみを受け取る人に比べると、報酬に比例する厚生年金部分が上乗せされる分、受給額の水準は高くなっています。
5. 年金額に大きな個人差が生じる理由
ここまで見てきた平均額は、あくまで全体をならした数字にすぎません。
実際に受け取る年金額には、現役時代の保険料の納付状況や、厚生年金への加入期間の長さ、その間の報酬水準によって大きな個人差が生じます。
たとえば同資料の男女別データを見ると、厚生年金保険の平均年金月額は男性が16万9967円であるのに対し女性は11万1413円、国民年金でも男性が6万1595円であるのに対し女性は5万7582円と、いずれも差があります。
とりわけ厚生年金は、加入期間の長さや在職中の報酬額がそのまま年金額に反映される仕組みであるため、働き方やキャリアの違いによって差が広がりやすいのです。
未納の期間があったり、免除を受けたまま追納をしていなかったりする場合も、将来受け取る年金額はその分少なくなります。
平均額だけを見て「自分もこれくらいもらえるはず」と考えるのではなく、自分自身の納付状況を踏まえて見通しを立てることが大切です。
ただし、これはあくまで育児期間という「一部の期間」の話です。将来の年金額全体を左右するのは、それ以外の長い現役期間にどれだけ保険料を納め、厚生年金にどれだけ加入し、どのくらいの報酬を得てきたかという積み重ねにほかなりません。
年に1回届く「ねんきん定期便」やねんきんネットで、自分の納付状況や見込み額を早めに確認しておく習慣をつけておくと、将来の家計の見通しを立てやすくなるはずです。
6. まとめ
2026年10月から始まる国民年金保険料の育児免除制度は、所得要件なしに、子を養育する国民年金第1号被保険者の保険料を最大12〜13カ月免除する仕組みです。
免除された期間は保険料納付済みとして扱われるため、将来の年金額が減ることはありません。
一方で、実際に受け取る年金額そのものには、現役時代の納付状況や厚生年金の加入期間、報酬水準によって大きな個人差があります。
育児免除制度をきっかけに、自分自身の年金の見込み額もあわせて確認してみてはいかがでしょうか。


参考資料
和田 直子


