2024年に新しいNISAが始まってから、「旧NISAで持っている投資信託は、新NISAに移し替えたほうがいいのだろうか」「そもそも何か手続きをしないといけないのでは」と気になっている人は少なくありません。
とくに一般NISAを2022年に使った人は、実は今年が非課税で持てる最後の年です。何もしないまま非課税期間が終わると、思っていたのと違う形で課税口座に移されてしまうことがあります。
この記事では、新NISAと旧NISAの違いを整理し、「ロールオーバー」の正確な意味と、非課税期間がいつ切れるのかを自分で確認する方法をお伝えします。
1. 「新NISA」と「旧NISA」は別モノ。2024年に何が変わったのか
ロールオーバーの話に入る前に、まず新NISAと旧NISAが制度としてどう違うのかをおさらいします。
1.1 非課税で持てる期間が無期限になった
2024年からの新NISAでは、非課税保有期間の制限がなくなりました。金融庁の制度概要ページによれば、旧NISAでは「非課税保有期間はつみたてNISAでは20年間、一般NISAでは5年間」だったものが、2024年からは無期限になっています。
あわせて生涯を通じて非課税で保有できる上限額として、非課税保有限度額1800万円(うち成長投資枠は1200万円)が新たに設けられました。年間投資枠もつみたて投資枠が120万円、成長投資枠が240万円に広がり、併用すれば年間360万円まで非課税で投資できます。
1.2 旧NISAはもう新規の投資ができない
一方、一般NISA・つみたてNISAは2023年で新規の投資受付が終了しています。すでに持っている商品をすぐに売る必要はなく、制度が続いていた当時のルールのまま非課税で保有を続けられます。
老後資金づくりでNISA以外の選択肢も考えたい方は、「新NISA・iDeCo・保険」を活用した老後資金の貯め方も参考になります。
2. 「口座の引っ越し」は自動、「資産の引っ越し」はできない
ここからが本題です。旧NISAから新NISAへの「移行」という言葉には、実は性質の違う2つの手続きが混ざっています。
2.1 新しいNISA口座は、何もしなくても開設されている
1つ目は「口座そのものの引っ越し」です。日本証券業協会のFAQによれば、「2023年末時点で有効な一般NISA口座・つみたてNISA口座をお持ちの方は、その一般NISA口座・つみたてNISA口座を開設している証券会社などに、NISA口座が自動的に開設されますので、開設手続を行っていただく必要はありません」とされています。
同じ金融機関を使い続けるなら、新NISA口座の申し込みは不要ということです。ここだけ見ると「何もしなくていい」という印象を持ちやすくなります。
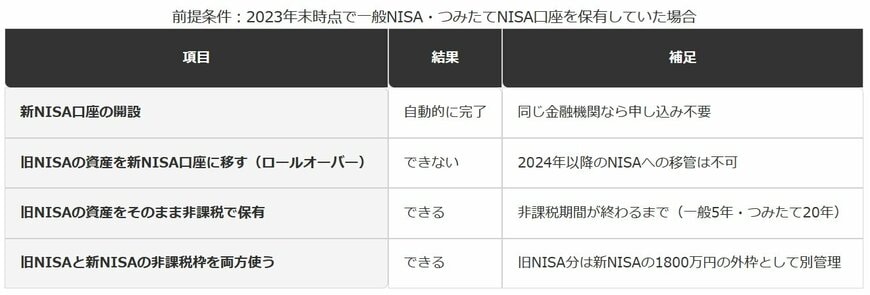
2.2 【新NISAへの「引っ越し」でできること・できないこと】
自動で完了すること
- 新NISA口座の開設:同じ金融機関なら申し込み不要
- 旧NISAの資産の保有継続:非課税期間が終わるまでそのまま保有可能
できないこと
- 旧NISAの資産を新NISA口座へロールオーバーすること:2024年以降のNISAへの移管は不可
2.3 できないのは「資産の引っ越し」のほう
2つ目が「資産の引っ越し」、いわゆるロールオーバーです。金融庁の「2023年までのNISA」ページでは、「非課税期間終了後、NISAに移管(ロールオーバー)することはできません」と明記されています。
旧NISAで買った商品を、そのまま新NISAの非課税枠に移し替えることはできません。非課税期間が終わる前に売るか、終わった後に課税口座へ払い出すか、どちらかを選ぶ形になります。
もう1点見落としやすいのが、旧NISAの資産は新NISAの1800万円とは別枠で管理される点です。一般NISAを上限いっぱいまで使っていれば120万円×5年で最大600万円、つみたてNISAなら40万円×20年で最大800万円になります(編集部試算)。
旧NISA分の非課税期間が続く間は、新NISAの1800万円と合わせて最大2400万円〜2600万円ほどの非課税枠がある計算です。あくまで旧NISA自体の非課税期間中に限った、一時的な上乗せです。
3. 【編集者の視点】
「手続きは不要」という説明だけを聞くと、旧NISAについてはもう何もしなくていいと感じるかもしれません。ですが、不要なのは口座開設の手続きだけで、資産そのものの扱いは別に考える必要があります。
実務でよくあるのが、「新NISA口座ができたから、もう旧NISAの投資信託も新NISAの中に入っている」という思い込みです。証券会社の取引画面を開くと、新NISA口座と旧NISAの資産が別の区分で表示されていることが多く、確認せずに放置すると非課税期間が終わるタイミングを見落としがちです。
防衛策はシンプルで、証券会社のマイページで「一般NISA」「つみたてNISA」区分の商品と非課税期間の終了予定日を確認しておくことです。分かりにくければ、コールセンターに購入年と商品名を伝えて確認する方法が確実です。
4. 一般NISAを2022年に使った人は要注意。非課税期間はいつ切れる?
ロールオーバーができない以上、自分の旧NISAの非課税期間がいつまでなのかを、自分で把握しておく必要があります。
4.1 非課税期間は「購入した年」を1年目として数える
金融庁の「2023年までのNISA」ページには具体例が載っています。「2023年に購入した一般NISAの商品であれば、非課税期間である2027年まで運用が継続できます」、つみたてNISAについても「2023年に購入したつみたてNISAの商品は、非課税期間である2042年まで運用が継続できます」とされています。
この例から逆算すると、購入した年を1年目として、一般NISAは4年後、つみたてNISAは19年後の年末までが非課税期間ということになります。
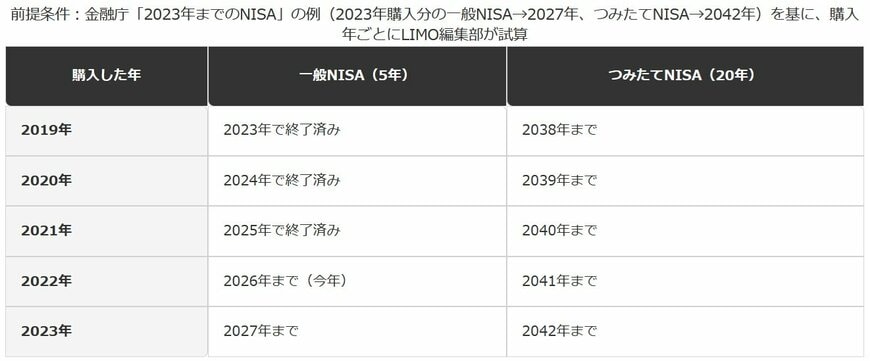
4.2 【非課税期間はいつ終わる?購入年からの早見表】
一般NISA(非課税期間5年)
- 2022年購入分:2026年まで(今年が最終年)
- 2023年購入分:2027年まで
つみたてNISA(非課税期間20年)
- 2022年購入分:2041年まで
- 2023年購入分:2042年まで
4.3 今年2026年は、一般NISA2022年購入分の最終年にあたる
この計算をあてはめると、一般NISAを2022年に使った人にとって、2026年は非課税で持てる最後の年ということになります。年内に売却するか、そのまま非課税期間の終了を迎えて課税口座に移すか、どちらかを選ぶ場面にすでに立っていることになります。
つみたてNISAを続けてきた方は、2022年購入分でも2041年までまだ時間があります。同じ「旧NISA」でも、一般NISAとつみたてNISAとでは残された時間の感覚がまったく違う点に注意が必要です。
投資と貯蓄のバランスをどう見直すか迷っている場合は、新NISA時代の「貯金と投資の割合」についての記事も判断材料になります。
5. 【編集者の視点】
非課税期間が「あと何年」ではなく「何年に終わる」という形で決まっている点は、見落とされやすいところです。年単位で管理していると、年末が近づいてから慌てて確認することになりがちです。
とくに一般NISAは非課税期間が5年と短いため、複数の年にまたがって毎年買い付けていた人ほど、商品ごとに非課税期間の終了年がずれています。2022年購入分だけが今年で終わり、2021年以前の購入分はすでに終わっている、という状態になっている人も珍しくありません。
防衛策としては、証券会社の取引履歴から「いつ・いくら買ったか」を一覧で確認し、購入年ごとに非課税期間の終了年を書き出しておくことです。値上がりしている商品を年内に売却するか持ち続けるかは、税負担や今後の値動きの見通しによって判断が分かれるため、証券会社の窓口やコールセンターで自分の保有商品について確認しておくと安心です。
6. 非課税期間が終わったら何が起きる?「特定口座の有無」で分かれる対応
非課税期間が終わったあと、実際に何が起きるのかも整理しておきます。
6.1 自動的に課税口座へ払い出される
日本証券業協会のFAQでは、「一般NISA口座・つみたてNISA口座・ジュニアNISA口座で保有する上場株式等は、それぞれの非課税保有期間が終了した時点で、特定口座や一般口座などの課税口座に移されます」とされています。
さらに「特定口座をお持ちでない場合は、特段の手続をすることなく、一般口座に移されます」とも説明されています。特定口座があれば特定口座へ、なければ自動的に一般口座へ払い出される、という分岐です。一般口座では源泉徴収も損益計算も行われないため、利益が出れば自分で確定申告をする必要があります。
6.2 非課税期間中の含み損は「なかったこと」になる
もう1つ見落としやすいのが、損失の扱いです。国税庁のNISA制度の解説には、「非課税口座で取得した上場株式等を売却したことにより生じた損失はないものとみなされます」とあり、特定口座や一般口座で保有する株式等の利益との「損益通算や、繰越控除をすることはできません」と明記されています。
これは非課税期間の途中で売却した場合の規定ですが、期間終了のタイミングで含み損を抱えたまま課税口座に払い出す場合も、同じ考え方の延長線上にあります。旧NISAで生じた損失は、他の口座の利益と相殺する材料にはならないという前提を踏まえておく必要があります。
7. 【編集者の視点】
「非課税だから損もしない」という感覚を持っている方もいますが、非課税はあくまで利益が出た場合の話です。損失が出ていた場合、その損失を他の利益と相殺できないという点は、課税口座での投資とは異なる旧NISA特有の制約になります。
特定口座の有無で対応が変わるという点も、実務では意外と後回しにされがちです。新NISA用に開いた口座と旧NISA用の口座が同じ証券会社の中にあっても、特定口座の設定自体は別に確認しておく必要があります。
確認先としては、口座を持つ証券会社のマイページで「特定口座」「一般口座」の開設状況を見るのが最初の一歩になります。表示が分かりにくい場合や、複数の証券会社に口座がある場合は、それぞれのコールセンターに問い合わせておくと、非課税期間の終了時に慌てずに済みます。
8. 金融機関を変えたい人だけの注意点。「10月〜9月」の変更ウィンドウ
ここまでは同じ金融機関を使い続ける前提で説明してきましたが、証券会社や銀行を変えたい場合は、別に手続きと期限があります。
8.1 変更できる期間が決まっている
日本証券業協会のFAQによれば、NISA口座の金融機関変更は「変更したい年分の前年の10月1日から変更したい年分の属する年の9月30日までに」手続きを行う必要があります。
手続きは2段階です。「変更前の金融機関に『金融商品取引業者等変更届出書』を提出し『勘定廃止通知書』の交付を受ける」、続けて「変更しようとする金融機関に対して、上記の『勘定廃止通知書』及び『非課税口座開設届出書』を提出する」という流れになります。
8.2 その年に買い付けていたら変更できない
もう1つ重要な制約があります。「変更したい年分の属する年の1月1日以降、変更前の金融機関のNISA口座で買い付けがあった場合には、その年分については金融機関を変更することはできません」という規定です。
毎月自動で買い付けている場合、1月に1回でも買い付けが実行されていれば、その年のうちは金融機関を変更できません。変更を考えている場合は、買い付けを止めるタイミングも含めて検討が必要です。
※本記事は、編集部が金融庁・日本証券業協会・国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 新しいNISA口座の開設は自動ですが、旧NISAの資産を新NISA口座に移すロールオーバーはできません。
- 一般NISAを2022年に使った分は2026年、2023年に使った分は2027年が非課税期間の最終年になります。
- 非課税期間が終わると自動的に課税口座に移り、特定口座の有無で確定申告の要否が変わります。
- 金融機関を変えたい場合は、前年10月1日から当年9月30日までの手続きが必要です。
「手続きが不要」という言葉だけで安心すると、資産の非課税期間が終わるタイミングを見落としてしまいます。口座の話と資産の話を分けて考えることが、この制度を理解する最初の一歩です。
まずは自分が旧NISAをいつ使ったかを振り返り、非課税期間の終了年を確認するところから始めてみてください。判断に迷う場合は、証券会社の窓口に購入年と商品名を伝えて確認するのが確実です。
10. よくある質問
10.1 Q. 新NISAと旧NISAは何が違いますか?
A. 旧NISA(一般NISA・つみたてNISA)は非課税保有期間に一般5年・つみたて20年の制限がありましたが、2024年からの新NISAでは無期限になりました。年間投資枠も広がり、生涯を通じた非課税保有限度額1800万円が新たに設けられています。
10.2 Q. 旧NISAから新NISAへのロールオーバーはできますか?
A. できません。金融庁の「2023年までのNISA」ページでも、非課税期間終了後にNISAへ移管(ロールオーバー)することはできないと明記されています。非課税期間の終了前に売却するか、終了後に課税口座へ払い出すかを選ぶことになります。
10.3 Q. 新NISA口座を開設する手続きは必要ですか?
A. 2023年末時点で一般NISA・つみたてNISA口座を持っていた金融機関では、新NISA口座が自動的に開設され、手続きは不要です。ただしこれは口座の話であり、旧NISAの資産そのものが新NISA扱いになるわけではありません。
10.4 Q. 非課税期間が終わった資産は自動的に売却されますか?
A. 売却はされません。特定口座を持っていれば特定口座へ、持っていなければ一般口座へ自動的に払い出され、そのまま保有を続けることも、その後に売却することもできます。
参考資料
- 金融庁「新しいNISA」(NISA特設ウェブサイト)
- 金融庁「2023年までのNISA」(NISA特設ウェブサイト)
- 日本証券業協会「NISAのよくある質問」
- 国税庁「No.1535 NISA制度」タックスアンサー
LIMO編集部NISA解説班