

2. 医療と介護の自己負担は、合算すると別の上限がある
保険料を納めたうえで、実際にサービスを使えば自己負担が発生します。医療と介護をどちらも使っている場合、それぞれの制度の上限とは別に、合算したときの基準額が置かれています。
合算の仕組みは、LIMOの記事「高額介護合算療養費、医療費と介護費それぞれ限度額内でも合算すれば戻ってくることが。年間34万〜212万円の基準額と試算で見る払い戻しの実際」から要点を借りて確認します。
2.1 対象は8月1日から翌年7月31日までの1年間
まず数える期間からです。
同記事によると、高額介護合算療養費は、世帯内の同一の医療保険の加入者について、毎年8月から1年間にかかった医療保険と介護保険の自己負担額を合計し、基準額を超えた場合に、その超えた金額を支給する制度です。対象期間は8月1日から翌年7月31日までの1年間です。
これは月単位で計算される高額療養費や高額介護サービス費とは別の、年単位・合算単位の制度だと同記事は整理しています。月ごとの限度額の中に収まっていても、1年分を通算すると別の基準額を超えることがある、という点がこの制度の核心です。
2.2 70歳未満は5段階の年間限度額
基準額は所得で分かれます。
協会けんぽが公表する70歳未満の年間限度額は、区分ア(標準報酬月額83万円以上)212万円、区分イ(53万〜79万円)141万円、区分ウ(28万〜50万円)67万円、区分エ(26万円以下)60万円、区分オ(低所得者)34万円の5段階です。医療費の月額限度額と同様、所得が高いほど基準額も高くなる仕組みです。
出所:LIMO「高額介護合算療養費、医療費と介護費それぞれ限度額内でも合算すれば戻ってくることが。年間34万〜212万円の基準額と試算で見る払い戻しの実際」
医療費の月額限度額と同じように、所得が高いほど基準額も高くなる形です。
2.3 70歳以上は6段階で、低所得区分が2つに分かれる
年齢によって区分の呼び方と数が変わります。
協会けんぽが公表する70歳から74歳の年間限度額は、現役並みⅢ(212万円)、現役並みⅡ(141万円)、現役並みⅠ(67万円)、一般(56万円)、低所得Ⅱ(31万円)、低所得Ⅰ(19万円)の6段階です。70歳未満の5段階と比べて、低所得層の区分がⅠ・Ⅱの2段階に分かれている点が特徴です。
出所:LIMO「高額介護合算療養費、医療費と介護費それぞれ限度額内でも合算すれば戻ってくることが。年間34万〜212万円の基準額と試算で見る払い戻しの実際」
親の介護費用と70歳以上の本人の医療費を合算するようなケースでは、この70歳以上向けの区分表を使うことになると同記事は述べています。
ただしこれは協会けんぽの被保険者、つまり74歳までの区分です。1ページ目で見た75歳以上の後期高齢者医療の加入者には、広域連合が示す別の区分表が当てはまります。
2.4 75歳以上は窓口負担の割合で区分が分かれる
後期高齢者医療の側の基準額を見ます。
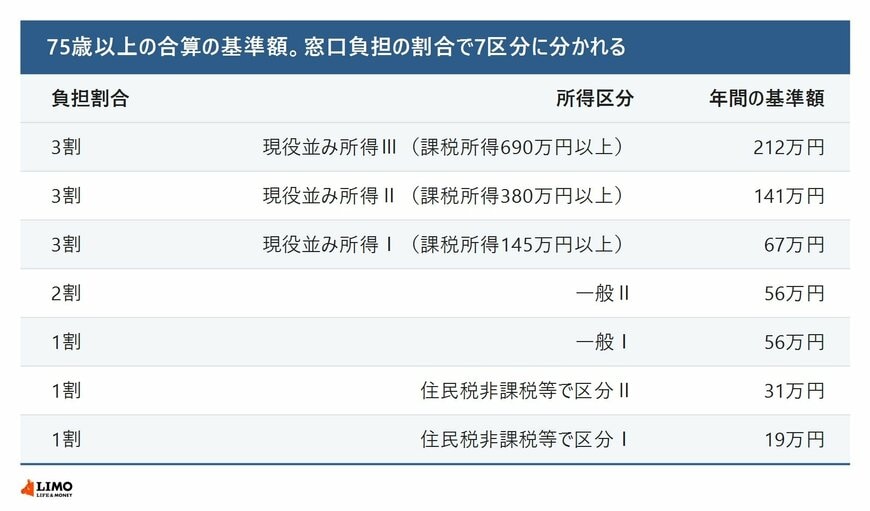
75歳以上の基準額は、3割負担の現役並み所得Ⅲが212万円、Ⅱが141万円、Ⅰが67万円です。2割負担の一般Ⅱと1割負担の一般Ⅰはどちらも56万円、住民税非課税等の区分Ⅱが31万円、区分Ⅰが19万円になります。
金額の並びは70歳から74歳の区分と重なりますが、区分の名前と判定の基準が違います。後期高齢者医療の側は課税所得と窓口負担の割合で分かれる形です。
申請先も変わります。東京都後期高齢者医療広域連合は、計算基準日である対象年度の7月31日に加入している市区町村の後期高齢者医療制度担当窓口に提出するとしています。支給対象になる人には毎年3月ごろにお知らせが届き、申請から支給までは3か月から5か月程度かかります。
世帯の中に70歳未満と70歳以上の人が混在する場合は、それぞれ別の限度額表で判定したうえで、最終的な合算方法が定められているため、正確な金額は加入している保険者に確認することをすすめています。
2.5 合算して初めて見える払い戻しがある
同記事は具体的な試算も示しています。
年間限度額67万円の区分ウの世帯で、1年間の医療保険の自己負担額が50万円、介護保険の自己負担額が30万円だったとします。それぞれの制度単体では月々の限度額の範囲内に収まっていたとしても、1年間の合計は80万円になります。
この80万円から年間限度額67万円を差し引くと、13万円が高額介護合算療養費として支給される計算になります。医療費と介護費それぞれを見ているだけでは気づきにくい、合算して初めて見える払い戻しだという整理です。
2.6 合算に使う金額にも条件がある
ここで足す金額の中身に決まりがあります。
協会けんぽは、合算するのは医療保険と介護保険の自己負担額で、高額療養費および高額介護サービス費の支給を受けることができる場合にはその額を除くとしています。すでに戻ってくる分を二重に数えない形です。
後期高齢者医療の側にも同じ条件があります。東京都後期高齢者医療広域連合は、後期高齢者医療制度または介護保険の自己負担額のいずれかが0円の場合は対象とならず、自己負担限度額を超える額が500円以下の場合も支給の対象とならないとしています。
2.7 差額ベッド代や食費は合算に含まれない
含めない費用もあります。
同記事によると、高額介護合算療養費の対象になるのは、あくまで公的な医療保険・介護保険の自己負担額です。入院時の食費負担や差額ベッド代等は、合算の対象に含まれません。
これは高額療養費制度そのものが差額ベッド代や食費を対象外としているのと同じ考え方だとしています。医療費・介護費として支払った金額を全部合計すればよいと考えていると、対象外の費用まで含めてしまい、本来の合算額を見誤ることがあります。
合算に使うのは、あくまで保険適用後の自己負担額の部分だけです。
3. 納める額と、使うときの上限を分けて確かめる
ここまで、後期高齢者医療の保険料の決まり方と、医療と介護を合算したときの負担の上限を見てきました。
納める側は、広域連合が条例で決めて個人単位で毎年度賦課し、料率は2年ごとの改定です。均等割と所得割の総額の比率は48対52、令和8・9年度の全国平均は均等割が年額5万6083円で所得割が10.17パーセント、1人当たり平均保険料額は月額7989円の見込み、賦課限度額は医療分が年額85万円になります。令和8年度からは子ども分として均等割年額1351円・所得割0.25パーセントが加わりました。
軽減の側は、世帯の所得が一定以下なら均等割が7割・5割・2割軽減され、令和8年度の基準は5割軽減が31万円かける被保険者数、2割軽減が57万円かける被保険者数です。令和8・9年度は7割軽減が医療分について7.2割になります。勤め先の健康保険の被扶養者だった人には、75歳到達後2年間に限り均等割5割軽減・所得割なしという別枠があります。
使う側は、医療と介護の自己負担を8月1日から翌年7月31日までの1年で合計し、年間の基準額を超えた分が戻ります。75歳以上の基準額は212万円から19万円までの7区分です。まずは自分の均等割が軽減の対象になっているか、そして医療と介護の両方で自己負担が出ていないかを確かめるところからです。保険料の額と軽減の適用、合算の申請については、お持ちの被保険者証に記載されている後期高齢者医療広域連合、またはお住まいの市区町村の後期高齢者医療の窓口にご確認ください。

参考資料
- 厚生労働省「後期高齢者医療の保険料について」
- 厚生労働省「高齢者医療制度」
- 東京都後期高齢者医療広域連合「保険料の決め方・賦課」
- 東京都後期高齢者医療広域連合「高額介護合算療養費」
- 全国健康保険協会「高額介護合算」
- LIMO「高額介護合算療養費、医療費と介護費それぞれ限度額内でも合算すれば戻ってくることが。年間34万〜212万円の基準額と試算で見る払い戻しの実際」
LIMO編集部社会保障解説班


