

「年収800万円」は、管理職への昇進や転職の目標としてよく語られる金額です。ですが、そこから実際に天引きされる社会保険料や税金の中身まで正確に把握している人は多くありません。
この記事では、東京23区在住・独身・扶養家族なし・40歳未満・賞与なし(月給66万6667円)という前提条件で、社会保険料と所得税・住民税を実額まで積み上げて試算します。あわせて、800万円ではすでに厚生年金保険料の「上限」に到達している事実も明らかにします。
1. 年収800万円は、給与所得者の中でどのくらいの位置にあるか
まず、年収800万円という金額が世間的にどのくらいの水準なのかを、公的統計で確認しておきましょう。
1.1 平均給与478万円との比較
国税庁「令和6年分民間給与実態統計調査」(令和7年9月26日公表)によると、1年を通じて勤務した給与所得者の平均給与は478万円です。4年連続の増加で、過去最高の水準となりました。
年収800万円は、この平均給与478万円の1.6倍を超える水準です。平均を大きく上回りますが、税制上の扱いは700万円台の記事で見た区分と、実はほとんど変わりません。
2. 手取りを決める3つの天引き項目のおさらい
手取り額は、額面の年収から「社会保険料」「所得税」「住民税」の3つが差し引かれて決まります。それぞれの基本を確認しておきます。
2.1 社会保険料(健康保険・厚生年金・雇用保険)
全国健康保険協会(協会けんぽ)東京支部の令和8年度保険料率は9.85%(本人負担4.925%)です。厚生年金保険料率は18.3%(本人負担9.15%)、雇用保険料率は0.5%(本人負担分)です。
令和8年4月分からは「子ども・子育て支援金」の徴収も始まり、本人負担分は0.115%です。ただし、これらの料率をそのまま年収にかけて計算できるのは、実は一定の収入までです。
2.2 所得税と住民税
所得税は給与所得から各種控除を差し引いた課税所得に、超過累進税率をかけて計算します。住民税は前年の所得をもとに、税率10%(都道府県民税4%+区市町村民税6%)の所得割と、定額の均等割(東京23区は年5000円)で構成されます。
3. 年収800万円は、厚生年金保険料の「上限」にすでに到達している
ここからが年収800万円ならではの独自の内容です。まず押さえておきたいのが、厚生年金保険料には「これ以上は増えない」という上限がある事実です。
3.1 標準報酬月額は63万5000円で頭打ちになる
厚生年金保険料は、実際の月給ではなく「標準報酬月額」という区切り(等級)をもとに計算されます。日本年金機構・協会けんぽの保険料額表によると、報酬月額63万5000円以上はすべて最高等級(32等級・標準報酬月額65万円)に区分され、本人負担は月5万9475円で固定です。
年収に換算すると762万円(63万5000円×12か月)です。これを超えて昇給しても、厚生年金保険料の本人負担はそれ以上増えません。
3.2 700万円ではまだ届いていなかった上限に、800万円では到達
年収700万円(月58万3333円)は、この762万円のラインにまだ届いておらず、厚生年金保険料は等級表の途中に位置していました。一方、年収800万円(月66万6667円)は762万円をすでに超えており、厚生年金保険料は最初から上限額で固定されています。
「額面の75〜85%が手取りの目安」という一律の計算方法では、こうした上限の存在は反映されません。年収が上がるほど厚生年金保険料も比例して増え続けると考えてしまうと、実際の手取りとの間にズレが生じます。
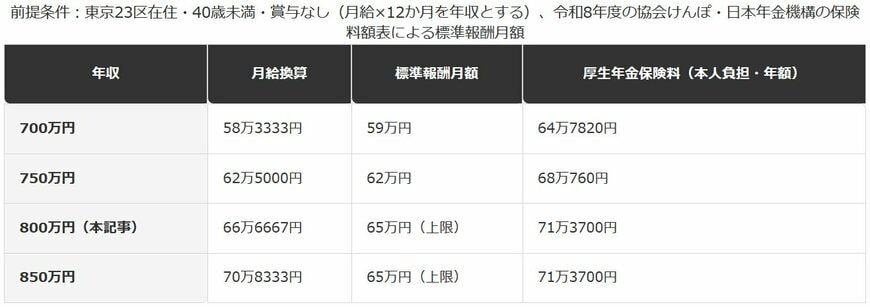
3.3 【年収帯別に見る厚生年金保険料(本人負担)の変化】
上限にまだ届いていない年収帯
- 700万円:月給換算58万3333円・標準報酬月額59万円・厚生年金保険料(年額)64万7820円
- 750万円:月給換算62万5000円・標準報酬月額62万円・厚生年金保険料(年額)68万760円
上限に到達した年収帯
- 800万円(本記事):月給換算66万6667円・標準報酬月額65万円(上限)・厚生年金保険料(年額)71万3700円
- 850万円:月給換算70万8333円・標準報酬月額65万円(上限・800万円と同額)・厚生年金保険料(年額)71万3700円
4. 【編集者の視点】
年収の早見表やネット上の手取り計算ツールの多くは、社会保険料を「本人負担率14.69%を年収にかけるだけ」という一律の方法で計算しています。この方法は700万円台まではおおむね実態に近い数字が出ますが、800万円を超えたあたりから誤差が広がります。
理由は、厚生年金保険料が実際の月給ではなく標準報酬月額という等級で決まり、しかも一定額で頭打ちになる仕組みだからです。一律の料率をそのまま掛け算する方法は、この頭打ちを考慮していません。
自分の年収がこの762万円のラインを超えているかどうかを確認したい場合は、給与明細や源泉徴収票に記載された「標準報酬月額」の欄を見るのが確実です。65万円と記載されていれば、すでに上限に達しているという意味になります。
5. 年収800万円の手取りを、等級ベースで正確に試算する
厚生年金保険料の頭打ちを踏まえたうえで、年収800万円の手取りを実額まで積み上げて計算します。前提は東京23区在住・独身・扶養家族なし・40歳未満・賞与なしです。
5.1 給与所得控除・基礎控除の区分は、700万円と同じ枠にある
国税庁タックスアンサーNo.1410によると、給与所得控除は660万円超850万円以下で「収入×10%+110万円」です。年収800万円はこの区分に該当し、給与所得控除は190万円、給与所得は610万円になります。
所得税の基礎控除は、国税庁「源泉所得税の改正のあらまし」(令和8年4月)によると、合計所得489万円超655万円以下で67万円です。給与所得610万円はこの区分に入り、700万円の記事と同じ67万円の基礎控除が適用されます。
5.2 社会保険料は、等級表を反映すると年間116万4964円
健康保険料は標準報酬月額68万円、厚生年金保険料は上限である標準報酬月額65万円をもとに計算すると、健康保険料(本人負担)は年間40万1880円、厚生年金保険料は年間71万3700円、子ども・子育て支援金は年間9384円です。雇用保険料は実際の月給に0.5%をかけた年間4万円で、こちらは等級による丸めの対象外です。合計すると、社会保険料は年間116万4964円になります。
本人負担率14.69%をそのまま年収にかける簡易計算では、社会保険料は117万5200円になります。等級表を反映した金額との差は1万236円で、簡易計算のほうが実態より多めに見積もる結果になります。
5.3 所得税・住民税はあわせて年間88万7436円
給与所得610万円から基礎控除67万円・社会保険料116万4964円を差し引いた課税所得は426万5000円(1000円未満切り捨て)です。税率20%・控除額42万7500円の区分にあたり、所得税は42万5500円、復興特別所得税を含めると43万4436円になります。
住民税は基礎控除43万円を使って計算した課税所得450万5000円に、税率10%をかけ、調整控除2500円を差し引いた所得割44万8000円に、均等割5000円を加えた45万3000円です。
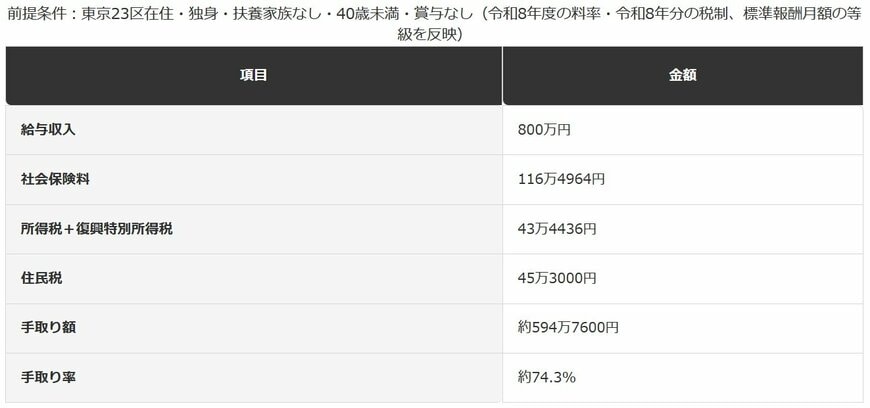
5.4 【年収800万円の手取り試算の内訳】
年収800万円からの天引き
- 給与収入:800万円
- 社会保険料:116万4964円
- 所得税+復興特別所得税:43万4436円
- 住民税:45万3000円
結果
- 手取り額:約594万7600円(手取り率約74.3%)
6. 【編集者の視点】
「年収800万円の手取りは額面の72〜73%」というような目安を見かけることがあります。今回の試算では74.3%となり、目安よりやや高めの結果です。差が生まれる主な理由は、やはり厚生年金保険料の上限です。
一律の料率で計算すると、厚生年金保険料は年収に比例して増え続けると仮定してしまいます。しかし実際には762万円で頭打ちになっているため、簡易計算のまま手取りを出すと約594万711円、等級表を反映した今回の試算では約594万7600円と、6889円の差が生まれます。
もっとも、この差は年間1万円に満たない程度で、手取りの大枠をつかむだけなら簡易計算でも支障はありません。扶養家族の有無や賞与の配分など、他の条件が変わればこの試算も変わる点には注意してください。
正確な金額を知りたい場合は、給与明細や源泉徴収票に記載された実際の控除額を確認するのが最も確実です。疑問があれば、勤務先の給与担当窓口に確認することをおすすめします。
7. 次の税制の節目「850万円」まで、あと50万円
年収800万円台で気になるのは、「あといくら昇給すると税制上の扱いが変わるのか」という点です。年収700万円の手取りはいくらかでは、この節目までまだ150万円の余地がありましたが、800万円ではその距離が大きく縮まっています。
7.1 給与所得控除の頭打ちと基礎控除の縮小が同時に起こる
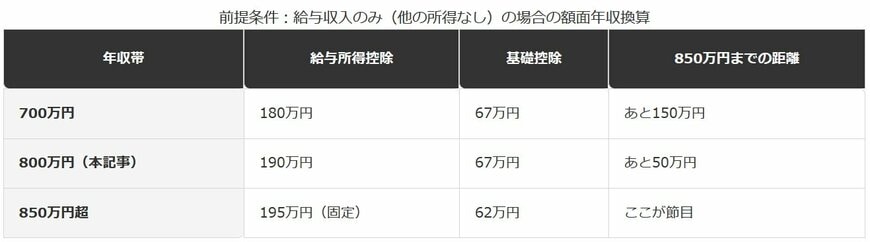
給与所得控除は収入850万円を超えると195万円で固定されるブラケットに変わります。所得税の基礎控除も、給与所得が655万円を超えると67万円から62万円に縮小します。年収850万円の給与所得はちょうど655万円にあたるため、この2つの節目は同じ収入で重なります。
年収800万円は、この850万円まであと50万円という距離にあります。年収1000万円の手取りはいくらかで扱った区分に、700万円のときよりもずっと近づいている状態です。
7.2 50万円の昇給・賞与増額で何が変わるか
ボーナスの増額や昇給によって年収が850万円を超えると、給与所得控除は195万円で固定され、それ以上は増えなくなります。同時に基礎控除も62万円に縮小するため、課税所得はこれまでより大きく増える計算になります。
年末調整で提出する「給与所得者の基礎控除申告書」には、見込みの合計所得金額を記入します。賞与額が確定して850万円の節目をまたぐ見込みになった場合は、年末調整の時点で見込み額を実態に合わせて確認しておくと安心です。
控除の区分と850万円までの距離
- 700万円:給与所得控除180万円・基礎控除67万円(850万円まであと150万円)
- 800万円(本記事):給与所得控除190万円・基礎控除67万円(850万円まであと50万円)
850万円を超えると起こること
- 給与所得控除が195万円(固定)になります
- 基礎控除が62万円に縮小する
8. 【編集者の視点】
「あと50万円」と聞くと、昇給1回・賞与の増額1回で届く距離だと感じる方も多いはずです。しかも給与所得控除と基礎控除という、性質の異なる2つの控除がどちらも同じ850万円で節目を迎えるため、影響は一度に及びます。
大切なのは、節目を超えること自体を恐れることではなく、超えた場合に何が変わるのかを事前に知っておくことです。課税所得が増えることが分かっていれば、住宅ローン控除や医療費控除など、他の制度で調整できる余地がないかを落ち着いて検討できます。
自分の見込み年収が850万円を超えそうかどうかは、直近の給与明細と賞与の支給予定を照らし合わせれば、おおよそ把握できます。判断に迷う場合は、勤務先の給与担当窓口や税務署に確認するのが確実です。
※本記事は、編集部が国税庁・全国健康保険協会・日本年金機構・厚生労働省・東京都主税局が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 年収800万円(東京23区・独身・扶養なし・賞与なし前提)の手取りは、約594万7600円(手取り率約74.3%)です。
- 年収762万円(月収63万5000円換算)を超えると、厚生年金保険料は標準報酬月額65万円の上限に達し、それ以上は増えません。
- 本人負担率14.69%の簡易計算では、社会保険料を実態より1万236円ほど多く見積もります。
- 給与所得控除・基礎控除とも、次に区分が変わる節目は850万円で、800万円台にはあと50万円の余地しかありません。
年収800万円は、700万円台と同じ税制の区分にとどまりながらも、厚生年金保険料の上限にはすでに到達し、次の節目である850万円までの距離も大きく縮まっている、いわば「境目に近づいた」年収帯だといえます。
手取り額の試算はあくまで一定の前提条件に基づくものです。家族構成や居住地、賞与の有無によって実際の金額は変わるため、正確な数字を知りたい場合は給与明細や源泉徴収票を確認し、疑問があれば勤務先の給与担当窓口や税務署に相談することをおすすめします。
10. よくある質問
10.1 Q. 年収800万円は手取りだといくらになりますか?
A. 東京23区在住・独身・扶養家族なし・賞与なしという前提では、手取りは約594万7600円(手取り率約74.3%)です。家族構成や居住地、賞与の有無によって金額は変わります。
10.2 Q. 年収800万円は厚生年金保険料の上限に達していますか?
A. 月収換算で63万5000円(年収換算762万円)を超えると、厚生年金保険料は標準報酬月額65万円の上限に達します。年収800万円(月66万6667円)はこの上限をすでに超えており、本人負担は月5万9475円で固定されています。
10.3 Q. 次に税制上の扱いが変わるのは年収いくらからですか?
A. 給与所得控除・所得税の基礎控除とも、年収850万円が次の節目です。給与所得控除は195万円で固定され、基礎控除は67万円から62万円に縮小します。年収800万円は、その節目まであと50万円の位置にあります。
参考資料
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 国税庁タックスアンサーNo.1199「基礎控除」
- 国税庁「源泉所得税の改正のあらまし 令和8年4月」(基礎控除額の令和8年4月改正)
- 国税庁「令和8年分源泉徴収税額表」(所得税率の速算表)
- 国税庁「給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
- 国税庁「令和6年分民間給与実態統計調査結果について」(令和7年9月26日公表)
- 全国健康保険協会「健康保険・厚生年金保険の保険料額表(令和8年3月分〜・東京支部)」
- 全国健康保険協会「子ども・子育て支援金の徴収について」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度雇用保険料率」
- 東京都主税局「個人住民税」
LIMO編集部年収解説班


