


会社の健康保険では、収入のない配偶者や子どもを「扶養」に入れておけば、保険料が追加でかかることはありません。ところが国民健康保険には、そもそも「扶養」という考え方自体が存在しません。
退職や独立で国民健康保険に切り替わったとき、この違いに気づかず保険料の高さに驚く方は少なくありません。この記事では、日野市の公式情報にもとづき、国民健康保険に扶養という考え方がない仕組みと、編集部の試算をまじえて整理します。
1. 国民健康保険には「扶養」という考え方がなく、加入者全員に保険料がかかる
国民健康保険では、世帯の中で収入がない配偶者や子どもであっても、加入者一人ひとりに「均等割」という保険料が個別にかかります。会社の健康保険のように、扶養に入れば保険料が変わらないという仕組みはありません。
日野市の場合、保険税は「加入者全員」に課税される均等割と所得割を基本に、医療分(医療給付費分)、後期高齢者支援金分、40歳から65歳未満の方にかかる介護分、および令和8年度から新設された子ども・子育て支援納付金分(18歳未満は全額軽減)などで構成されています。
2. 保険料は「世帯主」にまとめて請求される、世帯主が未加入でも変わらない
国民健康保険税(保険料)の納税義務者は世帯主です。世帯の中で国民健康保険に加入している人がいれば、その保険料は世帯主にまとめて請求される仕組みになっています。
ここで見落としやすいのが、世帯主自身が会社の健康保険に加入していて国民健康保険に入っていない場合でも、同じ世帯に国保加入者がいれば、世帯主宛てに納税通知書が送付されるという点です。これを「擬制世帯主」と呼びます。
3. 【編集者の視点】
「世帯主だから」という理由だけで、自分は国保に入っていないのに納税通知書が届いて戸惑う、というケースは実務上よくあります。
擬制世帯主の仕組みを知っておけば、通知書が届いた理由が分からず慌てる、という事態を避けやすくなります。
4. 無収入の配偶者にも、医療分・支援金分などの均等割が個別にかかる
日野市の公式サイトには、世帯構成ごとに保険税がどうかかるかを示した例が掲載されています。世帯主(77歳・後期高齢者医療制度に加入)、妻(73歳・所得なし・国保加入)、子(45歳・所得あり・国保加入)、子(42歳・所得あり・会社の社会保険に加入)という4人世帯の例です。
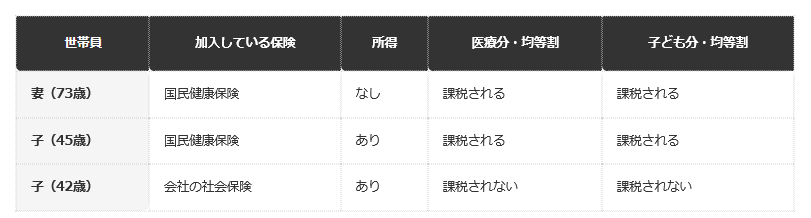
- 妻は所得がないにもかかわらず、国保に加入している以上、医療分などの均等割が個別に課税される。
- 会社の社会保険に加入している子は、そもそも国保の加入者ではないため課税されない。
- 「所得のない家族は保険料がかからない」のではなく、「国保に加入していない家族は保険料がかからない」というのが正しい理解になる。
この例からも分かるように、国保では所得の有無ではなく「国保に加入しているかどうか」で均等割の対象が決まります。会社の健康保険の扶養に入れていれば保険料はかかりませんが、国保に加入した時点で、所得の有無にかかわらず均等割の対象になります。
実際に、日野市の公式サイトに掲載されている別のモデルケース(夫42歳・給与収入350万円、妻38歳・給与収入130万円、子ども2人〈9歳・5歳〉の4人世帯)では、世帯全体の年間保険税は40万200円と試算されています。この金額には所得割・均等割の両方が含まれています。
5. 【編集者の視点】
会社員時代は意識しなかった「家族の人数」が、国保では保険料に直結する要素になります。
独立や退職を考えている方は、家族の中に国保加入者が何人になるかを、事前に確認しておくと安心です。
6. 未就学児の均等割は全国一律で5割軽減される
令和4年度から、全世代対応型の社会保障制度の一環として、未就学児(6歳に達する日以後の最初の3月31日以前)の医療分・支援金分の均等割額が、全国一律で5割軽減される制度が始まっています。
この軽減は所得の高い低いにかかわらず、未就学児がいる世帯であれば一律に適用されます。すでに低所得者向けの軽減(7割・5割・2割軽減)が適用されている世帯では、軽減後の均等割額からさらに5割が軽減されます。申請の手続きは不要です。
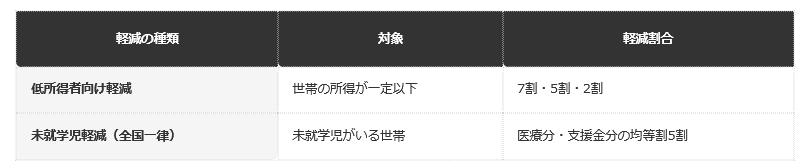
- 低所得者向け軽減:世帯の所得が一定以下の場合、均等割額が7割・5割・2割のいずれかで軽減される。
- 未就学児軽減:全国一律で、未就学児がいる世帯の医療分・支援金分の均等割が5割軽減される。
7. 18歳未満の均等割は「子ども・子育て支援金分」が全額軽減される
未就学児の医療分・支援金分の5割軽減とは別に、18歳未満(18歳に達する日以後の最初の3月31日まで)の被保険者については、「子ども・子育て支援納付金分」という区分の均等割が全額軽減されます。これは特定の自治体が独自財源で行っている措置ではなく、全国の市区町村で共通して適用される仕組みです。
「18歳未満の軽減は自治体によって差がある」と考えていると、実際には子ども・子育て支援納付金分に関しては全国一律で全額軽減されるという点を見落としがちです。ただし、これはあくまで4区分のうちの1区分(子ども・子育て支援納付金分)に限った軽減であり、医療分・支援金分・介護分の均等割まで軽減されるわけではない点には注意が必要です。
8. 軽減の条件や金額は自治体ごとに異なるため、お住まいの窓口で確認する
国民健康保険税(保険料)の税率・料率や、軽減の具体的な運用は、自治体ごとの国民健康保険条例で定められています。この記事で紹介した日野市の料率も、あくまで日野市の令和8年度の例です。
「他の自治体の記事で見た金額がそのまま自分の自治体にも当てはまる」と思い込んでいると、実際の保険料と差が出ることがあります。お住まいの自治体の国民健康保険担当窓口で、最新の料率と軽減の内容を確認しておくとよいでしょう。
9. 【編集者の視点】
保険料の料率や軽減の内容は自治体ごとに差があるため、「うちの自治体はどうなのか」を個別に確認する姿勢が欠かせません。
特に扶養家族の人数が多い世帯ほど、この差が保険料全体に与える影響は大きくなります。
10. 会社の健康保険から国保に切り替わるタイミングは、扶養家族の分も忘れずに手続きする
退職や転職で会社の健康保険から国民健康保険に切り替わる場合、扶養に入っていた配偶者・子どもの分も含めて、世帯全員の加入手続きが必要になります。手続きが漏れると、無保険の期間ができてしまう可能性があります。
「自分の分だけ手続きすればいい」と思い込んでいると、扶養家族の加入手続きが漏れてしまうことがあります。転職・退職時の社会保険から国民健康保険への切り替え手続きについては、あわせて別記事でも詳しく整理しています。
※本記事は、編集部が日野市が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
11. まとめ
- 国民健康保険には「扶養」という考え方がなく、所得がなくても国保に加入している以上、個別の均等割がかかる。
- 保険料は世帯主にまとめて請求され、世帯主が未加入でも「擬制世帯主」として納税義務者になる。
- 未就学児は全国一律で均等割が5割軽減される制度があるが、料率・軽減の詳細は自治体ごとに異なる。
「扶養に入れば保険料はかからない」という会社員時代の感覚のまま国保に切り替えると、想定以上の保険料に驚くことになりかねません。扶養家族の人数分だけ均等割がかかる仕組みを、事前に知っておくことが大切です。
なお、転職・退職時の社会保険から国民健康保険への切り替え手続きについては就職・転職時の社会保険⇔国民健康保険の切り替え手続きを整理した別記事もあわせてご覧ください。
12. よくある質問
12.1 Q. 国民健康保険には扶養という制度はありませんか。
A. ありません。会社の健康保険と異なり、収入のない配偶者や子どもも含めて、加入者一人ひとりに均等割がかかります。
12.2 Q. 保険料は誰に請求されますか。
A. 世帯主に、世帯分をまとめて請求されます。世帯主自身が国保に未加入でも、同じ世帯に加入者がいれば世帯主宛てに通知されます。
12.3 Q. 子どもの均等割は軽減されますか。
A. 未就学児は全国一律で医療分・支援金分の均等割が5割軽減されます。軽減の詳細な運用は自治体ごとに異なります。
12.4 Q. 低所得者向けの軽減と未就学児の軽減は両方使えますか。
A. 使えます。低所得者向けの軽減が適用された後の均等割額から、さらに未就学児分の5割軽減が適用されます。
12.5 Q. 会社員から独立すると、扶養家族の保険料はどう変わりますか。
A. 扶養家族だった配偶者・子どもにも個別に均等割がかかるようになるため、人数が多いほど保険料の負担は増えます。
12.6 Q. 擬制世帯主とは何ですか。
A. 世帯主自身は国保に加入していないものの、同じ世帯に国保加入者がいるため、納税義務者として扱われる世帯主のことです。
12.7 Q. 扶養家族の加入手続きも自分で行う必要がありますか。
A. はい。退職・転職時は、扶養に入っていた配偶者・子どもの分も含めて世帯全員の加入手続きが必要です。


参考資料
齊藤 慧


