

「住民税は会社が負担してくれるのだろうか」——給与明細を見て住民税が天引きされているのを見ると、こうした疑問を持つ人は少なくありません。結論から言うと、会社が住民税そのものを負担してくれる制度は、通常はありません。
この記事では、国税庁の公式情報にもとづき、「会社負担」という言葉が生まれる誤解の正体と、実際に会社が住民税を肩代わりした場合にどう扱われるのかを、編集部が整理します。
1. 「特別徴収」は会社による立替であって、会社負担ではない
会社員の住民税は、多くの場合「特別徴収」という方法で徴収されます。これは、会社が従業員の給与から住民税を天引きし、従業員に代わって市区町村に納付する仕組みです。
この仕組みだけを見ると「会社が住民税を負担してくれている」ように見えますが、実際には天引きされた分は、もともと従業員の給与から差し引かれているだけです。会社は徴収・納付という事務を代行しているにすぎず、会社自身のお金で従業員の住民税を支払っているわけではありません。
2. 会社が本当に住民税を肩代わりすると、その分は「給与」として課税される
国税庁の通達によると、会社が役員や従業員の個人的な債務を免除したり、代わりに負担したりした場合、その経済的な利益は「給与」として所得税の課税対象になります。住民税は本来、従業員本人が負担すべき税金(個人的債務)にあたるため、会社が肩代わりして本当に負担した場合、その負担額は従業員への給与とみなされます。
つまり、会社が住民税を肩代わりしても、従業員の負担が消えてなくなるわけではありません。肩代わりされた金額が新たな給与として扱われ、そこに対してあらためて所得税・住民税が課税される、という仕組みになっています。
2.1 【「特別徴収」と「本当の会社負担」の違い】
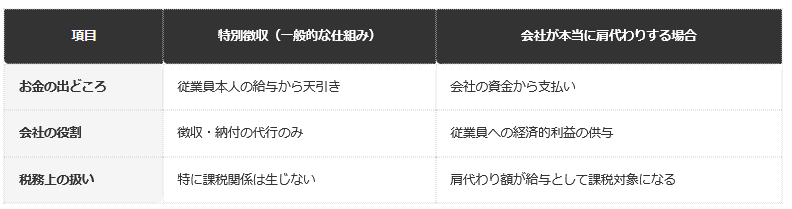
- 特別徴収:お金の出どころは従業員本人の給与で、会社は徴収・納付の代行のみを行います
- 会社が本当に肩代わりする場合:会社の資金から支払われ、肩代わり額が給与として課税対象になります
「会社が住民税を負担してくれた」という状態を本当に作ろうとすると、その分が給与課税の対象になり、結果としてさらに税金が発生してしまう、という点は見落とされがちです。
3. 【編集者の視点】
「会社負担」という言葉から、無条件に得をするイメージを持ってしまいがちです。
実際には、肩代わり分にもあらためて課税されるという仕組みまで理解しておくことが大切です。
※本記事は、編集部が国税庁が公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. 海外赴任者には「グロスアップ計算」という例外的な仕組みがある
唯一の例外に近い形として知られているのが、海外赴任者を対象にした「税金のグロスアップ(手取り保証)」という仕組みです。海外赴任中は現地の税制が適用されるケースが多く、赴任前の日本での手取り額を保証するために、会社が本人負担分の税金相当額を上乗せして支給する運用が一部の企業で行われています。
ただし、これも厳密には「住民税を肩代わりして非課税にする」わけではなく、上乗せして支給した金額自体が新たな給与として扱われ、そこにも課税が及ぶという点は、一般的な会社負担の場合と同じ考え方です。仕組みの詳細は企業ごとに異なるため、該当する場合は勤務先の人事・経理担当者に確認するのが確実です。
5. 「経済的利益」に該当するかどうかは、金額と実態で判断される
会社が従業員に何かを提供したからといって、すべてが給与課税の対象になるわけではありません。国税庁の通達では、少額で福利厚生の範囲にとどまるものは経済的利益として扱わない、という例外もあります。
5.1 【「経済的利益」として給与課税されるかどうかの判断イメージ】
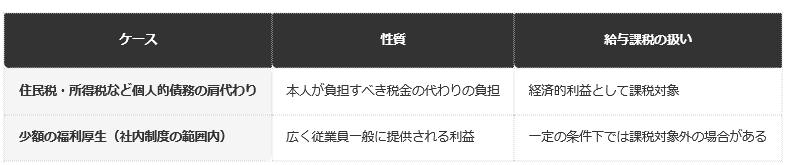
- 住民税・所得税など個人的債務の肩代わり:経済的利益として課税対象になります
- 少額の福利厚生(社内制度の範囲内):一定の条件下では課税対象外になる場合があります
住民税の肩代わりは、本人が本来支払うべき税金そのものの負担であるため、少額の福利厚生とは性質が異なります。この違いを踏まえておくと、制度の全体像が理解しやすくなります。
6. 【編集者の視点】
「福利厚生だから非課税」という思い込みは、税金の肩代わりには当てはまりません。
個人的な債務の肩代わりと、一般的な福利厚生は性質が異なる、という整理を押さえておくことが大切です。
特別徴収の具体的な仕組みについては、特別徴収の通知タイミングや納入義務を整理した別記事もあわせて確認してみてください。
7. まとめ
- 会社が住民税そのものを負担してくれる制度は、通常はありません
- 給与明細の「特別徴収」は、会社による立替・代理納付であって、会社の金銭的負担ではありません
- 会社が本当に住民税を肩代わりした場合、その肩代わり額は経済的利益として給与課税の対象になります
- 海外赴任者向けの「グロスアップ計算」も、肩代わり分に課税が及ぶという考え方は同じです
「会社負担」という言葉のイメージだけで判断すると、実際の税務上の扱いを見誤ることがあります。特別徴収はあくまで立替であり、本当の会社負担には別途課税が生じるという仕組みを理解しておくことが大切です。
個別の制度や取り扱いについて正確な判断が必要な場合は、税理士や勤務先の経理担当者に確認することをおすすめします。
8. よくある質問
8.1 Q. 特別徴収と、会社が住民税を負担することは同じですか。
A. いいえ。特別徴収は会社が従業員の給与から天引きして代理で納付する仕組みで、お金の出どころは従業員本人の給与です。会社が自分のお金で負担しているわけではありません。
8.2 Q. 会社が本当に住民税を肩代わりしたら、税金はどうなりますか。
A. 国税庁の通達により、個人的な債務の肩代わりは経済的利益として給与課税の対象になります。肩代わり分が新たな給与として扱われ、あらためて課税されます。
8.3 Q. 海外赴任者の「グロスアップ計算」は住民税が非課税になる制度ですか。
A. いいえ。手取り額を保証するために上乗せ支給する運用ですが、上乗せした金額自体が新たな給与として扱われ、課税が及びます。企業ごとに運用が異なるため、勤務先への確認が必要です。
8.4 Q. 正確な取り扱いはどこに確認すればよいですか。
A. 個別の事案については、税理士や勤務先の経理担当者に確認するのが確実です。


参考資料
齊藤 慧


