2. 共済年金はいつ、どこまで厚生年金になったのか
退職共済年金という行が残っている理由は、統一の時期と、その線引きにあります。
統一の経緯は、LIMOの記事「共済年金と厚生年金の違いは何なのか?実はもう過去の話で平成27年10月に統一済み。私学共済の保険料率が揃うのは令和9年に」から要点を借りて確認します。
国家公務員共済組合連合会(KKR)の資料によると、平成27年10月1日に被用者年金制度の一元化が実施され、それまで国家公務員共済組合・地方公務員等共済組合・私立学校教職員共済・厚生年金の4つに分かれていた制度が、厚生年金1つに統一されました。年金財政の安定性を高め、保険料負担と年金給付の公平性を確保することが目的とされています。
一元化以前は、同じ「公的年金に加入して働く人」でも、職業によって加入する制度が分かれ、保険料率や給付の計算方法にも差がありました。
出所:LIMO「共済年金と厚生年金の違いは何なのか?実はもう過去の話で平成27年10月に統一済み。私学共済の保険料率が揃うのは令和9年に」
受給権を得た時期で名称が分かれます。
すでに平成27年10月1日より前に受給権を取得していた人は、引き続き「退職共済年金」という名称で年金を受け取ります。一方、一元化後に受給権を得る人は、2階部分を「老齢厚生年金」として受け取る仕組みに変わりました。
この違いは、単なる呼び方の問題にとどまりません。受け取る年金の名称が変わることで、年金証書や振込通知書に記載される項目、問い合わせ先の窓口も変わってきます。
扶養親族等申告書の表に退職共済年金の行があるのは、この名称のまま受け取っている人が現にいるからです。
平成27年10月より前に受給権を得た人は退職共済年金、それ以後は老齢厚生年金になる2/3
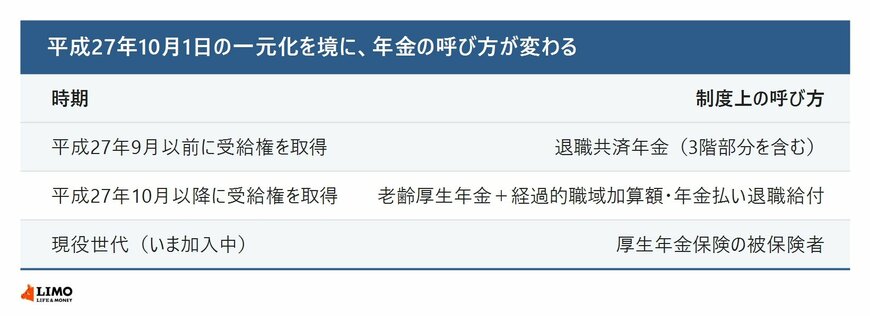
出所:国家公務員共済組合連合会「平成27年10月から、被用者年金制度一元化されたと聞きますが、具体的にどういうことですか。」などをもとにLIMO編集部作成
独自の3階部分も置き換わりました。
国家公務員共済組合連合会の資料によると、共済年金には「職域部分」と呼ばれる独自の3階部分があり、これは一元化とともに廃止されました。ただし、平成27年9月末までに組合員だった期間については、その分に応じた年金が「経過的職域加算額」として、引き続き支給されます。
平成27年10月以降に新たに積み上がる期間については、「年金払い退職給付」という別の制度が設けられました。これは半分が有期年金、半分が終身年金という構成で、有期年金は10年または20年の支給期間を選べる仕組みです。
制度は1つになりましたが、保険料率はまだ揃っていません。
厚生年金の保険料率は平成29年9月に18.3パーセントへ到達し、以後この水準で固定されています。公務員共済は平成30年に到達しました。私学共済は毎年0.354パーセントずつ引き上げられており、令和9年4月に18.3パーセントへ到達する予定です。
ただし私学共済には、もう一段の仕組みがあります。日本私立学校振興・共済事業団は独自財源をもとに加入者保険料率を軽減しており、令和7年4月から令和11年8月までの軽減後の率をすでに設定しています。
令和8年度でいえば、法定の加入者保険料率は18.248パーセントですが、実際に適用されるのは4月から8月までが17.097パーセント、9月から令和9年3月までが17.451パーセントです。
18.3パーセントに到達しても、私学共済の軽減は令和11年8月まで続く予定3/3
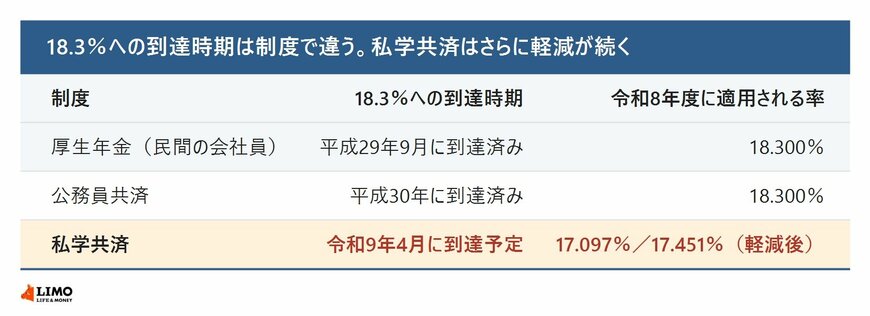
出所:私学共済事業「令和8年度の掛金等の率(お知らせ)」・日本年金機構「厚生年金保険料額表」をもとにLIMO編集部作成
つまり、18.3パーセントへ到達する令和9年4月を過ぎても、軽減は令和11年8月まで続く予定です。標準報酬月額が同じでも私学共済の加入者の負担が軽い状態は、令和9年で終わるわけではありません。
現役世代の扱いも確認しておきます。
現在、公務員や私立学校の教職員として働いている人は、制度上は厚生年金保険の被保険者です。給与から天引きされる保険料も、厚生年金保険料として扱われます。「共済組合」という組織自体は引き続き存在しますが、これは年金以外の福利厚生(短期給付や貸付など)を担う組織としての役割が中心になっています。
この点は、求人票や職場の説明で「共済制度あり」と書かれている場合の誤解にもつながりやすい部分です。年金そのものはすでに厚生年金に統一されているため、「共済制度あり」という表記が指しているのは、多くの場合、短期給付や住宅資金貸付といった、年金以外の福利厚生サービスのことだと考えるのが実態に近いでしょう。
出所:LIMO「共済年金と厚生年金の違いは何なのか?実はもう過去の話で平成27年10月に統一済み。私学共済の保険料率が揃うのは令和9年に」
確認先が2か所に分かれます。
日本年金機構の「ねんきん定期便」や「ねんきんネット」では、厚生年金保険の被保険者期間として、共済組合加入期間も含めて確認できます。平成27年9月以前・10月以降で期間が分かれている場合は、記載内容を丁寧に確認するとよいでしょう。
経過的職域加算額や年金払い退職給付の具体的な見込み額は、日本年金機構ではなく、所属していた(または所属している)共済組合連合会が管理しています。国家公務員共済組合連合会・地方公務員共済組合連合会・日本私立学校振興・共済事業団など、それぞれの窓口に確認することをおすすめします。
3. 届いた封筒で確かめる順番
ここまで、令和9年分の扶養親族等申告書が届く条件と、表に残る退職共済年金という行の背景を見てきました。
令和9年分は令和8年9月7日から順次送付され、送付の理由に住民税の課税対象となり得る方が加わりました。送付の対象は65歳以上で148万円以上、65歳未満で98万円以上に下がり、一方で所得税のかからない年金額は65歳以上214万円未満、65歳未満164万円未満に上がります。
この結果、65歳以上なら148万円以上214万円未満の方に、申告書は届くのに所得税は引かれないという帯ができます。判定の目安に使われているのは単身者の住民税非課税限度額の最低額で、実際の限度額は市区町村ごとに異なります。
退職共済年金の行が残っているのは、平成27年10月1日の一元化より前に受給権を得た人がその名称で受け取り続けているからです。平成27年9月までの期間は経過的職域加算額、10月以降は年金払い退職給付という別の仕組みになり、私学共済の保険料率は令和9年4月に18.3パーセントへ到達する予定です。ただし軽減は令和11年8月まで続きます。
封筒が届いたら、まず控除に該当するかを確かめ、3階部分の見込み額は所属する共済組合連合会にご確認ください。



参考資料
- 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」
- 日本年金機構「老齢年金から税金が差し引かれていません。どうしてですか。」
- 日本年金機構「公的年金等の受給者の扶養親族等申告書の提出方法」
- 国家公務員共済組合連合会「平成27年10月から、被用者年金制度一元化されたと聞きますが、具体的にどういうことですか。」
- 私学共済事業「令和8年度の掛金等の率(お知らせ)」
- LIMO「共済年金と厚生年金の違いは何なのか?実はもう過去の話で平成27年10月に統一済み。私学共済の保険料率が揃うのは令和9年に」
- LIMO「年金の所得税はいくらから?65歳以上・年金収入のみなら年収205万円まで非課税という編集部試算を丁寧に整理して詳しく解説」
LIMO編集部社会保障解説班