所得税が引かれていない年金受給者にも、令和9年分の扶養親族等申告書が届きます。
日本年金機構は令和9年分について、公的年金について源泉徴収の対象となる方およびお住まいの市区町村において住民税の課税対象となり得る方へ、令和8年9月7日(月曜)より順次送付するとしています。
この記事では送付の対象となる年金額と所得税がかかる境目のズレを確認したうえで、表にもう1つある退職共済年金という行を見ていきます。
1. 【扶養親族等申告書】令和9年分から届く人が増える
申告書が届く条件は、年度ごとに動いています。まず今年の送付時期から確かめます。
1.1 令和9年分は9月7日から順次届く
発送はすでに始まっています。
日本年金機構は、令和9年分の扶養親族等申告書を令和8年9月7日(月曜)より順次お送りするとしています。この申告書は、年金から源泉徴収される所得税やお住まいの市区町村で課税される住民税において、配偶者控除等の各種控除を受ける際に必要な書類です。
お手元に届いたら内容を確認し、各種控除に該当する場合は記載されている期限内に提出することになります。期限に間に合わない場合でも、なるべく早く提出するよう案内されています。
送付の基準は下がり、所得税がかかる境目は上がる。ズレた分だけ「届くが引かれない」人が生まれる1/3
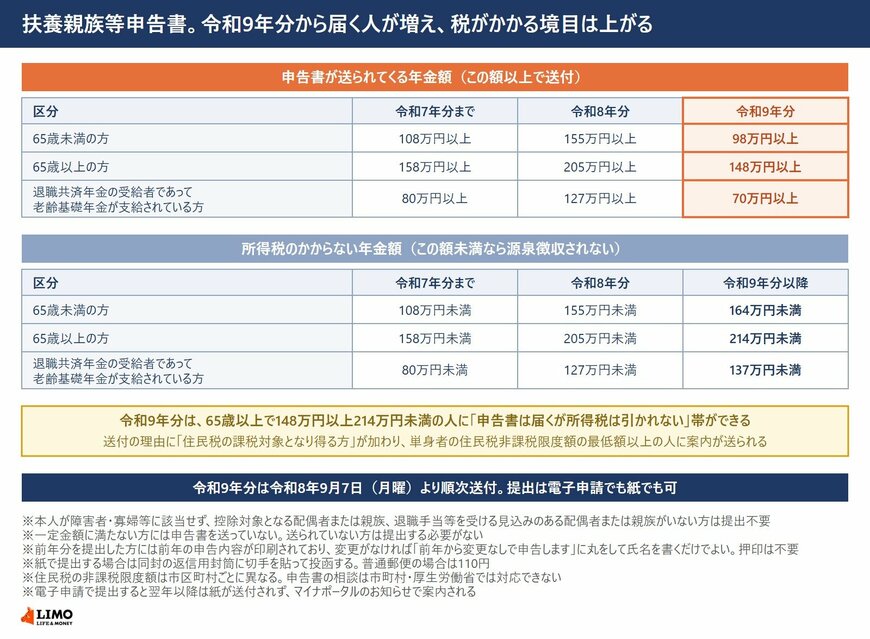
出所:日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」などをもとにLIMO編集部作成
1.2 送付の理由に住民税が加わった
去年までとの違いは、案内の書き出しに出ています。
日本年金機構は令和9年分の送付先を、公的年金について源泉徴収の対象となる方およびお住まいの市区町村において住民税の課税対象となり得る方と説明しています。令和8年分の案内では、源泉徴収の対象となる方だけが挙げられていました。
つまり所得税だけを理由に送っていたものが、住民税の側の事情でも送られるようになったということです。届く人の範囲は、この一文の分だけ広がります。
1.3 送付対象の年金額が下がった
金額でも確かめられます。
老齢または退職を支給事由とする年金を受け取っている方のうち、65歳以上は令和8年分は205万円以上でしたが、令和9年分は148万円以上が送付の対象になります。65歳未満は令和8年分は155万円以上でしたが、令和9年分は98万円以上です。
令和7年分まではそれぞれ158万円以上と108万円以上でした。3つの年分を並べると、令和8年分でいったん上がった基準が、令和9年分で下に振れているという動きになります。
1.4 所得税がかからない境目は上がった
一方で、税がかかる側の線は反対に動いています。
日本年金機構によると、所得税のかからない年金額は65歳以上で令和8年分は205万円未満、令和9年分以降は214万円未満です。65歳未満は令和8年分は155万円未満、令和9年分以降は164万円未満です。
令和7年分までも、令和8年分も、送付の基準と所得税の境目はぴったり同じ数字でした。令和9年分から、この2つが初めて別の数字になります。
1.5 届くが引かれない帯ができる
ズレた区間に入る人がいます。
65歳以上で年金額が148万円以上214万円未満の方は、令和9年分の送付の対象に入りながら、所得税の源泉徴収の対象ではありません。65歳未満なら98万円以上164万円未満、後述する退職共済年金の行なら70万円以上137万円未満が同じ位置になります。
所得税が引かれていないのに書類が届いた、という状況はここから生まれます。明細を見て所得税の欄がゼロなら不要な郵便だと考えてしまいそうですが、そうとは言えません。
1.6 判定に使う住民税の限度額は市区町村ごとに違う
ではどこを基準に送っているのかという話です。
日本年金機構は、住民税の課税対象となる可能性がある方、つまり単身者の住民税非課税限度額の最低額以上の方に案内を送っているとしています。あわせて、住民税非課税限度額はお住まいの市区町村ごとに異なるとも説明しています。
機構が送付の目安に使っているのは全国で最も低い水準です。自分の住む市区町村の限度額とは一致しないため、届いたかどうかで自分が住民税の課税対象かを判断することはできません。
1.7 届いても提出しなくてよい人がいる
全員が返送するわけではありません。
日本年金機構は、受給者本人が障害者・寡婦等に該当せず、控除対象となる配偶者または親族、または退職手当等を受ける見込みのある配偶者または親族がいない方は提出の必要がないとしています。逆に、一定金額に満たない方には申告書自体を送っていないため、送られていない方も提出は不要です。
前年以前に電子申請で提出した方や、ねんきんネットでペーパーレス化の登録をしている方にも紙は送られません。この場合はマイナポータルのお知らせなどで案内されます。
該当する控除があるのに出さなければ、控除が反映されないまま源泉徴収されることになります。届いた封筒を開けて、自分がどちらなのかを先に確かめる必要があります。
1.8 紙で出すと切手代は自己負担
提出の手間も見ておきます。
紙で提出する場合は、同封している返信用封筒に切手を貼って投函します。普通郵便の場合は110円です。前年分を提出した方には前年の申告内容があらかじめ印刷されており、変更がなければ前年から変更なしで申告しますに丸をして氏名を記入するだけでよく、押印も不要です。
マイナポータルを利用した電子申請で提出すれば紙の提出は不要になり、翌年以降は紙が送付されずマイナポータルのお知らせで案内されます。申告書の提出に関する相談は市町村や厚生労働省では対応できないため、年金事務所などに確認することになります。
1.9 表には退職共済年金という3つ目の行がある
年齢の2区分だけではありません。
送付対象の表には、退職共済年金の受給者であって老齢基礎年金が支給されている方という行が別に置かれています。令和8年分は退職共済年金の年金額が127万円以上、令和9年分は70万円以上が送付の対象で、所得税のかからない年金額は令和9年分以降137万円未満です。
共済年金は厚生年金へ統一されたと聞いた方も多いと思いますが、この行はいまも残っています。その理由は、統一がいつ行われ、誰にどこまで及んだのかに関わっています。
なお、共済年金が厚生年金へ統一された経緯と、年金にかかる所得税の非課税ラインに関する詳しい解説は、LIMOの記事「共済年金と厚生年金の違いは何なのか?実はもう過去の話で平成27年10月に統一済み。私学共済の保険料率が揃うのは令和9年に」および「年金の所得税はいくらから?65歳以上・年金収入のみなら年収205万円まで非課税という編集部試算を丁寧に整理して詳しく解説」から一部を引用・参照しています。